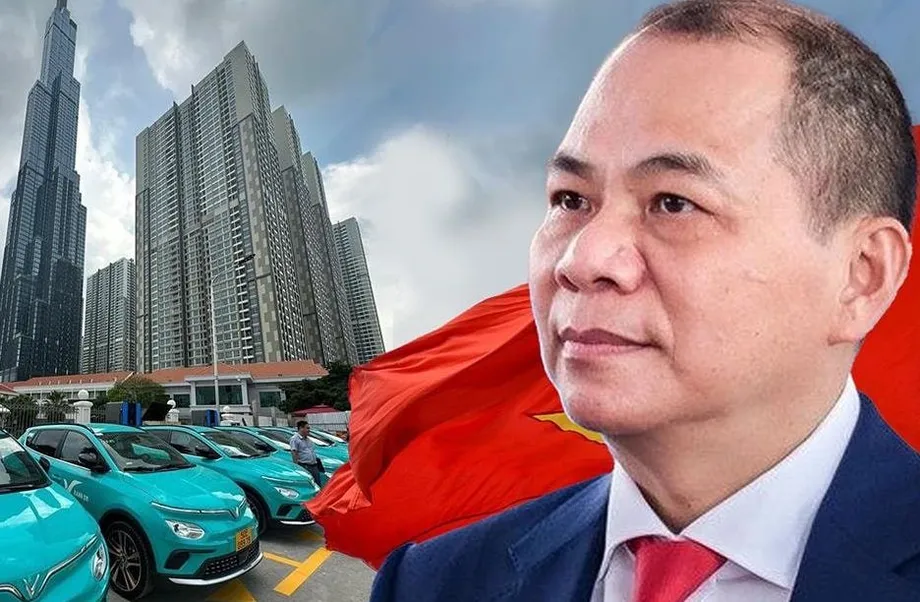
A dívida crescente da Vingroup: uma crise oculta por trás do gigante corporativo do Vietnã
A Vingroup, maior conglomerado do Vietnã e símbolo das aspirações econômicas do país, enfrenta uma crise de dívida sem precedentes. Liderada pelo homem mais rico do Vietnã, Pham Nhat Vuong, a empresa construiu um império que abrange os setores imobiliário, varejista e de saúde e, de forma mais ambiciosa, o de veículos elétricos (EVs), por meio de sua subsidiária VinFast. Mas, por trás da rápida expansão e das manchetes reluzentes, há uma realidade financeira que ameaça não apenas o futuro da Vingroup, mas também a estabilidade do cenário corporativo vietnamita.
Conteúdo
- A dívida crescente da Vingroup: uma crise oculta por trás do gigante corporativo do Vietnã
- Como a Vingroup acumulou uma dívida tão gigantesca?
- VinFast: a aposta ambiciosa que mudou tudo
- Números de vendas: um olhar mais atento
- Irregularidades contábeis e dependência da fortuna do fundador
- Riscos cambiais e exposição internacional
- Escrutínio regulatório e volatilidade do mercado
- Mudanças estratégicas: recuo no Ocidente e foco nos mercados emergentes
- Implicações mais amplas: grande demais para falir?
- É realista atingir o ponto de equilíbrio até 2026?
- Em resumo
No segundo trimestre de 2025, o total de passivos da Vingroup disparou para US$ 31 bilhões, o equivalente a impressionantes 86% de seus ativos totais. Essa dívida exige pagamentos diários de juros de US$ 3,2 milhões, um fardo que levou o conglomerado a um ciclo incessante de venda de ativos, captação de recursos e engenharia financeira. Os próprios relatórios financeiros da empresa e análises independentes revelam um modelo de negócios cada vez mais dependente de empréstimos de curto prazo, contabilidade pouco transparente e da fortuna pessoal de seu fundador para se manter de pé.
Como a Vingroup acumulou uma dívida tão gigantesca?
As raízes da crise de dívida da Vingroup remontam à sua agressiva estratégia de expansão, particularmente à entrada no mercado global de veículos elétricos. Desde o lançamento da VinFast, em 2017, a Vingroup investiu bilhões no desenvolvimento de EVs, na construção de fábricas e na tentativa de consolidar uma marca global. Essa abordagem de alto risco e alto retorno pretendia projetar o Vietnã no cenário mundial como protagonista do futuro da mobilidade. Em vez disso, expôs a empresa a perdas crescentes e riscos financeiros cada vez maiores.
Somente no primeiro semestre de 2025, a dívida da Vingroup aumentou US$ 4,7 bilhões. Os passivos de curto prazo — dívidas que devem ser pagas em até um ano — já somam mais de US$ 19,5 bilhões, ou 63% do total. Esses compromissos estão se aproximando rapidamente do vencimento, pressionando enormemente a empresa a encontrar novas fontes de caixa. A Vingroup respondeu vendendo participações em subsidiárias, como na operação de US$ 1,6 bilhão com ações da Vincom Retail, e obtendo novos empréstimos de bancos internacionais, entre eles o Deutsche Bank e o Banco Asiático de Desenvolvimento.
Essas medidas, porém, apenas compraram tempo. A empresa enfrenta vencimentos expressivos em 2026, incluindo US$ 860 milhões em empréstimos de crédito e US$ 1,14 bilhão em juros de títulos. Com pouco mais de US$ 3 bilhões em caixa, está longe de ser certo que a Vingroup conseguirá honrar esses compromissos.
VinFast: a aposta ambiciosa que mudou tudo
No centro dos problemas financeiros da Vingroup está a VinFast, montadora de veículos elétricos que deveria ser a joia da coroa do grupo. Em vez disso, tornou-se um enorme sorvedouro de caixa. Desde sua criação, a empresa nunca teve lucro. Somente no primeiro semestre de 2025, o negócio automotivo da VinFast teve prejuízo superior a 37 trilhões de dong (cerca de US$ 1,5 bilhão). Nos últimos três anos, as perdas acumuladas chegaram a US$ 5,7 bilhões, com prejuízo líquido de US$ 2,4 bilhões em 2023 e de quase US$ 3,2 bilhões em 2024.
As ambições globais da VinFast se mostraram caras e cheias de contratempos. A tentativa de entrar no mercado dos EUA começou com grande alarde: um carregamento de 999 veículos VF8 e planos para uma fábrica de US$ 2 bilhões na Carolina do Norte. Mas o sonho americano logo azedou. O carregamento inicial foi devolvido por não atender aos padrões de segurança, showrooms foram fechados e o projeto da fábrica foi adiado para pelo menos 2028. Enquanto isso, as ações da VinFast, que chegaram brevemente a uma capitalização de mercado de US$ 23 bilhões após a estreia na Nasdaq, em agosto de 2023, despencaram mais de 90% em dois meses. Em agosto de 2025, o valor de mercado da empresa era de apenas US$ 8,35 bilhões.
Números de vendas: um olhar mais atento
Apesar das alegações de “fortes vendas de EVs”, a realidade é que a VinFast tem dificuldade para atrair compradores do varejo, especialmente fora do Vietnã. Em 2023, a empresa vendeu 35 mil EVs, bem abaixo da meta de 50 mil e uma fração de sua capacidade de produção de 300 mil unidades. A maioria dessas vendas não foi feita a consumidores comuns, mas a empresas afiliadas pertencentes a Vuong, como o serviço de transporte por aplicativo Xanh SM (Green SM), que comprou 82% dos veículos da VinFast vendidos naquele ano. Esse circuito interno de vendas, sustentado por grandes descontos e promoções cruzadas com outras empresas da Vingroup, levantou dúvidas sobre a real demanda de mercado pelos produtos da VinFast.
Por exemplo, a Xanh SM, que aluga táxis e scooters elétricos, gastou US$ 839 milhões em veículos da VinFast em 2023 e fechou um acordo de US$ 419 milhões para comprar mais EVs. Também foram feitas vendas à Vinhomes e à VinBus, ambas integrantes do ecossistema da Vingroup. Analistas descreveram essa estratégia como insustentável, observando que ela disfarça a fraca demanda do varejo e mantém a produção no prejuízo.
Irregularidades contábeis e dependência da fortuna do fundador
As demonstrações financeiras da Vingroup vêm sendo examinadas por causa de irregularidades e da forte dependência de lançamentos de “outras receitas”, muitas vezes atribuídos a “fundos de patrocínio” ou a injeções diretas de recursos do próprio Vuong. No segundo trimestre de 2025, a empresa informou lucro após impostos de 2,265 trilhões de dong (US$ 85,5 milhões), mas esse resultado se deveu inteiramente a um lançamento inexplicado de 18,516 trilhões de dong em “outras receitas”. Sem isso, o negócio principal da Vingroup teria registrado um prejuízo enorme, superior a 13,9 trilhões de dong.
Esse padrão não é novo. Em 2024, uma injeção pessoal de cerca de 10 trilhões de dong feita por Vuong permitiu que a Vingroup apresentasse lucro. Ao longo dos anos, Vuong interveio repetidamente para sustentar as finanças da empresa, com aportes de capital que totalizam mais de US$ 13,5 bilhões desde 2017. Em 2024, a Vingroup e Vuong prometeram mais US$ 3,4 bilhões em financiamento para a VinFast, dos quais se esperava que US$ 1,97 bilhão viessem de Vuong pessoalmente e até US$ 1,38 bilhão da Vingroup, por meio de empréstimos, dividendos e venda de ativos.
Essa dependência da fortuna do fundador é altamente incomum para uma empresa do porte da Vingroup e levanta dúvidas sobre a sustentabilidade de seu modelo de negócios. Analistas financeiros classificaram a empresa como de alto risco; plataformas como a Alpha Spread observam que os lucros da Vingroup cobrem apenas 40% de suas despesas com juros. Grandes investidores estrangeiros reagiram vendendo suas ações da Vingroup, corroendo ainda mais a confiança do mercado.
Riscos cambiais e exposição internacional
A crise de dívida da Vingroup é agravada por um risco cambial significativo. Cerca de 41% dos juros de sua dívida total são denominados em dólares americanos, enquanto 92% da receita da VinFast vem do mercado interno vietnamita, onde o dong vem se desvalorizando. Essa incompatibilidade aumenta a pressão financeira sobre a empresa, que precisa pagar dívidas denominadas em dólares com receitas em uma moeda local enfraquecida.
Para garantir seus empréstimos gigantescos, Vuong ofereceu como garantia uma ampla carteira de ativos, incluindo linhas de produção em Haiphong, a fábrica de baterias da VinES em Ha Tinh e até a fábrica de EVs em construção na Carolina do Norte. A Vingroup também atua como fiadora da dívida de US$ 2,54 bilhões da VinFast, dos quais mais de US$ 1,6 bilhão vencem em 2025.
Escrutínio regulatório e volatilidade do mercado
A Vingroup e a VinFast vêm enfrentando um escrutínio cada vez maior de reguladores e investidores. Em julho de 2024, a Comissão de Valores Mobiliários dos Estados Unidos (SEC) repreendeu a VinFast por inflar suas receitas em um documento, obrigando a empresa a admitir “erros contábeis” que superestimaram as vendas em US$ 33,9 milhões. Esse episódio, somado a uma ação coletiva de acionistas que alegam que as perspectivas da empresa foram exageradas, prejudicou ainda mais sua credibilidade nos mercados internacionais.
A percepção do mercado sobre a estabilidade da Vingroup é bastante sensível. Em julho de 2025, rumores de que Vuong estaria proibido de deixar o Vietnã desencadearam um colapso no mercado de ações, reduzindo seu patrimônio líquido em US$ 490 milhões em apenas seis horas. O governo vietnamita respondeu com alertas contra a disseminação de informações falsas, ressaltando a importância sistêmica do conglomerado para a economia nacional. A Vingroup emprega mais de 40 mil pessoas e responde por cerca de 2% do PIB do Vietnã, o que torna sua saúde financeira uma questão de interesse nacional.
Mudanças estratégicas: recuo no Ocidente e foco nos mercados emergentes
Após o fracasso custoso de sua entrada nos mercados dos EUA e da Europa, a VinFast agora está redirecionando sua estratégia. A empresa anunciou planos para se concentrar no Sudeste Asiático e em outros mercados emergentes, onde cresce a demanda por EVs acessíveis e a concorrência de montadoras estabelecidas é menos intensa. O novo mini EV VF3 da VinFast, com preço de US$ 9.200, foi projetado para atrair o mercado de massa nesses países, mirando consumidores que estão trocando as motocicletas por carros.
Essa mudança reflete o reconhecimento de que as ambições anteriores da empresa eram prematuras. Como afirmou Pham Nhat Vuong em uma recente reunião de acionistas,
Grande prejuízo. Portanto, não há necessidade de pressa.A VinFast espera que, ao construir uma base mais sólida nos mercados emergentes, possa retomar suas ambições globais no futuro. Os primeiros sinais são promissores: mais de 27 mil pessoas se candidataram para comprar o VF3 nos três primeiros dias após a abertura dos pedidos. No entanto, a empresa ainda enfrenta forte concorrência de fabricantes chinesas de EVs, como a BYD, e precisa superar desafios ligados à produção local, à infraestrutura de recarga e à confiança dos consumidores.
Implicações mais amplas: grande demais para falir?
A crise de dívida da Vingroup tem implicações de longo alcance para a economia e a governança corporativa do Vietnã. O domínio do conglomerado em setores-chave e seus estreitos laços com o governo levaram alguns observadores a descrevê-lo como “grande demais para falir”. Há preocupações com o risco moral — a possibilidade de que o governo se sinta obrigado a socorrer a Vingroup caso seus problemas financeiros ameacem a economia em geral.
Especialistas do setor alertam que a dependência da Vingroup de dívidas, da contabilidade pouco transparente e da fortuna pessoal do fundador é insustentável. O braço imobiliário da empresa, a Vinhomes, tradicionalmente tem sido sua principal fonte de lucros, mas o setor imobiliário vietnamita está agora em crise, com regras mais rígidas, endividamento elevado e excesso de oferta. A Vingroup respondeu negociando a venda de ativos, incluindo shopping centers e imóveis, a investidores estrangeiros. Essas medidas, porém, talvez não sejam suficientes para compensar as perdas contínuas da VinFast e os desafios da expansão internacional.
Como disse um analista à Reuters,
O rápido crescimento da VinFast dependeu das vendas a empresas afiliadas, uma tendência que deve continuar enquanto a empresa luta para atrair compradores do varejo em meio ao enfraquecimento da demanda global por EVs.Essa dependência das vendas internas e do apoio financeiro da Vingroup e de Vuong levanta dúvidas sobre a viabilidade real do negócio.
É realista atingir o ponto de equilíbrio até 2026?
Apesar dos desafios crescentes, Pham Nhat Vuong continua afirmando publicamente seu compromisso com o sucesso da VinFast. Ele prometeu “nunca desistir da VinFast” e planeja levar a empresa ao ponto de equilíbrio até o fim de 2026. Alcançar essa meta exigiria recuperar um investimento acumulado superior a US$ 20 bilhões e quitar mais de US$ 10 bilhões em dívidas — uma tarefa difícil, considerando a trajetória atual da empresa.
O caminho da VinFast até a lucratividade depende de vários fatores:
- Ampliar com sucesso as vendas de modelos acessíveis, como o VF3, nos mercados emergentes
- Reduzir a dependência de vendas internas e descontos
- Obter capital independente e atrair investidores estratégicos
- Melhorar a qualidade dos produtos e o reconhecimento da marca
- Lidar com os riscos cambiais e a volatilidade dos mercados globais
Embora a empresa tenha avançado na expansão de sua infraestrutura de recarga e na adaptação de produtos aos mercados locais, a dimensão do desafio financeiro continua enorme. Em meados de 2025, a VinFast ainda registrava perdas crescentes, e a margem líquida da Vingroup quase caiu pela metade desde a listagem da VinFast nos EUA.
Em resumo
- A Vingroup, maior conglomerado do Vietnã, enfrenta uma crise de dívida, com passivos de US$ 31 bilhões — 86% de seus ativos — e pagamentos diários de juros de US$ 3,2 milhões.
- A agressiva expansão da empresa no setor de veículos elétricos por meio da VinFast resultou em perdas enormes: a subsidiária nunca teve lucro e perdeu mais de US$ 3 bilhões somente em 2024.
- As ambições globais da VinFast fracassaram, especialmente nos EUA e na Europa, levando a uma mudança estratégica para mercados emergentes da Ásia e modelos de EVs acessíveis.
- As demonstrações financeiras da Vingroup revelam irregularidades e forte dependência da fortuna pessoal de seu fundador, Pham Nhat Vuong, para cobrir perdas e pagar dívidas.
- Riscos cambiais, escrutínio regulatório e volatilidade do mercado complicam ainda mais as perspectivas da empresa e levantam dúvidas sobre sua sustentabilidade e importância sistêmica para a economia vietnamita.
- Apesar dos desafios em curso, Vuong continua comprometido com a VinFast e pretende levá-la ao ponto de equilíbrio até 2026 — uma meta que muitos analistas consideram extremamente ambiciosa diante da realidade financeira atual.