Malásia supera a Indonésia: uma nova era para o mercado automotivo da ASEAN
Pela primeira vez na história, a Malásia ultrapassou a Indonésia e se tornou o maior mercado automotivo da Associação das Nações do Sudeste Asiático (ASEAN). Esse marco representa uma mudança significativa no cenário automobilístico da região e reflete transformações econômicas, tecnológicas e competitivas mais amplas, que estão remodelando o setor automotivo do Sudeste Asiático. Enquanto a ascensão malaia é impulsionada por marcas nacionais fortes e pela rápida adoção de veículos elétricos (EVs), a Indonésia enfrenta ventos contrários na economia, e a Tailândia atravessa um período de recuperação e de retração das montadoras japonesas. Enquanto isso, o Vietnã sobe rapidamente no ranking e está prestes a ultrapassar as Filipinas como o quarto maior mercado da região.
Conteúdo
- Malásia supera a Indonésia: uma nova era para o mercado automotivo da ASEAN
- O que levou a Malásia ao topo?
- Indonésia: pressões econômicas e uma classe média em retração
- Tailândia: recuperação, crescimento dos EVs e retração das marcas japonesas
- A Tailândia continua atraente para investimentos
- Vietnã: a estrela em ascensão do mercado automotivo da ASEAN
- Montadoras chinesas e a revolução dos EVs
- Mudanças nas cadeias de fornecimento e o futuro do setor automotivo da ASEAN
- Contexto econômico e regulatório mais amplo
- Em resumo
Este artigo analisa os fatores por trás da ascensão da Malásia, os desafios enfrentados pela Indonésia e pela Tailândia, o crescimento do Vietnã e as implicações mais amplas para o setor automotivo da ASEAN, que entra em uma nova era de concorrência, inovação e transformação.
O que levou a Malásia ao topo?
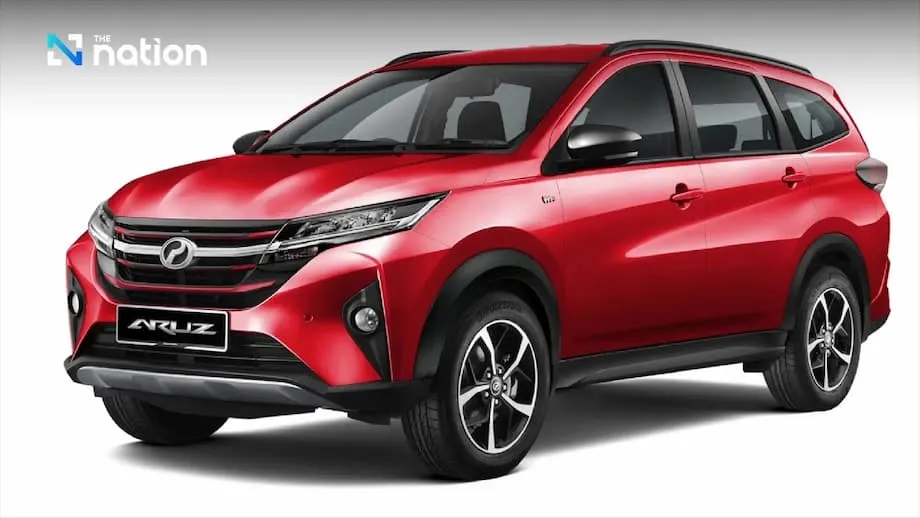
O mercado automotivo da Malásia é dominado há muito tempo pelas marcas nacionais Perodua e Proton, que, juntas, responderam por 63% das vendas de carros no primeiro semestre de 2025. Essas marcas se beneficiaram do apoio indireto do governo, de parcerias estratégicas com empresas globais (como a Daihatsu para a Perodua e a Geely para a Proton) e de um profundo conhecimento das preferências dos consumidores locais. Modelos populares como o Perodua Alza e o Proton Saga continuam no topo dos rankings de vendas, ao lado de modelos internacionais favoritos, como o Toyota Vios e o Honda City.
Mas a grande virada veio com o crescimento explosivo dos veículos elétricos e híbridos. No primeiro semestre de 2025, as vendas de EVs na Malásia dispararam 91% em relação ao mesmo período do ano anterior, chegando a 12.733 unidades, enquanto as vendas de híbridos cresceram 12%, para 17.480 unidades. Esse avanço reflete não apenas a mudança nas preferências dos consumidores, mas também os incentivos do governo, a melhoria da infraestrutura de recarga e a chegada de marcas chinesas de EVs com preços competitivos.
As montadoras chinesas, lideradas pela BYD, conquistaram espaço rapidamente no mercado malaio de EVs. No primeiro semestre de 2025, os EVs chineses representaram quase 50% de todos os carros elétricos novos registrados no país. Sozinha, a BYD entregou 5.434 unidades, superando as 4.043 da Proton e as 2.399 da Tesla. O preço acessível e a confiabilidade de modelos chineses como o Neta V, o BYD Dolphin e o MG ZS EV atraíram consumidores malaios, sobretudo com a redução gradual dos subsídios aos combustíveis e a alta dos preços da gasolina.
Apesar desse avanço, os EVs ainda representam uma pequena parcela, cerca de 4,3%, dos registros totais de veículos na Malásia. No entanto, as ambiciosas metas do governo — fazer com que os EVs correspondam a 15% das vendas de carros novos até 2030 e a 80% até 2050 — apontam claramente o rumo para o futuro.
Indonésia: pressões econômicas e uma classe média em retração
Com uma população superior a 280 milhões de habitantes, a Indonésia tradicionalmente tem o maior mercado automotivo da ASEAN. No entanto, em 2024 e ao longo de 2025, o setor automotivo do país enfrentou desafios significativos. As vendas de carros caíram 21% em junho de 2025, a primeira queda expressiva desde março de 2024. O recuo é atribuído à perda de poder de compra da classe média, a condições mais rigorosas de crédito ao consumidor e à própria redução da classe média, que passou de 21,4% da população em 2019 para apenas 17,1% em 2024.
Economistas do Banco Danamon apontaram que a queda nas vendas de carros está estreitamente ligada a essas pressões econômicas. A aprovação mais restrita de financiamentos de veículos, o elevado endividamento das famílias e o aumento do IVA reduziram ainda mais a demanda. Embora continue sendo um mercado importante, as perspectivas da Indonésia para 2025 são cautelosas: projeta-se apenas um leve aumento nas vendas de veículos leves, e os riscos de queda persistem.
Apesar desses desafios, a Indonésia está se posicionando para se tornar um polo de EVs no futuro. Grandes investimentos, como o Projeto de Integração de Baterias da Indonésia, buscam construir uma cadeia de fornecimento completa para baterias de EVs, da mineração de níquel à fabricação e reciclagem de baterias. Montadoras chinesas como Geely e Wuling estão ampliando sua presença, e o governo oferece incentivos para atrair mais investimentos na produção de EVs.
Tailândia: recuperação, crescimento dos EVs e retração das marcas japonesas
A Tailândia é conhecida há muito tempo como a “Detroit da Ásia”, por ser um importante polo de fabricação automotiva para marcas globais, especialmente as japonesas. Em 2023, o país produziu 2,55 milhões de veículos, e a expectativa é chegar a quase 3 milhões até 2028. O setor contribui com mais de 10% do PIB do país e sustenta milhões de empregos, direta e indiretamente.
No entanto, o mercado automobilístico tailandês enfrentou ventos contrários. Em 2024, as vendas caíram 16%, e no primeiro trimestre de 2025 houve uma queda de 7% em relação ao mesmo período do ano anterior. Os principais motivos foram o alto endividamento das famílias, a aprovação mais restrita de financiamentos de veículos e a incerteza econômica. Ainda assim, há sinais de recuperação. No segundo trimestre de 2025, as vendas de carros aumentaram 3,6%, registrando a primeira alta trimestral desde o terceiro trimestre de 2022. A recuperação é impulsionada em grande parte pela rápida adoção de veículos elétricos: as vendas de EVs avançaram 33% no primeiro semestre de 2025, para 69.005 unidades, o equivalente a 23% das vendas totais de carros.
O governo tailandês está promovendo agressivamente a produção de EVs, oferecendo subsídios, reduções de impostos e incentivos à fabricação local. A meta é que 30% da produção de veículos seja elétrica até 2030. Marcas chinesas como BYD e MG já estão entre as dez mais vendidas na Tailândia, desafiando o domínio histórico das montadoras japonesas.
Enquanto isso, as marcas japonesas estão consolidando ou reduzindo suas operações. A Honda está fechando sua fábrica em Ayutthaya, a Suzuki encerrará as atividades de sua fábrica de montagem na Tailândia até o fim de 2025, e a Nissan está passando por uma reestruturação e se preparando para fechar uma de suas duas fábricas tailandesas. Essas medidas refletem mudanças globais mais amplas, incluindo o impacto das novas tarifas dos Estados Unidos e a concorrência cada vez mais intensa de montadoras chinesas e de outros países asiáticos.
A Tailândia continua atraente para investimentos
Apesar desses desafios, a Tailândia continua atraindo investidores estrangeiros graças à sua sólida rede de fornecedores, aos altos índices de produção local e aos incentivos do governo. O país está investindo fortemente em infraestrutura preparada para EVs, centros de pesquisa e desenvolvimento e zonas econômicas especiais, como o Corredor Econômico Oriental. Essas iniciativas buscam manter a Tailândia como uma potência automotiva regional, mesmo em meio à profunda transformação do setor.
Vietnã: a estrela em ascensão do mercado automotivo da ASEAN
O Vietnã está se consolidando rapidamente como um dos principais atores do cenário automotivo da ASEAN. No primeiro semestre de 2025, o PIB vietnamita cresceu 7,52%, a maior alta em 15 anos, impulsionado pela expansão da classe média e pelas fortes vendas de automóveis. As vendas de carros no segundo trimestre de 2025 aumentaram 18%, chegando a 90.772 unidades, e o país está a caminho de ultrapassar as Filipinas e se tornar o quarto maior mercado automotivo da ASEAN.
O crescimento do Vietnã é impulsionado por vários fatores:
- Uma classe média em expansão, com poder de compra crescente
- Forte apoio do governo aos EVs, incluindo a isenção da taxa de registro para veículos elétricos a bateria até 2027
- O sucesso da VinFast, montadora nacional de EVs, que vendeu 87.000 veículos elétricos no mercado doméstico em 2024
- O aumento das vendas de híbridos e veículos comerciais, impulsionado por investimentos em infraestrutura e pelo lançamento de novos modelos
O mercado automobilístico vietnamita também se beneficia de investimentos estrangeiros, do crescimento das exportações e de um ambiente regulatório favorável. No entanto, as negociações tarifárias em andamento e as tensões no comércio global podem representar riscos para o crescimento futuro.
Montadoras chinesas e a revolução dos EVs
Uma das tendências mais transformadoras do setor automotivo da ASEAN é a rápida ascensão das montadoras chinesas, especialmente no segmento de EVs. Marcas como BYD, MG, Wuling e Chery estão investindo fortemente em fabricação local, cadeias de fornecimento e pesquisa e desenvolvimento na Malásia, na Tailândia, na Indonésia e no Vietnã. Seus modelos acessíveis e inovadores estão mudando as preferências dos consumidores e intensificando a concorrência com marcas japonesas e ocidentais.
Na Malásia, os EVs chineses já respondem por quase metade de todos os novos registros de carros elétricos. Na Tailândia, BYD e MG estão entre as dez principais marcas, e, em Singapura, a BYD foi a marca de EVs mais vendida em 2024. A Indonésia também tem recebido mais investimentos de montadoras chinesas: Wuling e BYD conquistaram, cada uma, 4% do mercado.
Essas mudanças estão transformando a ASEAN em uma importante plataforma para as ambições globais no setor de EVs. A região funciona tanto como um grande mercado quanto como um polo de cadeias de fornecimento de baterias, componentes e veículos acabados.
Mudanças nas cadeias de fornecimento e o futuro do setor automotivo da ASEAN
O avanço dos EVs e a entrada de novos concorrentes estão provocando mudanças significativas na logística das cadeias de fornecimento em todo o Sudeste Asiático. As montadoras estão transferindo a produção para unidades locais, instalando fábricas de baterias e componentes e se adaptando a novos fluxos comerciais dentro da região. Os governos estão investindo em infraestrutura preparada para EVs, incluindo estações de recarga, eletrificação de portos e zonas especializadas no manuseio e na reciclagem de baterias.
As empresas de logística estão sob pressão para aprimorar suas capacidades digitais, administrar o transporte multimodal complexo e garantir a resiliência das cadeias de fornecimento diante da demanda irregular e das incertezas regulatórias. A combinação em evolução de EVs, híbridos e veículos com motor a combustão interna torna as redes de produção e distribuição ainda mais complexas.
Apesar dos desafios, espera-se que o papel da ASEAN como base competitiva de produção e polo emergente de exportação de EVs continue crescendo. A previsão é de que o mercado automotivo da região se recupere modestamente em 2025, com vendas totais de veículos leves projetadas em 3,19 milhões de unidades. Ainda assim, persistem riscos de queda, entre eles a incerteza econômica global, políticas comerciais protecionistas e a necessidade de manter os investimentos em infraestrutura e inovação.
Contexto econômico e regulatório mais amplo
As mudanças no mercado automotivo da ASEAN ocorrem em meio a transformações econômicas e regulatórias mais amplas. Tensões comerciais, novas tarifas (como as impostas pelos Estados Unidos) e incertezas regulatórias afetam os padrões de investimento e as expectativas de crescimento em toda a região. Enquanto Vietnã e Filipinas demonstram resiliência, Indonésia e Tailândia estão revendo suas metas e adotando políticas monetárias mais flexíveis para apoiar a recuperação.
As tendências de investimento estrangeiro direto são variadas: há um aumento nos projetos ligados a EVs, mas o número total de projetos caiu em razão das incertezas globais. Os governos estão respondendo com incentivos, melhorias na infraestrutura e alianças estratégicas para manter a competitividade e atrair novos investimentos.
Em resumo
- A Malásia ultrapassou a Indonésia e se tornou o maior mercado automotivo da ASEAN, impulsionada por marcas nacionais fortes e pela rápida adoção de EVs.
- A Indonésia enfrenta pressões econômicas, uma classe média em retração e crédito mais restrito, mas está investindo em cadeias de fornecimento de EVs para recuperar o ritmo.
- A Tailândia está se recuperando, com as vendas de EVs impulsionando o crescimento, mas as montadoras japonesas estão recuando diante da concorrência crescente das marcas chinesas.
- O Vietnã é a estrela em ascensão da região, com forte crescimento econômico, um mercado automotivo em expansão e amplo apoio do governo aos EVs.
- As montadoras chinesas estão conquistando rapidamente participação de mercado em toda a ASEAN e transformando o cenário competitivo e as cadeias de fornecimento.
- O setor automotivo da ASEAN atravessa um período de profunda transformação. A expectativa é de uma recuperação moderada em 2025, mas desafios e oportunidades significativos permanecem no horizonte.