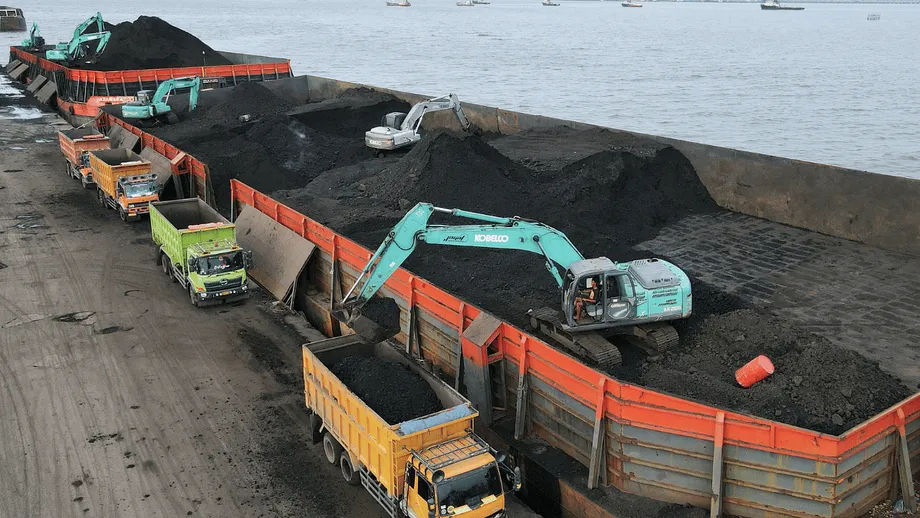
Expansão das exportações de carvão da Indonésia perde força em meio à transição global para carvão de maior qualidade
A Indonésia, há muito tempo a maior exportadora mundial de carvão térmico, enfrenta uma mudança drástica em suas perspectivas. O setor de carvão do país, um pilar de sua economia, está sob pressão crescente, à medida que seus dois maiores clientes — China e Índia — reduzem as importações de carvão indonésio em favor de alternativas de outros fornecedores com maior poder calorífico (CV). Essa mudança estratégica está remodelando os fluxos do comércio global de carvão e obrigando as mineradoras indonésias a repensar seus modelos de negócios, com amplas implicações para a economia do país e o mercado global de energia.
Conteúdo
- Expansão das exportações de carvão da Indonésia perde força em meio à transição global para carvão de maior qualidade
- Por que China e Índia estão deixando de comprar carvão indonésio?
- Concorrência de fornecedores alternativos
- Expansão da produção interna na China e na Índia
- Impacto nas exportações de carvão e na economia da Indonésia
- Desafios operacionais e regulatórios
- Vencedores e perdedores no mercado global de carvão
- Tendências de preços e dinâmica do mercado
- Resposta estratégica da Indonésia: mercado interno e setor de fundição
- Obstáculos regulatórios e de política pública
- Riscos de longo prazo e perspectivas
- Implicações mais amplas para a transição energética global
- Em resumo
Por que China e Índia estão deixando de comprar carvão indonésio?
A questão central está na qualidade do carvão. O carvão indonésio tem, em sua maior parte, poder calorífico médio ou baixo, o que significa que produz menos energia por tonelada do que o carvão de maior qualidade de países como Austrália, Mongólia, África do Sul e Rússia. Com a queda dos preços globais do carvão, a diferença de preço entre o carvão de baixa e o de alta qualidade diminuiu, tornando este último mais atraente para compradores que buscam maior eficiência energética e menos emissões.
Vasudev Pamnani, diretor da I-Energy Natural Resources, empresa indiana de comércio de carvão, explica a lógica econômica:
O carvão com maior poder calorífico é mais caro, mas produz mais energia por dólar gasto aos preços atuais. Um milhão de toneladas de carvão com maior poder calorífico pode substituir 1,2 milhão a 1,3 milhão de toneladas, ou até 1,5 milhão de toneladas, da Indonésia.
Isso significa que usinas e usuários industriais na China e na Índia podem atender às suas necessidades de energia com menos carvão se optarem por variedades de maior qualidade, reduzindo tanto os custos quanto as emissões.
Concorrência de fornecedores alternativos
China e Índia não estão apenas comprando menos carvão indonésio: estão buscando ativamente novos fornecedores. Nos primeiros cinco meses de 2025, as exportações de carvão da Mongólia para a China aumentaram 44,8%, enquanto os embarques da África do Sul para a Índia cresceram 26,1%. Os dois países também ampliaram as importações do Cazaquistão, da Colômbia, de Moçambique e da Tanzânia, que surgiu como um novo participante no mercado global de carvão desde que o conflito entre Rússia e Ucrânia interrompeu rotas comerciais tradicionais.
Na China, o carvão russo com desconto e de qualidade semelhante pressionou ainda mais as exportações indonésias. Zhiyuan Li, analista da Kpler, observa que o carvão indonésio de poder calorífico médio e baixo está tendo dificuldade para competir com essas alternativas mais baratas. Enquanto isso, o carvão de alta qualidade da Austrália conquistou participação no mercado chinês, e os comerciantes indianos estão diversificando suas fontes para incluir opções com maior densidade energética.
Expansão da produção interna na China e na Índia
Outro fator importante é o rápido aumento da produção interna de carvão na China e na Índia. A produção chinesa alcançou um recorde de 4,9 bilhões de toneladas, enquanto a indiana superou a marca de 1 bilhão de toneladas. Esse aumento da oferta local faz parte de uma estratégia mais ampla para reforçar a segurança energética e reduzir a dependência das importações, especialmente enquanto os dois países buscam administrar custos e controlar emissões.
Li Xuegang, analista da Associação Chinesa de Transporte e Distribuição de Carvão, destaca a mudança de política:
O governo vai reduzir drasticamente a demanda por carvão de baixo poder calorífico e de baixa qualidade com controles de emissões mais rigorosos.
O preço de referência do carvão térmico na China caiu ao menor nível em quatro anos, e as empresas de serviços públicos do país conseguem cada vez mais obter carvão de melhor qualidade no mercado interno ou de fornecedores próximos, reduzindo ainda mais a participação da Indonésia no mercado.
Impacto nas exportações de carvão e na economia da Indonésia
Os números contam uma história preocupante. Nos primeiros cinco meses de 2025, as exportações de carvão térmico da Indonésia para a China e a Índia caíram 12,3% e 14,3%, respectivamente, recuos maiores do que a queda geral das importações de carvão desses países. As exportações totais de carvão da Indonésia diminuíram 12%, para 187 milhões de toneladas no mesmo período, segundo dados da empresa de análise Kpler. Esse é o menor nível em três anos e sinaliza uma possível queda de longo prazo.
China e Índia respondem juntas por quase dois terços das exportações de carvão da Indonésia, por isso o impacto é profundo. O setor de carvão representa cerca de 3,6% da atividade econômica da Indonésia e emprega dezenas de milhares de pessoas. Uma retração prolongada ameaça não apenas os lucros das empresas, mas também as receitas do governo e o emprego nas regiões produtoras.
Desafios operacionais e regulatórios
Com a redução das oportunidades de exportação, as mineradoras indonésias estão correndo para realinhar suas estratégias. Muitas estão desviando as vendas para o mercado interno, especialmente para o setor de fundição de minerais, em rápida expansão e com margens de lucro melhores do que as do setor de geração de energia, fortemente regulado. As entregas de carvão no mercado interno agora representam 48,6% da oferta nacional, a maior participação em mais de uma década.
No entanto, a demanda interna continua limitada. A produção nacional de carvão deve cair de 836 milhões de toneladas em 2024 para menos de 800 milhões neste ano, enquanto o consumo interno deve chegar a apenas 250 milhões a 260 milhões de toneladas, ante 233 milhões no ano passado. Isso deixa um excedente significativo, que resulta em equipamentos de mineração subutilizados e ineficiências operacionais.
Ardhi Ishak Kosen, chefe de relações industriais da Associação de Profissionais de Mineração da Indonésia (Perhapi), manifesta preocupação:
Os equipamentos de mineração estão subutilizados: algumas máquinas ficam paradas, enquanto outras operam por menos horas ou nem chegam a funcionar.
As mineradoras também pedem ao governo que revogue regulamentações que aumentam a pressão financeira, como a mistura obrigatória de biodiesel e a exigência de manter no país uma parcela das receitas em moeda estrangeira obtidas com exportações. Alguns compradores apontaram o preço de referência do carvão da Indonésia (HBA), que continua acima das cotações vigentes no mercado global, como um fator que contribui para a queda das exportações.
Vencedores e perdedores no mercado global de carvão
A mudança de estratégia da China e da Índia criou novos vencedores no mercado global de carvão. A participação da Mongólia no mercado chinês e a da África do Sul no mercado indiano atingiram níveis recordes. Melhorias na infraestrutura e na logística tornaram mais econômicas para a China as importações ferroviárias de carvão da Mongólia e da Rússia, enquanto o carvão sul-africano é cada vez mais procurado por compradores indianos.
Austrália, Cazaquistão, Colômbia, Moçambique e Tanzânia também ganharam espaço como fornecedores alternativos. A diversificação das cadeias de abastecimento é, em parte, uma resposta às tensões geopolíticas, como o conflito entre Rússia e Ucrânia, que interrompeu fluxos comerciais tradicionais e incentivou os compradores a buscar novos parceiros.
Tendências de preços e dinâmica do mercado
Os preços globais do carvão estão em queda desde o fim de 2023. O preço do carvão australiano de Newcastle, com 6.300 kcal/kg e na modalidade FOB, teve média de US$ 104,41 por tonelada em maio de 2025, uma queda de 26,5% em relação ao mesmo mês do ano anterior. Os índices do carvão indonésio e australiano, que refletem as qualidades preferidas pelos compradores chineses, recuaram, e o indicador de referência australiano caiu mais rapidamente. Isso tornou o carvão de maior qualidade mais acessível aos compradores asiáticos e acelerou a mudança para longe do fornecimento indonésio.
O transporte marítimo e a logística também tiveram influência. A melhoria das conexões ferroviárias da Mongólia e da Rússia com a China reduziu os custos de transporte, enquanto o excesso de oferta no mercado de transporte marítimo de granéis sólidos manteve baixas as tarifas de frete, facilitando a compra de carvão de uma gama mais ampla de fornecedores.
Resposta estratégica da Indonésia: mercado interno e setor de fundição
Em resposta à queda das exportações, as mineradoras indonésias estão direcionando cada vez mais seus esforços ao mercado interno, sobretudo ao setor de fundição de minerais. As fundições de níquel, em particular, tornaram-se um ponto positivo, oferecendo preços melhores do que os do setor elétrico ou dos compradores internacionais. A política de obrigação de abastecimento ao mercado interno (DMO, na sigla em inglês) do governo exige que uma parcela da produção de carvão seja vendida no país, e espera-se que as fundições absorvam 31,2% do volume da DMO deste ano, enquanto a geração de eletricidade continua sendo o principal consumidor, com 58%.
Gita Mahyarani, diretora-executiva interina da Associação de Mineradoras de Carvão da Indonésia (APBI), explica a mudança:
Os produtores estão priorizando o cumprimento dos contratos existentes. Estão concentrando esforços especialmente nos países do Sudeste Asiático que ainda dependem do carvão de poder calorífico médio, onde o uso de usinas termelétricas a carvão continua elevado e a demanda por carvão [MCV] segue sólida; a proximidade também oferece uma vantagem logística.
A eficiência de custos tornou-se uma prioridade para as empresas de mineração que buscam manter a competitividade em um mercado desafiador. No entanto, o crescimento da demanda local é limitado, e a superprodução continua sendo um risco.
Obstáculos regulatórios e de política pública
Líderes do setor pedem alívio regulatório para enfrentar a retração. Ardhi, da Perhapi, sugere que os produtores de carvão melhorem a eficiência operacional e reduzam os investimentos de capital. Ele também pede ao governo que revogue políticas que aumentam os encargos financeiros, como o uso obrigatório do biodiesel B40 e a exigência de manter no país uma parcela das receitas em moeda estrangeira obtidas com exportações.
Alguns compradores afirmam que o preço de referência do carvão da Indonésia (HBA), usado como base para os embarques de exportação, é alto demais em comparação com as cotações do mercado global e contribuiu para a queda das exportações. O HBA foi fixado em US$ 98,61 por tonelada para a segunda metade de junho de 2025, uma queda de 2,33% em relação ao início do mês, mas ainda acumulava recuo de 23% desde março.
Riscos de longo prazo e perspectivas
Especialistas alertam que a retração atual pode sinalizar um declínio mais duradouro do setor de carvão da Indonésia. O setor depende fortemente de poucos compradores e, à medida que China e Índia ampliam a produção interna e migram para o carvão de maior qualidade, as perspectivas de exportação da Indonésia provavelmente continuarão limitadas.
Hazel Ilango, do Energy Shift Institute, alerta:
Esses são sinais que as mineradoras indonésias também precisam começar a levar a sério.
Há outros riscos. A maioria das empresas indonésias de carvão é rigidamente controlada por pessoas de dentro, o que limita a flexibilidade e a inovação. Regulamentações como as regras de abastecimento interno e os royalties elevados também comprimem os lucros, enquanto o acesso ao financiamento global é restrito. O setor privado e os investidores geralmente se concentram em ganhos de curto prazo, em vez de planos de transição de longo prazo, e as políticas governamentais costumam ser inconsistentes.
A Indonésia enfrenta um dilema de políticas públicas: comprometeu-se a reduzir as emissões e fazer a transição para energia limpa, mas continua expandindo a produção de carvão e aprovando novas usinas. Subsídios internos mantêm o carvão barato, mas proibições repentinas de exportação já desorganizaram os mercados globais. Enquanto isso, a empresa estatal de serviços públicos planeja desativar usinas a carvão antes do previsto, como parte de um acordo de transição de US$ 20 bilhões, ao mesmo tempo que novas usinas são construídas para abastecer o setor de fundição.
Implicações mais amplas para a transição energética global
A mudança da China e da Índia para longe do carvão indonésio faz parte de uma tendência global mais ampla em direção a energia mais limpa e maior eficiência. Mais de 75% do crescimento da demanda por energia na China no ano passado foi atendido por fontes de energia limpa. A Índia também está investindo pesadamente em energias renováveis e buscando reduzir sua dependência do carvão importado.
Para a Indonésia, o desafio é diversificar sua economia e seu setor energético para não ficar para trás enquanto o mundo avança rumo a um futuro de menos emissões de carbono. A crise atual pode servir de alerta para que formuladores de políticas públicas e líderes do setor acelerem a transição para uma energia mais limpa e um crescimento econômico mais sustentável.
Em resumo
- As exportações de carvão da Indonésia para China e Índia caíram acentuadamente, à medida que os dois países migram para carvão de maior qualidade e maior densidade energética, proveniente de fornecedores alternativos.
- Os preços globais do carvão recuaram, diminuindo a diferença de custo entre o carvão de baixa e o de alta qualidade e tornando este último mais atraente para os compradores.
- China e Índia estão ampliando a produção interna de carvão e diversificando as importações, reduzindo ainda mais a dependência do fornecimento indonésio.
- As mineradoras indonésias estão se voltando para o mercado interno, especialmente para o setor de fundição de minerais, mas a demanda local é limitada.
- Ineficiências operacionais, encargos regulatórios e contradições nas políticas públicas agravam os desafios do setor.
- Especialistas alertam que a retração pode sinalizar um declínio de longo prazo e pedem que a Indonésia acelere a transição para energia mais limpa e diversifique sua economia.