Aprovação Legislativa e Cronograma de Implementação
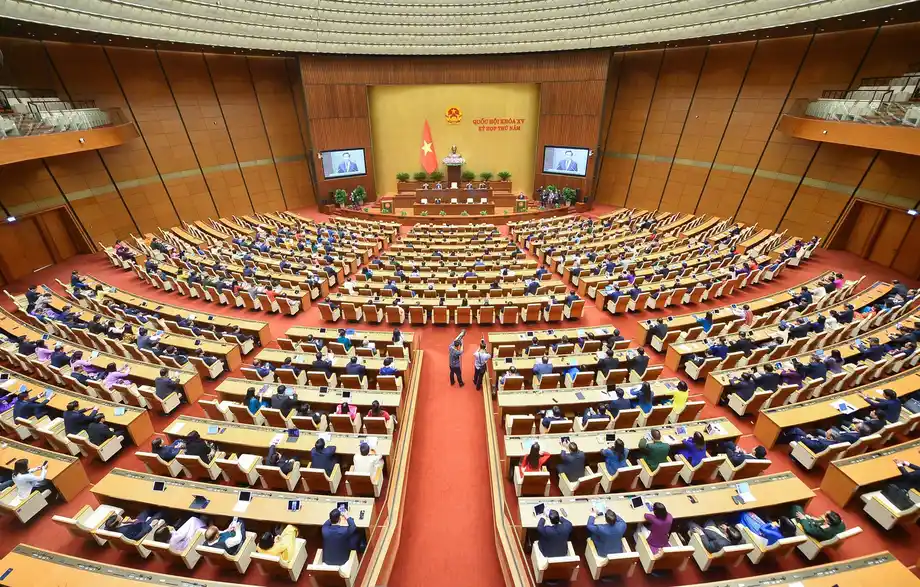
O Vietnã deu um passo decisivo para resolver um enorme acúmulo de entraves administrativos e financeiros que afetam milhões de entidades empresariais. Na tarde de 21 de novembro de 2026, a Assembleia Nacional aprovou por ampla maioria uma resolução especial que trata de taxas de licença empresarial pendentes e das multas por atraso no pagamento associadas. Dos 455 delegados que votaram, 453 votaram a favor, refletindo um forte consenso legislativo. A recém-promulgada Resolução da Assembleia Nacional estabelece medidas direcionadas, concebidas para remover obstáculos econômicos de longa data para empresas inativas. A política entra em vigor imediatamente após a aprovação e vigora até 30 de junho de 2028, oferecendo uma janela estruturada para que os contribuintes quitem obrigações passadas e regularizem seus registros administrativos.
Conteúdo
- Aprovação Legislativa e Cronograma de Implementação
- Entendendo o Escopo dos Contribuintes Inativos
- Disposições de Alívio para Taxas de Licença Empresarial
- Condições para Isenção de Multas por Atraso no Pagamento de Outros Tributos
- Exclusões e Salvaguardas contra Abuso da Política
- Procedimentos Administrativos Automatizados e Conveniência para o Contribuinte
- Compromissos Internacionais e Impacto Orçamentário
- Em Resumo
Autoridades governamentais apresentaram a medida sob um procedimento legislativo acelerado durante a segunda sessão da 16ª Assembleia Nacional. A iniciativa responde a dificuldades persistentes enfrentadas por empresários que encerraram suas atividades há anos, mas permaneceram vinculados ao sistema tributário devido a dívidas acumuladas. Antes da votação legislativa, o Ministro das Finanças, Ngô Văn Tuấn, apresentou o relatório explicativo do governo detalhando o escopo do acúmulo e o arcabouço operacional necessário para processar milhões de processos dormentes.
Entendendo o Escopo dos Contribuintes Inativos
Dados compilados pelo Ministério das Finanças indicam que, em 23 de outubro de 2026, o país tinha mais de 2,5 milhões de contribuintes classificados em duas categorias administrativas distintas. O primeiro grupo compreende entidades que pararam de operar, mas não concluíram os procedimentos formais necessários para invalidar seus números de identificação fiscal, comumente conhecidos como status 03. O segundo grupo é formado por empresas que desapareceram de seus endereços registrados sem concluir os protocolos de encerramento, designadas como status 06. Autoridades enfatizam que essas categorias representam um conjunto de casos não resolvidos que exigem revisão administrativa sistemática, e não uma suposição automática de que toda entidade listada atualmente possui dívidas fiscais.
Entre esses milhões de casos, aproximadamente 710 mil contribuintes possuem passivos registrados de taxas de licença empresarial acompanhados no sistema nacional de gestão tributária. Esse subconjunto específico acumulou uma dívida principal agregada de aproximadamente 1,25 trilhão de dong vietnamita, além de cerca de 438 bilhões de dong vietnamita em multas por atraso no pagamento correspondentes. Além disso, as autoridades fiscais identificaram quase dois milhões de contribuintes nos status 03 e 06 cujas obrigações de taxa de licença empresarial durante o período de inatividade ainda não haviam sido formalmente calculadas ou lançadas no sistema. Cálculos projetados indicam que o registro dessas obrigações não contabilizadas poderia gerar cerca de 15 trilhões de dong vietnamita em passivos teóricos, elevando o conjunto total de dívidas potenciais para aproximadamente 16,688 trilhão de dong vietnamita se toda entidade afetada concluir procedimentos de encerramento ou restauração.
Disposições de Alívio para Taxas de Licença Empresarial
A resolução prevê cancelamento direcionado de dívidas de taxas de licença empresarial acumuladas ao longo de vários anos, incluindo obrigações anteriores a 2017. As taxas de licença empresarial representaram historicamente uma exigência fiscal anual imposta a organizações comerciais, empresas individuais e comerciantes individuais. Entidades corporativas enfrentavam anteriormente taxas anuais que variavam entre um milhão e três milhões de dong vietnamita com base em seu capital registrado, enquanto empresas familiares pagavam entre 300 mil e um milhão de dong vietnamita conforme suas faixas de receita. Embora o Vietnã tenha abolido oficialmente a política de taxa de licença empresarial em 1º de janeiro de 2026, obrigações não pagas de anos anteriores persistiram como um grande obstáculo que impedia ex-proprietários de negócios de encerrar seus processos fiscais.
Sob as novas regras, contribuintes elegíveis enquadrados no status 03 e no status 06 recebem perdão completo da dívida tanto da taxa principal de licença empresarial quanto de quaisquer multas por atraso no pagamento anexas identificadas pelas autoridades fiscais em 23 de outubro de 2026. Pessoas que se enquadram no escopo da política, mas nunca declararam ou pagaram suas taxas históricas de licença empresarial, ficam isentas de apresentar declarações retroativas e não enfrentarão encargos por atraso no pagamento. O cancelamento aplica-se exclusivamente aos valores qualificados que permaneçam não pagos no momento em que os administradores fiscais executam o processo de regularização.
Condições para Isenção de Multas por Atraso no Pagamento de Outros Tributos
Embora as taxas de licença empresarial sejam perdoadas automaticamente para processos qualificados, isenções de multas por atraso no pagamento relativas a outros tipos de tributos exigem o cumprimento de condições legais rigorosas. A legislação mantém que dívidas tributárias principais, como taxas de arrendamento de terra e taxas de uso da terra, ainda devem ser pagas integralmente. Revisões do governo revelaram que, dentro do conjunto mais amplo de multas por atraso no pagamento em análise, cerca de 3 trilhões de dong vietnamita refere-se especificamente a obrigações atrasadas de arrendamento e uso da terra, correspondendo a uma dívida principal subjacente de cerca de 3,7 trilhão de dong vietnamita.
Para obter perdão de encargos por atraso no pagamento de outras categorias de tributos, o contribuinte deve cumprir simultaneamente dois requisitos obrigatórios. Primeiro, a pessoa física ou jurídica deve pagar integralmente todas as dívidas tributárias principais subjacentes e quaisquer penalidades financeiras resultantes de infrações administrativas. Segundo, o contribuinte deve apresentar um dossiê de solicitação completo e válido pedindo a restauração ou o encerramento de seu número de identificação fiscal, que deve ser oficialmente recebido pelas autoridades fiscais até 30 de junho de 2028, o mais tardar.
Exclusões e Salvaguardas contra Abuso da Política
Parlamentares incorporaram critérios de exclusão rigorosos para impedir que maus agentes explorem a resolução para obter ganho financeiro. Contribuintes que praticaram evasão fiscal, fraude fiscal ou uso ilícito de notas fiscais e documentos comerciais estão estritamente proibidos de receber alívio de multas por atraso no pagamento. Da mesma forma, filiais subsidiárias e escritórios de representação são excluídos se suas matrizes permanecerem ativamente envolvidas em operações comerciais ou em suspensões temporárias de operação. Além disso, o alívio é negado a qualquer entidade que tenha continuado a gerar atividades produtivas, receita comercial ou obrigações fiscais relacionadas enquanto formalmente listada sob o status 03 ou status 06.
Existe uma exceção para empresas que venderam ou liquidaram ativos físicos remanescentes exclusivamente com o objetivo de encerrar as operações, desde que tenham declarado corretamente e pago integralmente os tributos gerados por essas transações específicas. O Ministro das Finanças, Ngô Văn Tuấn, delineou a lógica por trás dessas salvaguardas durante as deliberações parlamentares, observando que penalidades administrativas acumuladas frequentemente excediam a capacidade financeira real de empresários com negócios dormentes que desejavam regularizar sua situação jurídica.
O acúmulo de taxas de licença empresarial e de multas por atraso no pagamento associadas funciona como uma barreira primária que impede ex-proprietários de negócios de retornar para finalizar suas obrigações legais.
Essa dinâmica contribuiu para uma situação em que uma parcela substancial de entidades corporativas registradas permaneceu legalmente ativa nos registros administrativos, apesar de ter cessado as operações físicas anos antes.
Procedimentos Administrativos Automatizados e Conveniência para o Contribuinte
O arcabouço de implementação foi concebido para minimizar encargos administrativos para cidadãos que tentam encerrar processos empresariais dormentes. Os contribuintes não são obrigados a compilar ou apresentar dossiês de solicitação separados que peçam especificamente o cancelamento de dívidas de taxas de licença empresarial e multas por atraso no pagamento. Em vez disso, os dirigentes das agências de gestão tributária recorrerão diretamente aos dados armazenados no sistema centralizado de gestão de informações fiscais para executar cancelamentos de dívida de contas qualificadas. Os cancelamentos de dívida concluídos serão publicados publicamente no portal web oficial da autoridade de administração tributária e transmitidos diretamente aos contribuintes que utilizam contas eletrônicas de transações fiscais, quando disponíveis.
Para garantir equidade e continuidade, a resolução determina que as autoridades fiscais não podem aplicar medidas de execução ou apreensões de ativos a valores de dívida que se qualifiquem para perdão. Se um contribuinte apresentar um dossiê de solicitação válido e cumprir todas as obrigações de dívida principal antes do prazo de 30 de junho de 2028, mas os funcionários fiscais enfrentarem atrasos no processamento do processo, o procedimento administrativo continuará até a conclusão sob o guarda-chuva protetor da resolução. Por outro lado, se as autoridades descobrirem posteriormente que um beneficiário na verdade se enquadrava em critérios de exclusão, como fraude ou negociação ativa durante o período de dormência, a agência tributária tem a obrigação legal de restaurar retroativamente os valores de multa perdoados.
Compromissos Internacionais e Impacto Orçamentário
O momento do esforço legislativo de alívio está alinhado com reformas econômicas mais amplas e compromissos internacionais de transparência. Em 9 de outubro de 2026, a União Europeia removeu o Vietnã de sua lista principal de jurisdições não cooperativas e transferiu o país para um nível secundário de monitoramento, enquanto aguardava os resultados de avaliação aprofundada do Fórum Global sobre Transparência e Troca de Informações para Fins Tributários, programados para o segundo trimestre de 2028. Manter uma posição favorável exige que o governo implemente mecanismos verificáveis para monitorar e resolver entidades jurídicas inativas, atualizar bancos de dados de registros e garantir troca de informações confiável.
Análises do Ministério das Finanças indicam que a eliminação das multas por atraso no pagamento para entidades dos status 03 e status 06 reduzirá as dívidas duvidosas monitoradas em aproximadamente 9,99 trilhão de dong vietnamita. Embora essa redução remova lançamentos contábeis incobráveis do monitoramento ativo, autoridades enfatizam que muitas dessas contas dormentes envolvem operadores desaparecidos que detêm zero ativos recuperáveis. Ao trocar recuperações de multas de baixa probabilidade pela cobrança ativa de dívidas principais e por encerramentos administrativos limpos, a política transforma peso morto burocrático estático em dados verificáveis de conformidade.
Em Resumo
- A Assembleia Nacional aprovou a resolução especial em 21 de novembro de 2026, com voto favorável de 453 dos 455 delegados participantes.
- A política permanece em vigor de 21 de novembro de 2026 a 30 de junho de 2028, visando mais de 2,5 milhões de contribuintes inativos classificados sob os status 03 e status 06.
- Entidades elegíveis recebem perdão completo das taxas principais de licença empresarial e das multas por atraso no pagamento relacionadas, sem necessidade de apresentar solicitações de isenção separadas.
- O perdão de encargos por atraso no pagamento de outros tributos exige o pagamento integral de dívidas tributárias principais e multas administrativas, juntamente com uma solicitação válida de encerramento do código fiscal até 30 de junho de 2028.
- Entidades envolvidas em fraude fiscal, emissão ilegal de notas fiscais ou atividades comerciais não autorizadas durante seu período de inatividade são estritamente excluídas do alívio de multas.