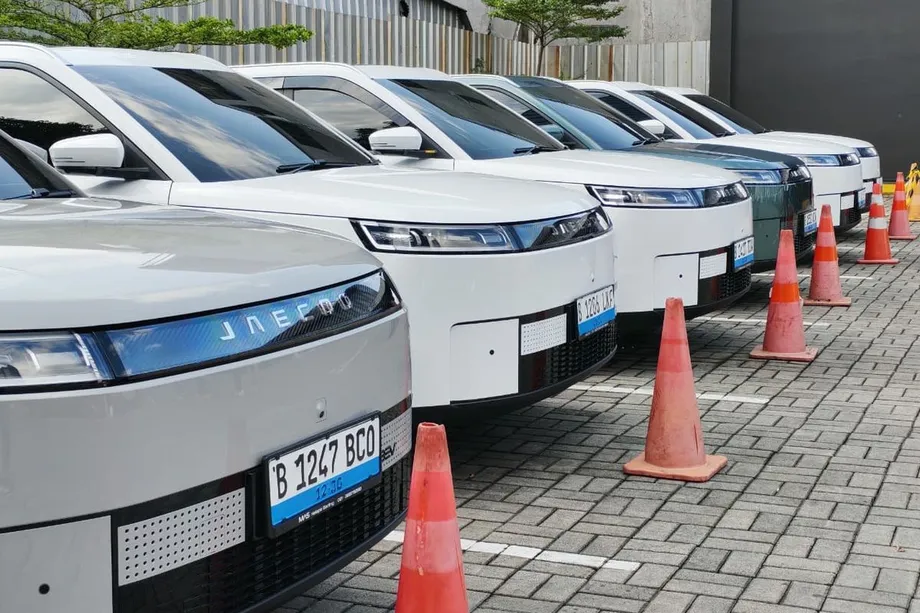
Marcas chinesas ganham terreno enquanto o mercado de carros da Indonésia cresce
Fabricantes de automóveis chineses venderam 17.272 veículos na Indonésia em outubro de 2026, representando 24,4% de um mercado de veículos leves de 70.716 unidades, segundo dados da Gasgoo. A quota tem aumentado por vários meses consecutivos à medida que modelos elétricos e marcas mais novas atraem compradores, mesmo enquanto os fabricantes japoneses mantêm as maiores posições do mercado.
Conteúdo
- Marcas chinesas ganham terreno enquanto o mercado de carros da Indonésia cresce
- Por que os totais do mercado diferem?
- Marcas japonesas ainda definem a escala do mercado
- Carros elétricos pequenos e SUVs tornam a pressão visível
- A queda da BYD mostra por que um modelo popular não é suficiente
- PHEVs estão crescendo, mas um modelo lidera por uma grande margem
- A produção local sobe junto com as vendas
- O que a próxima etapa da competição dependerá
- Pontos-chave
Toyota liderou a tabela de marcas de outubro com 23.551 vendas, seguido pela Daihatsu com 10.772. BYD ficou em terceiro lugar no geral, com 6.639 veículos, enquanto a Suzuki registrou 6.104 e a Mitsubishi 3.739. Quatro marcas chinesas entraram no top 10: BYD, OMODA e JAECOO, Wuling e Geely.
A forma como o mercado está mudando é clara nos números de crescimento. As vendas de OMODA e JAECOO atingiram 3.618, alta de 1.063,3% em relação a um ano antes, enquanto a Geely vendeu 1.560, alta de 757,1%. As 2.101 vendas da Wuling foram 48,5% superiores. A BYD, por outro lado, caiu 37,3% em relação ao ano anterior, um lembrete de que o crescimento rápido em um grupo de marcas pode coexistir com uma queda acentuada para um líder individual.
Os veículos elétricos são centrais para essa mudança. Veículos elétricos a bateria, ou BEVs, e veículos híbridos plug-in, ou PHEVs, juntos representaram 26,2% do mercado de veículos leves em outubro. Os BEVs representaram 23,8% e os PHEVs 2,4%, enquanto os veículos movidos apenas por motores de combustão interna representaram 63,3%.
Por que os totais do mercado diferem?
Dois levantamentos de outubro descrevem mercados de tamanhos diferentes. A série Gasgoo usada para a quota de 24,4% das marcas chinesas é classificada como veículos leves e totaliza 70.716. Um levantamento separado baseado na Gaikindo sobre vendas atacadistas nacionais coloca as vendas de outubro em 81.482, alta de 10% em relação a 74.051 um ano antes. Vendas atacadistas significam veículos enviados das fábricas para as concessionárias, e não carros comprados diretamente pelos clientes.
As figuras devem ser lidas dentro de suas próprias séries. Os totais publicados não fornecem uma explicação para a diferença de 10.766 veículos entre eles, então a quota de 24,4% aplica-se ao levantamento de 70.716 veículos. Em outra diferença entre as contagens de marcas, a Gasgoo lista OMODA e JAECOO em 3.618, enquanto um levantamento baseado na Gaikindo lista Jaecoo em 3.514. Ambos registram a BYD em 6.639.
A dados da Gaikindo publicados em 9 de novembro registraram vendas atacadistas de outubro de 23.551 veículos Toyota, 10.772 Daihatsu, 6.284 Suzuki, 6.639 BYD, 3.514 Jaecoo e 2.101 Wuling. Um levantamento separado que cobre 17 marcas chinesas colocou suas vendas atacadistas combinadas de outubro em 18.415, ou 22,6% do total nacional. As marcas nesse levantamento foram BYD, Jaecoo, Geely, Wuling, Chery, Aion, MG, Danza, Xpeng, Jetour, GWM, iCAR, DFSK, Changan, Baic, Lepas e Maxus. Isso difere da figura de 17.714 marcas chinesas citada abaixo; os dados disponíveis não explicam a diferença de cobertura ou fornecem uma reconciliação oficial com o levantamento de veículos leves da Gasgoo.
A figura baseada na Gaikindo para vendas atacadistas de marcas chinesas foi de 17.714 veículos, um aumento relatado de 13,67% em relação a outubro de 2025. As duas totais de marcas chinesas, 17.272 e 17.714, vêm de levantamentos separados e não devem ser combinados. O crescimento geral do mercado nacional também dá aos fabricantes um pool maior de potenciais compradores, mas os ganhos contínuos dependem de modelos que se encaixem no orçamento das famílias.
Marcas japonesas ainda definem a escala do mercado
Toyota e Daihatsu juntas venderam 34.323 veículos em outubro, perto de metade do total de veículos leves de 70.716. Sua liderança reflete uma base forte de veículos familiares com motores de combustão, enquanto os fabricantes chineses ganham terreno mais visivelmente em carros elétricos e SUVs pequenos.
Figuras anteriores mostram o quão longe os líderes estabelecidos ficaram das marcas de carros elétricos mais novos. Em sua tabela de vendas por marca de 2025, a Gaikindo registrou vendas atacadistas da Toyota de 202.376 veículos e vendas da Daihatsu de 107.090 de janeiro a outubro de 2025. A BYD registrou 30.670 no mesmo período. As figuras não são diretamente comparáveis com um mês de vendas de 2026, mas mostram a escala de partida muito diferente das marcas.
O mercado mais amplo de 2026 também não é mais simplesmente uma competição entre os maiores grupos japoneses. Vendas atacadistas nacionais de janeiro a outubro atingiram 760.476, alta de 19,7% em relação ao mesmo período do ano anterior. O Grupo Astra, que inclui Toyota e Daihatsu, vendeu 372.721, ou 49% do mercado. As marcas não-Astra juntas venderam 387.755, cerca de 51%.
Apenas em outubro, as marcas não-Astra venderam 43.748 veículos, 6.014 a mais que os 37.734 da Astra. Esse grupo inclui fabricantes de longa tempo assim como empresas chinesas, então as figuras não representam apenas as marcas chinesas. Elas mostram que os compradores estão espalhando as compras por uma gama mais ampla de fabricantes.
Carros elétricos pequenos e SUVs tornam a pressão visível
Dois modelos ilustram como as marcas chinesas estão perseguindo motoristas cotidianos. O Dolphin Surf da BYD vendeu 4.329 unidades em outubro e ficou em segundo lugar entre todos os modelos, embora sua quota seja desafiada por outros carros elétricos pequenos. O J5 EV da Jaecoo vendeu 3.366 e liderou o segmento de SUVs elétricos a bateria.
Esses modelos competem em partes do mercado conscientes de preço onde o tamanho compacto e os custos de operação podem importar tanto quanto a história da marca. Um BEV usa uma bateria e um motor elétrico em vez de um motor a gasolina. Para um commuter, um carro elétrico menor pode fazer a troca para energia de bateria parecer mais acessível; um SUV elétrico compacto oferece um corpo mais alto e mais espaço enquanto direciona uma audiência similar.
O total de outubro da Jaecoo ilustra como uma marca em rápido crescimento pode estar concentrada em um único vehicle. De suas 3.514 vendas no levantamento baseado na Gaikindo, 3.366 foram modelos J5. De janeiro a outubro, a Jaecoo vendeu 30.748 veículos, e 30.001 foram J5s. O J5 também deu à marca 22,3% do mercado de BEVs do país nesses 10 meses, atrás da BYD com 32,8% e à frente da Geely com 11,9%.
O chefe de produto da Jaecoo na Indonésia, Ryan Ferdiean Tirto, disse que o J5 ainda era o principal contribuidor de vendas da empresa. Ele também identificou um campo lotado de novos modelos como um desafio. Seus comentários descrevem uma força e um risco: um modelo popular pode rapidamente construir o volume de uma marca, mas a dependência de um único vehicle deixa as vendas expostos quando novos rivais chegam.
A presente, o Jaecoo J5 permanece o principal contribuidor para o nosso volume de vendas na Indonésia.
A queda da BYD mostra por que um modelo popular não é suficiente
A BYD permanece a maior marca chinesa em outubro pela contagem da Gasgoo, mas suas 6.639 vendas caíram 37,3% em relação ao ano anterior. O mês forte do Dolphin Surf não impediu que o total da marca caísse, mostrando como as vendas em todo o portfólio de uma empresa podem se mover de forma diferente do resultado de um único modelo.
A Geely e a Wuling estão expandindo de pontos diferentes. As 1.560 vendas da Geely marcaram uma alta de 757,1%, embora seu EX2 tenha perdido terreno em relação ao seu alto anterior e enfrente uma competição próxima do Dolphin Surf e do J5 EV em faixas de preço próximas. As Air EV e Bingo da Wuling direcionam o mercado de mini carros elétricos de muito baixo custo, onde o preço é uma parte importante do apelo.
OMODA e JAECOO foram o grupo de marcas chinesas de maior crescimento em outubro nos dados da Gasgoo. Suas 3.618 vendas foram mais de 10 vezes o nível de um ano antes. A MG está apostando em seu SUV elétrico S5, enquanto as vendas de seu híbrido ZS aumentaram. A Jetour, que vende tanto veículos a combustão quanto híbridos plug-in, registrou 428 veículos, mais de 300% acima do ano anterior.
O presidente de desenvolvimento de mercado da Gaikindo, Jongkie D. Sugiarto, ligou o crescimento das vendas de carros chineses ao design de produtos e ao custo-benefício. Ele disse que o crescimento futuro dependerá da capacidade dos fabricantes de manter os veículos ao alcance dos compradores locais.
Muitos carros, incluindo marcas chinesas, foram lançados com bom design e preços acessíveis.
O ponto dele vai para o teste prático para os fabricantes: uma longa lista de modelos só importa se os compradores podem comprá-los e encontrar um vehicle adaptado às suas necessidades. As vendas de outubro mostram forte interesse, mas também uma corrida entre as marcas chinesas que vendem veículos em segmentos e faixas de preço similares.
PHEVs estão crescendo, mas um modelo lidera por uma grande margem
PHEVs combinam uma bateria e um motor elétrico com um motor de combustão. Eles podem percorrer alguns trajetos em electricidade, enquanto o motor fornece outra fonte de energia. Vendas atacadistas de PHEV em outubro subiram para 1.725 de 1.294 em setembro. De janeiro a outubro, as vendas relatadas atingiram 11.990, alta de 215,7% em relação a 3.798 no mesmo período de 2025.
Marcas chinesas preencheram todos os 10 lugares em um ranking de outubro dos modelos PHEV mais vendidos. O M6 DM da BYD liderou com 1.142 veículos, cerca de dois terços do total de 1.725 do mês. O T2 i-DM da Jetour foi segundo com 148, seguido pelo J7 SHS da Jaecoo com 110 e pelo Tiggo 8 CSH da Chery com 76.
A diferença entre o líder e os outros é grande: o M6 DM vendeu quase oito vezes mais veículos que o modelo Jetour colocado em segundo. Os J7 e J8 PHEVs da Jaecoo juntos representaram 747 vendas de janeiro a outubro, comparado com 30.001 para seu BEV J5 no mesmo período. As marcas chinesas estabeleceram-se nos PHEVs, mas esses números mostram o quanto de volume a Jaecoo atualmente obtém de um modelo apenas de bateria.
Fabricantes japoneses mantêm uma posição mais forte em veículos híbridos elétricos, que usam um motor a gasolina e um motor elétrico mas não são geralmente plugados para carregar. Isso significa que a competição na transição da Indonésia está espalhada por diferentes tecnologias: as marcas chinesas têm um pé firme nos BEVs e no início do crescimento dos PHEVs, enquanto os fabricantes japoneses mantêm vendas amplas de motores de combustão e uma presença sólida nos HEVs.
A produção local sobe junto com as vendas
Fabricantes de automóveis chineses também estão construindo uma presença manufatureira na Indonésia. A produção local de veículos de marcas chineses atingiu 130.751 de janeiro a outubro de 2026, alta de 231,6% em relação a 39.430 no mesmo período de 2025. Isso representou 11,77% da produção total de veículos da Indonésia de 1.110.919.
A BYD produziu 39.774 veículos localmente, a maior figura entre as marcas chinesas e sexta entre todos os fabricantes na Indonésia. A Jaecoo produziu 30.480 usando instalações de montagem operadas pela PT Handal Indonesia Motor. A Geely produziu 18.015, a Wuling 17.609 e a Chery 13.772.
A montagem local pode trazer a produção mais perto dos clientes que uma empresa quer servir e apoiar uma rede mais ampla de concessionários e serviços. Ela também dá aos fabricantes uma maneira de construir uma presença duradémia além de importar veículos. Para os compradores, as perguntas práticas permanecem o preço de compra, o acesso a serviço e a disponibilidade dos modelos que eles querem.
As figuras de vendas e produção mostram duas mudanças ligadas: as marcas chinesas estão ganhando visibilidade em showroom, e suas fábricas estão produzindo mais veículos localmente. A quota de 24,4% de outubro no levantamento de veículos leves é uma posição substancial, enquanto a quota de produção de 11,77% mostra que a localização ainda tem espaço para crescer.
O que a próxima etapa da competição dependerá
Fabricantes de carros chineses encontrou abertas com BEVs e SUVs elétricos pequenos, mas a competição está apertando nas mesmas faixas de preço. O EX2, Dolphin Surf e J5 EV todos enfrentam compradores pesando custo, tamanho e equipamento. Uma linha de modelos quase substitutos pode dividir a demanda entre os próprios modelos de uma empresa assim como entre as marcas.
Expandir a gama pode ajudar os fabricantes a servir mais de um tipo de commuter. Passageiros podem querer um carro elétrico pequeno, famílias podem precisar de um SUV maior, e empresas podem procurar veículos comerciais. Os PHEVs podem atraír compradores que querem dirigir elétrico para algumas viagens mas valorizam um motor de combustão para outras. A montagem local e uma distribuição mais ampla podem apoiar essas escolhas, desde que os veículos finais permaneçam acessíveis.
O crescimento do mercado abriu espaço para novos entrantes, mas não removeu a vantagem das marcas estabelecidas. A Toyota e a Daihatsu ainda vendem muito mais do que qualquer único fabricante chinês, e os veículos com motor de combustão representaram 63,3% da mistura de veículos leves de outubro. A tarefa dos fabricantes de automóveis chineses é transformar o interesse por veículos elétricos e o rápido crescimento da produção em vendas repetidas em uma gama mais ampla de clientes.
Pontos-chave
- Marcas chinesas venderam 17.272 veículos e mantiveram 24,4% do mercado de 70.716 veículos leves em outubro, segundo dados da Gasgoo.
- Toyota e Daihatsu permaneceram as duas primeiras marcas. A BYD ficou em terceiro lugar, enquanto quatro marcas chinesas entraram no top 10.
- BEVs e PHEVs juntos representaram 26,2% do mercado de veículos leves de outubro; veículos com motor de combustão representaram 63,3%.
- O M6 DM da BYD liderou as vendas de PHEV em outubro com 1.142 veículos, enquanto marcas chinesas tomaram todos os 10 lugares em um ranking de modelos.
- A produção de veículos de marcas chinesas na Indonésia subiu 231,6% em relação ao ano anterior para 130.751 de janeiro a outubro de 2026.