O crédito permanece acima de 20% enquanto formuladores de políticas avaliam riscos
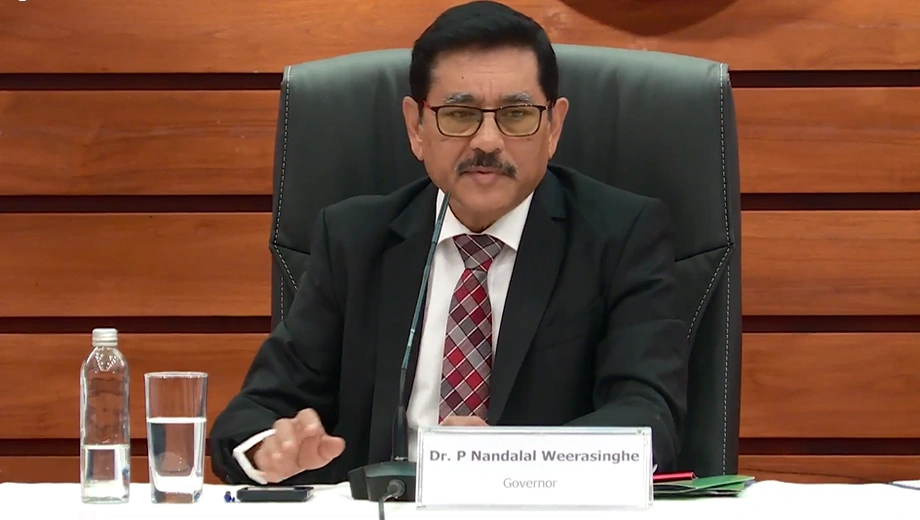
O governador do Banco Central do Sri Lanka, Nandalal Weerasinghe, disse na sexta-feira, 20 de novembro de 2026, que pessoas e empresas não devem se conter ao contrair empréstimos se puderem pagá-los. O banco não estabelece uma meta para a velocidade de crescimento dos empréstimos, disse ele. Em vez disso, usa as taxas de juros para influenciar a tomada de empréstimos em toda a economia e observa se a demanda poderia adicionar pressão aos preços ou às importações.
Conteúdo
- O crédito permanece acima de 20% enquanto formuladores de políticas avaliam riscos
- Por que o Banco Central está acompanhando a demanda total?
- O que mostram os dados de empréstimos?
- Os bancos estão recusando tomadores de empréstimos?
- Por que o Governador defende empréstimos com garantia em ouro?
- Quais regras se aplicam a credores não bancários?
- Como mudaram o crédito e as taxas?
- Principais Pontos
O conselho surge enquanto o crédito total na economia cresce a mais de 20%. Esse ritmo arrefeceu de cerca de 24% a 25% durante a recuperação após a crise do país em 2024 e 2025, mas permanece elevado pelos padrões do Sri Lanka. Weerasinghe disse que um crescimento acima de 20% por dois anos consecutivos é raro na história do país e reflete uma oferta forte de empréstimos.
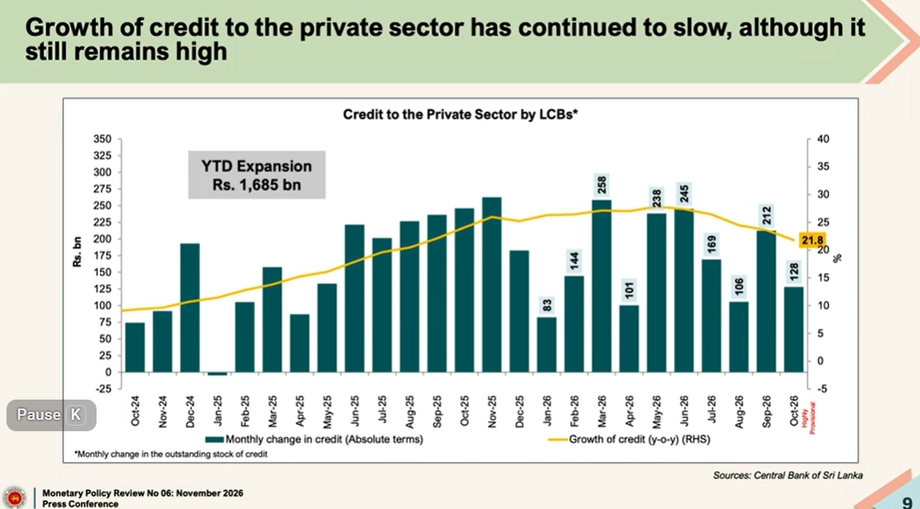
O crédito do setor privado, uma medida de empréstimos a empresas e famílias que exclui a tomada de empréstimos pelo governo, crescia cerca de 21,8% ao ano. O número geral de crédito e o número do setor privado descrevem partes diferentes da concessão de crédito, portanto não devem ser lidos como estimativas concorrentes.
Weerasinghe rejeitou sugestões de que os tomadores de empréstimos devem esperar antes de contrair dívidas. Ele disse que tomar empréstimos às taxas de mercado atuais poderia apoiar a atividade econômica quando atender a uma necessidade genuína ou apoiar uma oportunidade de negócio viável, e quando o tomador tiver meios de fazer os pagamentos. Seu conselho não era uma orientação para assumir dívidas independentemente do custo ou das circunstâncias.
"Neste momento, de acordo com as taxas de juros vigentes, se alguém tem capacidade de contrair empréstimos, definitivamente deve fazer um empréstimo", disse Weerasinghe.
Para as famílias, o teste prático é saber se a renda pode cobrir os pagamentos junto com outros custos. Para uma empresa, os bancos também examinam se um projeto proposto é viável e se o tomador provavelmente pagará. Um empréstimo pode apoiar gastos, investimentos e empregos, mas um tomador que não consegue cumprir os pagamentos pode enfrentar dificuldades financeiras.
Por que o Banco Central está acompanhando a demanda total?
O Banco Central está preocupado com como a tomada de empréstimos tanto pelo setor privado quanto pelo governo afeta a demanda agregada. Em termos simples, a demanda agregada é a demanda total por bens e serviços em toda a economia. Mais empréstimos podem dar a famílias e empresas dinheiro para gastar, enquanto a tomada de empréstimos pelo governo também apoia os gastos públicos.
Parte desses gastos pode ser direcionada a bens importados. Se a demanda por importações subir acentuadamente, pode pressionar as finanças externas do país. Uma demanda forte também pode elevar os preços se as empresas não conseguirem suprir rapidamente bens e serviços suficientes. Portanto, o Banco Central observa se a tomada de empréstimos está adicionando pressão inflacionária, em vez de definir um valor fixo de crédito que os bancos devem fornecer.
As taxas de juros são uma forma pela qual o banco influencia essa demanda. Taxas mais altas geralmente tornam os empréstimos mais caros e podem desencorajar alguns empréstimos; taxas mais baixas podem tornar os empréstimos mais atrativos. A política é direcionada à demanda em toda a economia, disse Weerasinghe, e não a interromper empréstimos a um setor ou tipo de tomador escolhido.
O Banco Central não decide quanto cada banco empresta a setores específicos. Ele define as taxas de política e fornece liquidez, enquanto os bancos avaliam as solicitações e os tomadores decidem se procuram empréstimos. Liquidez significa os fundos disponíveis no sistema financeiro para que os bancos façam pagamentos e concedam crédito.
O que mostram os dados de empréstimos?
O crescimento do crédito privado arrefeceu em relação ao seu ritmo mais rápido, mas permanece acima de 20%. Alguns meses ainda registraram aumentos grandes, incluindo setembro. O crescimento contínuo ocorre enquanto os custos de empréstimo no mercado subiram após um aumento de 100 pontos-base na taxa de política em maio. Cem pontos-base equivalem a um ponto percentual.
O diretor do Departamento de Pesquisa Econômica do Banco Central, Dr. Lasitha Pathberiya, apresentou dados mostrando que, desde o aumento de maio, a taxa de chamada interbancária subiu 108 pontos-base, a taxa de títulos do Tesouro de um ano subiu 146 pontos-base e a taxa de empréstimo primário semanal subiu 166 pontos-base. A taxa de empréstimo primário é a taxa que os bancos cobram de seus clientes corporativos mais solventes.
Os aumentos mostram como uma mudança de política pode ser transmitida às taxas nos mercados financeiros, embora o tamanho da mudança difira por tipo de empréstimo. O Banco Central também fez um novo aumento de taxa, descrito como o segundo aumento na semana, já que o crescimento do crédito privado permaneceu alto. O Conselho de Política Monetária elevou a Overnight Policy Rate (OPR) em 100 pontos-base, para 8,75%, em sua reunião de 25 de maio, de acordo com o comunicado do Banco Central, publicado no dia seguinte. A próxima declaração regular de revisão de política monetária estava agendada para 22 de julho de 2026.
Os bancos estão recusando tomadores de empréstimos?
Uma pesquisa recente de Oferta de Crédito do Banco Central apontou para uma demanda crescente por empréstimos junto com uma oferta mais restrita. Weerasinghe disse que essa combinação não significa que os bancos estejam recebendo instruções para desencorajar empréstimos. Taxas de juros mais baixas incentivaram mais pessoas e empresas a buscar crédito, enquanto os credores ainda precisam verificar se cada solicitante pode pagar e se um projeto de negócio é viável.
Essas verificações importam porque um empréstimo é uma promessa de devolver dinheiro, geralmente com juros, durante um período acordado. Um banco que empresta sem avaliar as finanças do tomador poderia enfrentar perdas, enquanto o tomador poderia ficar com pagamentos que não consegue administrar. As regras do Banco Central exigem que os credores considerem a capacidade de pagamento, a viabilidade do projeto e o risco antes de aprovar o crédito.
Weerasinghe disse que empréstimos pessoais, penhor e serviços financeiros estavam entre as áreas de crédito de crescimento mais rápido. Ele disse que a política de taxas de juros tem como objetivo arrefecer ou apoiar empréstimos em toda a economia, em vez de conter o crédito em um setor enquanto favorece outro.
A indicação de oferta mais restrita da pesquisa e a explicação do governador descrevem dois lados do processo de concessão de crédito: mais clientes podem estar solicitando, enquanto os credores continuam avaliando cada solicitação. A Pesquisa de Oferta de Crédito, concluída em 5 de maio de 2025, abrange todos os bancos comerciais licenciados e bancos especializados licenciados. Seus índices de difusão variam de -100 a 100 e ponderam as respostas dos bancos pela exposição de cada banco à carteira bruta total de empréstimos do setor bancário; um índice acima de zero indica um aumento, abaixo de zero uma diminuição, e zero nenhuma mudança. O índice geral de disposição a emprestar foi de 45,3 em 2025 Q1, abaixo de 47,5 em 2024 Q4, mas a pesquisa descreveu a disposição a emprestar como alta; sua perspectiva para 2025 Q2 foi de 57,3. A disposição a emprestar aumentou para empréstimos ao varejo, corporativos e para PMEs em 2025 Q1, enquanto diminuiu para empresas estatais. O índice geral de demanda por empréstimos subiu de 52,1 em 2024 Q4 para 63,2 em 2025 Q1, com uma perspectiva para 2025 Q2 de 52,7. O índice geral de pedidos de empréstimo rejeitados foi de 0,8 em 2025 Q1, um aumento marginal.
Por que o Governador defende empréstimos com garantia em ouro?
A penhora permite que um tomador de empréstimo receba um empréstimo ao oferecer ouro como garantia. Weerasinghe disse que agricultores e outros que podem não ter acesso fácil ao crédito bancário comum usam essa forma de empréstimo, incluindo para pagar custos de cultivo e quitar o empréstimo após a colheita.
O Governador disse que empréstimos com garantia em ouro podem ser uma opção mais acessível do que tomar empréstimos de credores informais, que podem cobrar taxas mais altas. Ele também citou uma regra do Banco Central que limita os empréstimos a 70% do valor do ouro oferecido em garantia. Esse limite de empréstimo sobre o valor significa que uma pessoa que oferece ouro no valor de 100 rupias pode contrair empréstimo de no máximo 70 rupias sob esse teto.
"É a maneira mais fácil de ter algum crédito para pessoas que não têm acesso normal e fácil a crédito. É uma taxa de juros razoável em comparação com a taxa do mercado informal", disse Weerasinghe.
A alta nos preços do ouro pode aumentar o valor da garantia e permitir que os tomadores contraiam empréstimos maiores. Uma queda acentuada nos preços do ouro poderia deixar o bem oferecido em garantia valendo menos em relação à dívida. Weerasinghe disse que o limite de 70% visa reduzir o risco tanto para os clientes quanto para os credores.
O teto não remove o dever de pagamento do tomador. Uma pessoa ainda precisa pagar nos termos do empréstimo para recuperar o ouro oferecido em garantia. Para os agricultores, o momento do pagamento pode depender da renda de uma colheita, o que pode tornar a capacidade de pagamento uma parte importante da decisão de contrair um empréstimo.
Quais regras se aplicam a credores não bancários?
O Banco Central manterá um teto para as taxas de depósito oferecidas por instituições financeiras não bancárias, incluindo financeiras registradas. O teto é calculado usando uma fórmula vinculada às taxas de títulos do Tesouro, e é ajustado a cada três meses.
Weerasinghe disse que muitas empresas já oferecem taxas abaixo do teto. Ele disse que o limite tem como objetivo impedir que financeiras registradas ofereçam taxas inusitadamente altas para atrair depósitos, uma prática que pode criar riscos para as empresas e seus clientes.
"O teto está lá para impedir que até mesmo financeiras registradas ofereçam taxas desnecessariamente altas para atrair depósitos. Isso é um risco", disse Weerasinghe.
Uma taxa de depósito é o juro que uma instituição financeira paga a um cliente por manter dinheiro com ela. Um teto estabelece um limite para essa oferta. O Governador não deu uma nova data para uma mudança na política; ele disse que a fórmula existente continuaria sendo ajustada trimestralmente.
Como mudaram o crédito e as taxas?
Durante 2024 e 2025, o crescimento do crédito total foi de cerca de 24% a 25% durante a recuperação após a crise.
Em maio de 2026, o Banco Central elevou sua Overnight Policy Rate (OPR) em 100 pontos-base, para 8,75%, seguido por taxas interbancárias, de títulos do Tesouro e de empréstimo primário mais altas.
Em setembro, o crédito do setor privado registrou uma grande expansão mensal, enquanto seu crescimento anual permaneceu em cerca de 21,8%.
Em 20 de novembro de 2026, o governador Nandalal Weerasinghe disse que o Banco Central não tinha uma meta fixa de crescimento do crédito e incentivou a tomada de empréstimos quando o pagamento era acessível.
A linha do tempo mostra por que o Banco Central está equilibrando o acesso ao crédito contra o risco de a demanda crescer muito rapidamente. A concessão de empréstimos permanece forte, as taxas de mercado subiram, e o banco diz que avaliará a tomada de empréstimos por seu efeito na demanda e na inflação em toda a economia.
Principais Pontos
O Banco Central não tem uma meta fixa para o crescimento do crédito.
O crescimento total do crédito está acima de 20%, abaixo de cerca de 24% a 25% durante a recuperação de 2024 a 2025.
O crédito do setor privado crescia cerca de 21,8% ao ano.
O Banco Central diz que os tomadores devem avaliar sua capacidade de pagamento, enquanto os bancos avaliam cada solicitação de empréstimo.
A Pesquisa de Oferta de Crédito de 2025 Q1 registrou um índice de disposição a emprestar de 45,3, abaixo de 47,5 no trimestre anterior, enquanto a demanda por empréstimos subiu para 63,2.
Empréstimos com garantia em ouro estão sujeitos a um teto de 70% de empréstimo sobre o valor, e o teto de taxa de depósito para instituições financeiras não bancárias permanecerá em vigor.