Congelamento das vendas chega ao fim enquanto a dívida pública se aproxima de 1 quatrilhão de wons
A Coreia do Sul eliminou a exigência de aprovação prévia do primeiro-ministro para a venda de ativos de instituições públicas, reabrindo uma fonte de recursos para empresas altamente endividadas, entre elas a Korea Electric Power Corporation (KEPCO). O Gabinete do Primeiro-Ministro comunicou a mudança a ministérios e instituições públicas em outubro de 2026, cerca de 11 meses depois de o presidente Lee Jae-myung ordenar a suspensão das vendas de ativos do governo, em meio à preocupação com os preços baixos.
Conteúdo
- Congelamento das vendas chega ao fim enquanto a dívida pública se aproxima de 1 quatrilhão de wons
- O que mudou e quais salvaguardas permanecem?
- Como a política chegou a este ponto
- KEPCO retoma análise de ativos no exterior
- Por que a KEPCO precisa de dinheiro antes do fim de 2027
- A rede elétrica disputa os mesmos recursos
- Habitação, gás e ferrovias enfrentam pressões distintas
- Algumas transações já foram retomadas
- Eliminar uma assinatura pode não acelerar as vendas
- Principais pontos
A pressão financeira é expressiva. O plano de gestão financeira do Ministério da Fazenda e Economia para 2026 a 2030 projeta que a dívida de 37 grandes instituições públicas aumentará de 778,3 trilhões de wons em 2026 para 997,4 trilhões de wons em 2030. São 219,1 trilhões de wons a mais, ou cerca de 28%, em quatro anos.
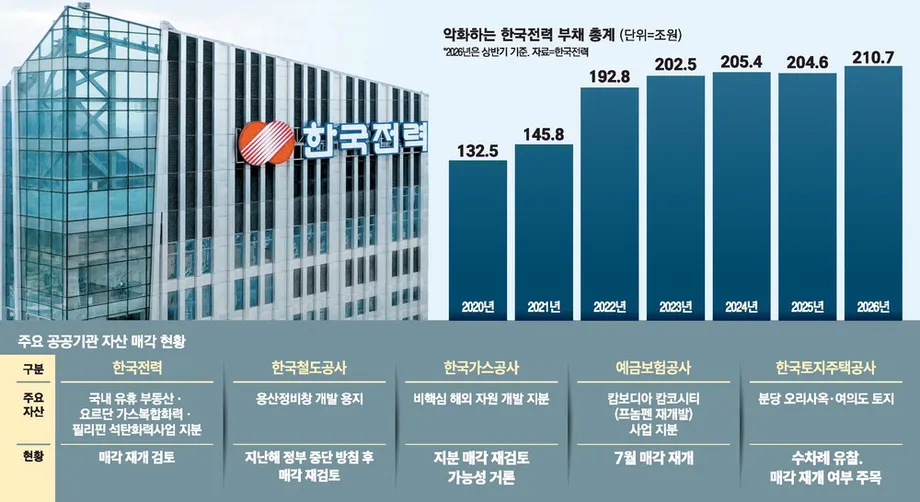
A KEPCO, cuja dívida total supera 200 trilhões de wons, está reavaliando a venda de participações em projetos de geração de energia na Jordânia e nas Filipinas. Entre outros ativos que podem ser vendidos estão terrenos sem uso, imóveis comerciais e participações em projetos de recursos naturais no exterior. As instituições públicas precisam de recursos tanto para administrar as dívidas existentes quanto para continuar investindo em redes elétricas, habitação e outros serviços.
O governo está eliminando uma etapa de aprovação, mas mantém controles destinados a evitar que bens públicos sejam vendidos por preços muito baixos. A comunicação prévia aos parlamentares continua prevista para grandes transações, e ainda está em análise uma proposta de lei que exige aprovação parlamentar para a venda de participações societárias de instituições públicas. Para essas empresas, a questão prática é com que rapidez poderão transformar possíveis vendas em dinheiro, cumprindo os requisitos que continuam em vigor.
O que mudou e quais salvaguardas permanecem?
A exigência de aprovação do primeiro-ministro foi uma resposta emergencial à controvérsia sobre a venda de ativos públicos por preços baixos. Embora as vendas pudessem avançar com essa aprovação, a necessidade de uma decisão no mais alto nível do governo, somada ao reforço dos controles internos e à preocupação com auditorias posteriores, restringiu fortemente os desinvestimentos.
O governo afirma que o sistema revisado oferece outras proteções. Um plano de reforma anunciado em dezembro de 2025 incluiu a comunicação prévia à comissão permanente pertinente da Assembleia Nacional para vendas de ativos no valor de pelo menos 30 bilhões de wons. O marco também prevê que o Conselho de Estado examine vendas de ativos do governo acima desse limite e a atuação de órgãos de revisão com especialistas externos.
Em princípio, são proibidas vendas com desconto em relação ao valor avaliado. A avaliação é uma estimativa do valor de um ativo. A exigência de novas avaliações e os limites para reduções nos preços em leilões buscam impedir que tentativas repetidas sem compradores levem a descontos acentuados.
Um funcionário do Gabinete do Primeiro-Ministro afirmou que não houve vendas abaixo do valor avaliado e explicou que a exigência de aprovação emergencial está chegando ao fim com a conclusão do processo de reforma. O funcionário também se comprometeu a manter a supervisão:
Vamos inspecionar regularmente a situação das vendas de ativos e supervisioná-las rigorosamente.
Como a política chegou a este ponto
A intervenção do presidente Lee veio após uma controvérsia, durante uma auditoria da Assembleia Nacional, sobre os preços praticados no processo de venda de ativos da Korea Asset Management Corporation. A política passou então de uma suspensão ampla para um sistema que combina avaliações financeiras, análise ministerial e fiscalização parlamentar.
- 3 de novembro de 2025: Lee ordenou a suspensão total das vendas de ativos do governo e uma nova análise das transações em andamento ou em estudo. Depois disso, vendas consideradas inevitáveis passaram a exigir aprovação prévia do primeiro-ministro.
- Dezembro de 2025: O governo anunciou reformas que incluem a comunicação prévia à comissão parlamentar pertinente para vendas no valor de pelo menos 30 bilhões de wons.
- Outubro de 2026: O Gabinete do Primeiro-Ministro comunicou a ministérios e instituições públicas que as vendas poderiam prosseguir sem aprovação prévia do primeiro-ministro. A KEPCO recebeu o comunicado do governo relacionado à mudança por volta da metade do mês.
- Fim de 2027: Está previsto o término de uma regra temporária que permite à KEPCO emitir títulos de dívida até um limite legal ampliado.
Uma proposta de emenda à Lei de Gestão de Instituições Públicas exigiria aprovação da Assembleia Nacional antes da venda de participações societárias dessas instituições. A proposta continua em análise no Parlamento. Para empresas que consideram vender participações, o andamento dessa medida importa tanto quanto as regras já vigentes sobre avaliações e comunicações.
KEPCO retoma análise de ativos no exterior
A KEPCO começou a reavaliar a venda de ativos após receber o comunicado do governo em outubro. Entre os ativos em análise estão participações em um projeto de usina de ciclo combinado a gás na Jordânia e em uma usina a carvão em Cebu, nas Filipinas. Uma usina de ciclo combinado usa uma turbina a gás e aproveita seu escapamento quente para gerar eletricidade adicional por meio de uma turbina a vapor.
A empresa de energia não incluiu vendas de ativos no plano de recuperação financeira que elaborou no início de 2026, seguindo orientações do governo. A mudança mais recente permite retomar esse trabalho. A KEPCO informou que precisa analisar as condições de mercado e a rentabilidade, além de consultar o governo; não definiu prazo nem método para as vendas.
Imóveis no país também podem voltar a ser considerados. Entre os ativos incluídos em medidas de recuperação anteriores estavam cerca de 640 mil metros quadrados no centro de treinamento da KEPCO em Gongneung, Seul, terrenos na sede da empresa em Yeouido, no sul de Seul, e imóveis ligados à consolidação de escritórios e a subestações sem uso.
A venda de uma participação na KEPCO KDN, porém, ficou de fora das discussões atuais. O conselho da empresa suspendeu a proposta em 2024, depois que parlamentares e o sindicato dos trabalhadores do setor elétrico se opuseram à transferência para a iniciativa privada de uma participação em uma empresa responsável por importantes sistemas de informação da rede elétrica.
Por que a KEPCO precisa de dinheiro antes do fim de 2027
A dívida da KEPCO supera 200 trilhões de wons, e sua relação entre dívida e patrimônio líquido está acima de 400%. Em termos simples, a empresa deve mais de quatro vezes o valor contábil do patrimônio líquido, isto é, o montante que resta depois que os passivos são subtraídos dos ativos. Os custos líquidos anuais com juros giram em torno de 4 trilhões de wons, o equivalente a aproximadamente 11 bilhões de wons por dia.
O volume de títulos de dívida em circulação está perto de 80 trilhões de wons. Esses títulos são empréstimos concedidos por investidores e precisam ser pagos ou substituídos quando vencem. Atualmente, a KEPCO se beneficia de uma regra temporária que permite emitir títulos de dívida em valor de até seis vezes a soma de seu capital e suas reservas.
A exceção deve terminar em dezembro de 2027. Sem uma prorrogação ou outras medidas, o limite legal de endividamento, que é menor, poderá restringir tanto novos empréstimos quanto o refinanciamento, processo de contrair uma nova dívida para pagar outra que está vencendo.
Os aumentos das tarifas de eletricidade também são limitados pela preocupação com os custos para famílias e empresas. A venda de ativos oferece outra fonte de recursos, mas troca bens ou participações societárias por dinheiro. Vender um investimento em energia no exterior também significa abrir mão da renda futura que a participação geraria, por isso o preço de venda e os ganhos esperados com o investimento são fatores centrais em cada decisão.
A rede elétrica disputa os mesmos recursos
A KEPCO precisa de mais de 56 trilhões de wons até 2036 para ampliar a infraestrutura de transmissão e de subestações. Essas instalações transportam eletricidade por longas distâncias e ajustam a tensão para que a energia possa circular com segurança entre geradores, fábricas, empresas e residências.
O investimento está ligado à demanda de projetos como o polo de semicondutores em Yongin, na província de Gyeonggi, e centros de dados de inteligência artificial. As restrições financeiras já contribuíram para atrasos na construção da rede. Em partes da costa leste e da região de Honam, usinas foram construídas, mas a infraestrutura necessária para transportar a eletricidade que geram continua insuficiente.
A KEPCO informou aos parlamentares que poderá definir como financiar os projetos depois de determinar o déficit total de financiamento, com base no orçamento do ano seguinte, elaborado no fim de cada ano. As vendas de ativos, portanto, fazem parte de um problema orçamentário mais amplo: a empresa precisa pagar os custos de financiamento, substituir dívidas que estão vencendo e bancar obras com os recursos que conseguir levantar.
As participações em projetos de energia no exterior e os terrenos sem uso no país chamam atenção porque poderiam liberar recursos sem que a própria rede elétrica nacional fosse vendida. O montante disponível dependerá dos ativos que forem colocados à venda, dos preços oferecidos pelos compradores e das aprovações exigidas para cada transação.
Habitação, gás e ferrovias enfrentam pressões distintas
A dívida da Korea Land and Housing Corporation (LH) deve chegar a 372,8 trilhões de wons até 2030, à medida que a empresa avança com projetos como a terceira geração de novas cidades. Isso representaria cerca de 37% dos 997,4 trilhões de wons projetados para as 37 principais instituições públicas, mostrando o quanto da dívida prevista está concentrada na agência habitacional.
Entre os imóveis da LH que voltaram a chamar atenção estão seu edifício de escritórios Ori, em Bundang, Seongnam, e terrenos em Yeouido. Tentativas anteriores de vender alguns desses imóveis resultaram em leilões sem compradores. São ativos de grande porte, mas seu tamanho também dificulta encontrar compradores com recursos suficientes e um plano de desenvolvimento viável.
A Korea Gas Corporation tem cerca de 14 trilhões de wons em contas a receber relacionadas ao gás canalizado fornecido a residências e outros consumidores civis. São custos registrados para recuperação por meio de cobranças futuras. A empresa pode reavaliar a venda de participações em projetos de exploração de recursos naturais no exterior que não fazem parte de suas atividades centrais.
A Korea Railroad Corporation, conhecida como Korail, enfrenta prejuízos persistentes e a necessidade de refinanciar dívidas. Os terrenos de seu pátio de manutenção ferroviária em Yongsan estão entre os ativos em discussão. A Korea Mine Rehabilitation and Mineral Resources Corporation e a Korea National Oil Corporation continuam com patrimônio líquido negativo, ou seja, seus passivos registrados superam seus ativos. Subsidiárias de geração de energia e a Korea Expressway Corporation também estão sob pressão para reavaliar imóveis sem uso e participações societárias.
Algumas transações já foram retomadas
A Korea Deposit Insurance Corporation retomou em 2026 os esforços para vender créditos e participações societárias ligados ao projeto Camko City, no Camboja, depois que o trabalho foi suspenso devido à política anterior do governo. Créditos são direitos de cobrar um pagamento; participações societárias representam uma parcela de propriedade. Vendê-los permite que uma instituição recupere recursos agora, em vez de continuar mantendo esses ativos.
Entre outras possíveis transações está a venda da participação do Industrial Bank of Korea na Korea Financial Security. Junto com investimentos em energia no exterior e grandes terrenos para desenvolvimento, esse caso mostra a variedade de ativos que podem ser vendidos. Cada um tem um conjunto diferente de possíveis compradores, um processo próprio de avaliação e um caminho específico até a conclusão da venda.
As instituições públicas também precisam decidir de quais imóveis ou investimentos podem abrir mão. Vender um terreno de escritório sem uso é uma decisão financeira diferente da venda de uma participação em uma usina que gera renda. A abertura mais ampla promovida pelo governo dá às instituições espaço para avaliar as duas possibilidades, mas a decisão comercial e as análises pertinentes ainda precisam ser concluídas.
Eliminar uma assinatura pode não acelerar as vendas
Um mercado imobiliário fraco, leilões sem compradores e negociações com governos locais sobre o uso permitido dos terrenos podem atrasar as transações. A disposição de um comprador a pagar por um grande terreno pode depender do que é possível construir nele. Regras mais rigorosas de avaliação podem proteger o patrimônio público, mas prolongar o trabalho necessário para chegar a um acordo.
A fiscalização parlamentar e a possibilidade de auditorias também continuam sendo fatores importantes para os gestores que decidem se devem prosseguir. Um funcionário do Ministério da Fazenda e Economia afirmou que os controles parlamentares que substituem a exigência anterior podem ser mais rigorosos do que a aprovação do primeiro-ministro. O funcionário descreveu a mudança da seguinte forma:
Embora a medida que exigia a aprovação prévia do primeiro-ministro tenha sido encerrada, isso não significa que os procedimentos de venda tenham sido flexibilizados,
Para a KEPCO e outras instituições endividadas, a mudança elimina um grande entrave administrativo. A tarefa imediata é identificar ativos que possam atrair ofertas aceitáveis, concluir as análises exigidas e incorporar os recursos das vendas aos planos de financiamento. A pressão é especialmente forte para a KEPCO, pois o prazo de sua autorização ampliada para emitir títulos de dívida se aproxima do vencimento previsto para o fim de 2027.
Principais pontos
- A Coreia do Sul encerrou em outubro de 2026 a exigência de aprovação prévia do primeiro-ministro para a venda de ativos de instituições públicas, cerca de 11 meses após impor a restrição emergencial.
- As salvaguardas de avaliação e a comunicação prévia ao Parlamento para grandes vendas continuam em vigor. Ainda está em análise um projeto de lei que exigiria aprovação parlamentar para a venda de participações societárias.
- A dívida das 37 principais instituições públicas deve subir de 778,3 trilhões de wons em 2026 para 997,4 trilhões de wons em 2030, um aumento de cerca de 28%.
- A KEPCO está reavaliando participações em projetos de geração de energia na Jordânia e nas Filipinas, enquanto enfrenta uma dívida superior a 200 trilhões de wons e grandes necessidades de investimento na rede elétrica.
- A autorização temporária ampliada da KEPCO para emitir títulos de dívida vence no fim de 2027.
- As condições de mercado, as avaliações, a fiscalização parlamentar e as negociações sobre o uso dos terrenos determinarão a rapidez com que possíveis vendas de ativos gerarão recursos.