Um grupo proposto com mais de 14 trilhões de ienes em ativos
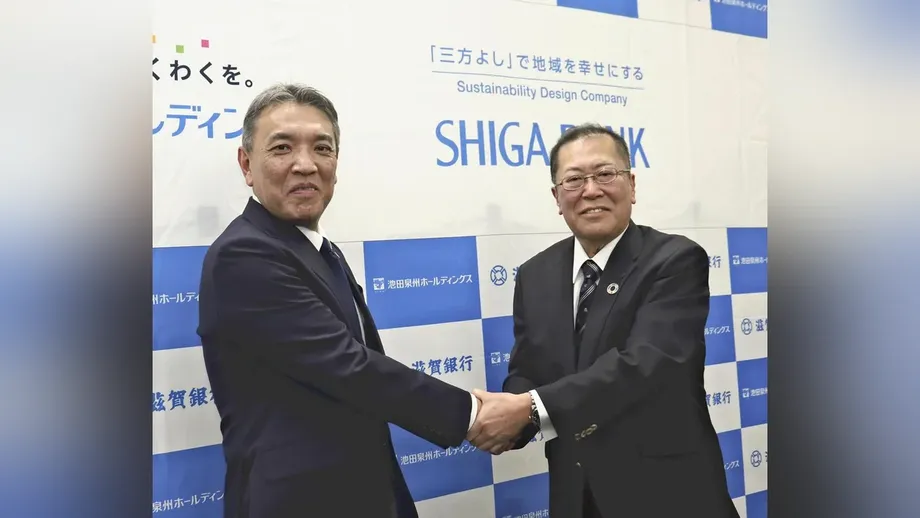
O Shiga Bank e a Ikeda Senshu Holdings, de Osaka, confirmaram em 23 de outubro que estudavam uma integração administrativa que reuniria negócios com ativos combinados de 14,2649 trilhões de ienes. Se concretizada, a operação criaria o maior grupo bancário regional da região de Kansai, no Japão, em volume de ativos, ultrapassando o Kyoto Financial Group.
Conteúdo
- Um grupo proposto com mais de 14 trilhões de ienes em ativos
- Como a relação chegou a este ponto
- O que o acordo de abril previa
- Qual seria o tamanho do negócio combinado?
- Quase 20 mil empresas têm os dois bancos como banco principal
- Por que depósitos e custos operacionais são importantes
- O que os clientes empresariais podem ganhar
- O que o plano significa para os clientes pessoa física
- Financiamento regional além dos empréstimos
- Principais pontos
As empresas estudam criar uma holding, sem planos de fundir os próprios bancos. Essa estrutura colocaria as operações bancárias sob controle comum, mantendo os bancos separados. O objetivo é ampliar a base de clientes e fortalecer a capacidade de competir em Shiga, Kyoto, Osaka e Hyogo.
Um anúncio formal pode ocorrer já em 29 de outubro. Em 23 de outubro, as duas empresas disseram que a integração estava em análise, que nenhuma decisão específica havia sido tomada e que anunciariam prontamente qualquer questão que exigisse divulgação. Portanto, a possível data do anúncio deve ser acompanhada, mas não representa um cronograma confirmado para a conclusão da operação.
As negociações sucedem uma aliança de capital e negócios acordada em 17 de abril de 2026. O acordo já previa cooperação em serviços corporativos, gestão de patrimônio pessoal, desenvolvimento regional, capacitação de funcionários e tecnologia digital. As conversas sobre integração levariam a relação além da cooperação entre grupos separados, rumo a uma gestão comum.
Como a relação chegou a este ponto
O Shiga Bank e a Ikeda Senshu trabalham juntos para facilitar a vida dos clientes desde 2017, quando introduziram a isenção recíproca de tarifas de caixas eletrônicos. O acordo de abril ampliou essa relação com um plano que abrange participações acionárias e serviços bancários.
Os principais acontecimentos são:
- 2017: Os bancos introduziram a isenção recíproca de tarifas de caixas eletrônicos.
- 17 de abril de 2026: Os conselhos das duas empresas aprovaram uma aliança de capital e negócios, incluindo planos para cada uma adquirir cerca de 0,5% a 1% das ações da outra.
- 23 de outubro: As duas empresas confirmaram que estudavam uma integração administrativa.
- 29 de outubro: Um anúncio formal pode ocorrer já nesta data.
No anúncio de abril, o presidente do Shiga Bank, Shinya Kubota, e o presidente da Ikeda Senshu Holdings disseram que uma futura integração não estava descartada, mas não era considerada naquele momento. A prioridade imediata era gerar benefícios com a aliança. As declarações de outubro representam uma mudança em relação àquela posição.
O que o acordo de abril previa
O comunicado sobre a aliança de abril do Shiga Bank dizia que as empresas comprariam ações uma da outra para apoiar uma relação de cooperação duradoura. Esperava-se que cada aquisição representasse cerca de 0,5% a 1%, com base nos preços das ações na época. O número exato de ações e o método de aquisição seriam definidos levando em conta as condições do mercado.
Uma aliança de capital significa que empresas apoiam sua relação comercial ao deter ações umas das outras. Nos percentuais anunciados em abril, cada empresa teria uma pequena participação na parceira. Uma estrutura com holding iria além, colocando as operações bancárias dentro de um único grupo empresarial.
A divulgação da aliança da Ikeda Senshu Holdings também informou que um órgão consultivo conjunto elaboraria e implementaria medidas específicas. As duas empresas esperavam que o efeito imediato da aliança sobre seus resultados financeiros consolidados fosse pequeno.
Os documentos de abril descreviam, portanto, um programa de cooperação cujos benefícios financeiros levariam tempo para se concretizar. Eles não estabeleciam os termos de uma integração administrativa. As declarações de outubro não informaram uma data para a conclusão da integração, a distribuição das participações nem a estrutura de liderança.
Qual seria o tamanho do negócio combinado?
O Shiga Bank tinha ativos consolidados de 7,669 trilhões de ienes em 31 de março, enquanto a Ikeda Senshu Holdings tinha 6,5959 trilhões de ienes. A soma simples é de 14,2649 trilhões de ienes, ante 11,8256 trilhões de ienes do Kyoto Financial Group.
Com esses números, a combinação proposta ficaria cerca de 2,4393 trilhões de ienes, ou aproximadamente 20,6%, acima do Kyoto Financial Group. O grupo combinado ocuparia o primeiro lugar entre os grupos bancários regionais de Kansai, também conhecida como Kinki, e o oitavo entre os grupos bancários regionais do país.
Ativos são bens que um banco possui ou sobre os quais tem direitos, incluindo empréstimos que os tomadores precisam pagar e títulos mantidos como investimentos. O total de ativos mede o tamanho do negócio. Os ganhos dependem do que os bancos recebem com empréstimos, investimentos e serviços, e do que gastam com depósitos, funcionários e operações.
O valor de 14,2649 trilhões de ienes é uma simples soma dos totais atuais das duas instituições. Ele dá aos leitores uma ideia da escala do grupo proposto enquanto as empresas definem a estrutura de uma eventual operação.
Quase 20 mil empresas têm os dois bancos como banco principal
A combinação proposta também reuniria uma expressiva base de clientes empresariais. Uma pesquisa de 2026 sobre bancos principais contabilizou 10.799 empresas para o Shiga Bank e 9.085 para o Ikeda Senshu Bank, totalizando 19.884.
Banco principal é a principal instituição bancária de uma empresa. Em geral, as empresas recorrem a esse banco para obter financiamento e orientação regularmente, além de realizar operações cotidianas. Reunir essas relações em um único grupo daria à organização proposta uma base mais ampla para oferecer serviços corporativos.
Na contagem de clientes da pesquisa, o Shiga Bank ficou em 27º lugar e a Ikeda Senshu, em 37º, entre os grupos financeiros. Juntos, ocupariam a 17ª posição, à frente do Yamaguchi Financial Group. Entre os grupos financeiros sediados em Kansai, ficariam em segundo lugar, atrás da Resona Holdings.
A Resona tinha 86.095 empresas como clientes, ante 19.884 na combinação proposta, cerca de 23,1% do total da Resona. A comparação mostra a escala da concorrência: mesmo após a integração, os dois bancos enfrentariam um rival muito maior segundo esse indicador.
A pesquisa analisou um banco de dados com 1.624.517 empresas, usando informações do fim de março. Quando uma empresa indicava vários bancos principais, era contabilizado aquele mais bem colocado. Os números de clientes medem as relações bancárias com empresas, enquanto o ranking regional de ativos mede o tamanho dos balanços bancários.
Por que depósitos e custos operacionais são importantes
A queda da população, as mudanças nos setores econômicos, a tecnologia digital e a resposta à descarbonização foram apontadas nas divulgações de abril como desafios para os bancos regionais. As empresas disseram que os clientes precisavam cada vez mais de ajuda para solucionar problemas empresariais e financeiros, além dos serviços tradicionais de crédito.
A concorrência por depósitos é outro fator por trás das conversas sobre integração. Os depósitos fornecem aos bancos recursos que podem ser usados para financiar empréstimos. Com a alta das taxas de juros, os bancos podem ganhar mais com os empréstimos, mas talvez também precisem oferecer condições melhores nos depósitos para atrair e manter as economias dos clientes.
O Shiga Bank enfrenta concorrência em sua província de origem, inclusive da Kansai Mirai Bank. Em Osaka, disputam mercado grandes grupos bancários e a Resona, além de instituições regionais. Uma base de clientes maior daria ao grupo proposto mais oportunidades de captar depósitos e conceder empréstimos em mercados vizinhos.
As despesas com funcionários e o custo de manutenção dos sistemas bancários centrais também estão aumentando. Esses sistemas gerenciam registros e transações essenciais, como saldos, pagamentos e depósitos. A aliança de abril previa o compartilhamento de conhecimentos e o estudo de serviços mais eficientes, oferecendo às empresas uma estrutura já existente para analisar alguns desses custos.
O que os clientes empresariais podem ganhar
O Shiga Bank identifica Shiga e Kyoto como suas principais áreas de atuação, enquanto a Ikeda Senshu se concentra em Osaka e Hyogo. Os territórios vizinhos são centrais para o plano: as empresas querem aproveitar as agências, os contatos comerciais, os funcionários e os serviços especializados umas das outras.
O acordo de abril previa apoio ao crescimento das empresas, à sucessão empresarial e a fusões e aquisições. Sucessão empresarial é o processo de organizar a transferência de uma empresa de seu atual proprietário para um novo líder ou dono, seja dentro da família, para funcionários ou por meio de uma venda.
Para uma empresa que busca um comprador ou parceiro, o acesso a uma rede mais ampla pode oferecer mais possibilidades de combinação. Um negócio que se expanda para além de sua província de origem também pode se beneficiar de serviços e contatos disponíveis em outras partes do grupo. Essas são maneiras concretas de traduzir em serviços o plano declarado de ampliar a base de clientes.
O acordo também abrangia cooperação em setores em crescimento e o uso de serviços oferecidos por empresas do grupo. O objetivo comercial é oferecer aos clientes atuais uma variedade maior de apoio, em vez de depender apenas do aumento do volume de empréstimos.
O que o plano significa para os clientes pessoa física
Os clientes pessoa física fizeram parte da aliança de abril desde o início. As empresas concordaram em cooperar na oferta de serviços para formar poupança e investimentos, transferir patrimônio para a próxima geração e prestar orientação financeira.
Elas também planejavam desenvolver em conjunto a capacitação de funcionários que atuam na gestão de patrimônio. Esse termo abrange orientações e serviços para administrar o dinheiro e os investimentos de uma pessoa, incluindo o planejamento da transmissão de bens por herança.
A isenção recíproca de tarifas de caixas eletrônicos, introduzida em 2017, é um exemplo de cooperação que os clientes já podem utilizar. As conversas sobre integração de outubro dizem respeito à estrutura de propriedade e gestão acima dos bancos, enquanto a abordagem divulgada manteria as instituições como operações separadas.
A aliança mais ampla também inclui intercâmbio de funcionários, tecnologia digital e uso de dados. Essas medidas podem apoiar mudanças na forma de oferecer serviços, mas as empresas não anunciaram um conjunto de novos produtos para clientes pessoa física como parte das conversas sobre integração.
Financiamento regional além dos empréstimos
O acordo de abril incluía financiamento sustentável e cooperação para o desenvolvimento industrial regional. Financiamento sustentável é a concessão de recursos para ajudar empresas a alcançar objetivos ambientais ou sociais, inclusive mudanças relacionadas à redução das emissões de carbono.
O Shiga Bank e a Ikeda Senshu relacionaram esse trabalho às mudanças nos setores e nas comunidades em que atuam. O plano combina financiamento com orientação, capacitação de funcionários e compartilhamento de conhecimentos, refletindo um papel mais amplo dos bancos no apoio à adaptação das empresas locais.
O próximo acontecimento a acompanhar é o possível anúncio formal em 29 de outubro. Uma proposta detalhada de integração daria a clientes, funcionários e acionistas uma visão mais clara de como as empresas pretendem transformar a aliança de abril em um único grupo.
Principais pontos
- O Shiga Bank e a Ikeda Senshu Holdings confirmaram em 23 de outubro que estudavam uma integração administrativa.
- A proposta prevê uma holding, mantendo os bancos como operações separadas.
- Os ativos combinados em 31 de março totalizavam 14,2649 trilhões de ienes, cerca de 20,6% a mais que os do Kyoto Financial Group.
- Os dois bancos tinham 19.884 empresas como clientes principais em uma pesquisa de 2026.
- A aliança de 17 de abril abrangia participações acionárias recíprocas, serviços corporativos, finanças pessoais, apoio regional, funcionários e tecnologia digital.
- Um anúncio formal pode ocorrer já em 29 de outubro, mas nenhuma decisão específica sobre a integração havia sido anunciada.