336 investidores estrangeiros buscam respostas enquanto Jacarta tenta recuperar a confiança
A Indonésia está mobilizando suas missões diplomáticas para tranquilizar investidores estrangeiros, enquanto reguladores respondem a questionamentos de 336 investidores internacionais sobre uma proposta de mudança na classificação do mercado de ações do país. A MSCI avalia rebaixar a Indonésia da categoria de Mercado Emergente para a de Mercado Independente, com decisão final prevista para 30 de junho de 2027.
Conteúdo
- 336 investidores estrangeiros buscam respostas enquanto Jacarta tenta recuperar a confiança
- O que se espera dos diplomatas indonésios
- Por que a MSCI considera uma classificação mais severa
- Os alertas começaram meses antes da liquidação de outubro
- Por que a identidade dos acionistas importa
- A bolsa está mudando seu índice de referência e as regras de negociação
- OJK promete fiscalização além da divulgação de informações
- Acusações envolvendo Singapura são negadas, e independência da MSCI é defendida
- O que pode acontecer com investidores e empresas
- Pontos principais
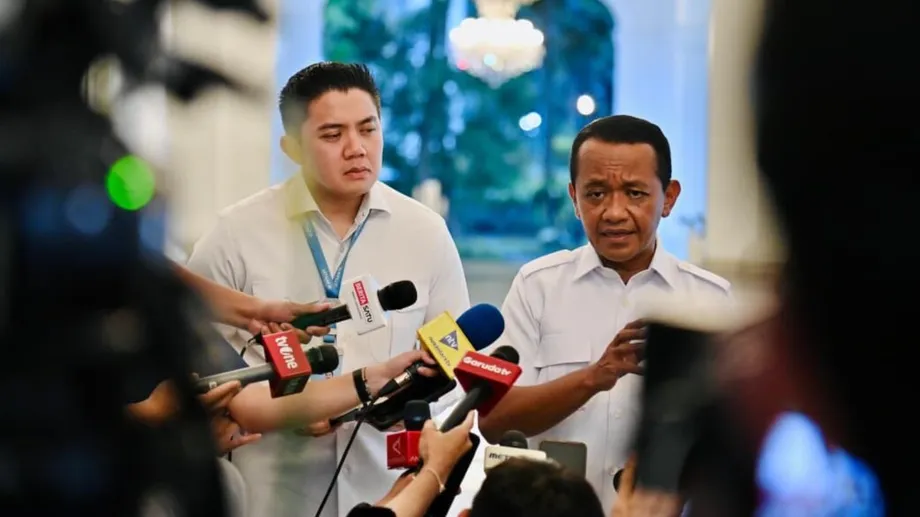
O porta-voz do Ministério das Relações Exteriores, Vahd Nabyl A. Mulachela, afirmou em Jacarta, em 22 de outubro de 2026, que representantes indonésios no exterior forneceriam informações mais claras sobre as condições econômicas internas e colocariam investidores estrangeiros em contato com empresas e autoridades no país. O ministério está coordenando esforços com outros órgãos do governo para apresentar um panorama mais completo do ambiente de investimentos.
A iniciativa diplomática ocorre após um forte choque no mercado. O Índice Composto de Jacarta, da Indonésia, caiu cerca de 11,6% em 16 de outubro, sua maior queda diária desde janeiro de 1998. Estima-se que US$ 65 bilhões em valor de mercado tenham desaparecido naquele dia, enquanto as perdas em dois pregões chegaram a cerca de US$ 82 bilhões.
As preocupações da MSCI se concentram em quem realmente detém as ações listadas, em que medida os papéis estão de fato disponíveis para negociação pública e se transações coordenadas estão distorcendo os preços. A resposta da Indonésia combina agora contato com investidores, reformas na divulgação de informações sobre participação acionária e fiscalização mais rigorosa.
O que está em jogo vai além de uma mudança de classificação. Fundos de investimento que acompanham índices de mercados emergentes da MSCI talvez precisem vender ações indonésias caso a proposta entre em vigor. Por isso, os reguladores têm duas tarefas interligadas: explicar a situação econômica do país e demonstrar que as condições de negociação estão melhorando.
Hasan Fawzi, autoridade da Autoridade de Serviços Financeiros responsável pela supervisão dos mercados de capitais, derivativos financeiros e bolsas de carbono, disse em 22 de outubro que aproximadamente 336 investidores regionais e globais participaram de uma reunião on-line com o regulador e a Bolsa de Valores da Indonésia no início daquela semana. A principal pergunta deles era o que as autoridades fariam a seguir.
O que se espera dos diplomatas indonésios
Mulachela descreveu a diplomacia econômica como um esforço contínuo para manter o interesse dos investidores, e não como uma resposta isolada à MSCI. Espera-se que embaixadas e outras missões indonésias expliquem de forma consistente as condições internas e ajudem investidores a obter respostas das instituições responsáveis.
Em uma conversa com a imprensa, o porta-voz do Ministério das Relações Exteriores apresentou a posição do ministério:
Nesse sentido, o Ministério das Relações Exteriores continuará a promover a diplomacia econômica.
As missões indonésias também colocarão empresários no exterior em contato com parceiros no país. Isso oferece aos investidores um caminho para discutir diretamente oportunidades comerciais e preocupações, enquanto a coordenação entre órgãos do governo busca evitar explicações incompletas sobre a situação econômica da Indonésia.
Esse trabalho trata de um aspecto diferente da confiança dos investidores em relação à regulamentação da bolsa. Diplomatas podem explicar as condições econômicas e organizar conversas. A OJK, reguladora financeira, e a bolsa são responsáveis pelas informações sobre participação acionária, pela supervisão das negociações e pelas medidas de fiscalização que estão no centro da análise da MSCI.
Por que a MSCI considera uma classificação mais severa
A MSCI abriu sua consulta em 16 de outubro, após um alerta emitido em 15 de outubro. A proposta transferiria diretamente a Indonésia da categoria de Mercado Emergente para a de Mercado Independente, sem passar pela categoria de Mercado de Fronteira, considerada em uma etapa anterior da análise.
A MSCI elabora índices de ações usados por gestores de investimentos como referência ou que são acompanhados diretamente por fundos. Um fundo que acompanha um índice de mercados emergentes busca manter investimentos semelhantes aos desse índice. Assim, a retirada de um país da referência pode provocar vendas mesmo quando empresas individuais continuam lucrativas.
A classificação de Mercado Independente coloca um mercado fora dos principais grupos da MSCI: desenvolvido, emergente e de fronteira. A empresa afirmou que as respostas dos investidores indicaram que incluir a Indonésia na categoria de fronteira não refletiria adequadamente os problemas de acesso ao mercado identificados.
A provedora de índices afirmou que investidores continuavam manifestando preocupação com estruturas de propriedade pouco claras, participações acionárias concentradas e suspeitas de negociações coordenadas. A MSCI espera levar adiante a mudança proposta, a menos que as respostas à consulta apresentem provas claras de melhorias substanciais na governança e no funcionamento do mercado.
Os alertas começaram meses antes da liquidação de outubro
A revisão da classificação do mercado indonésio avançou por várias etapas em 2026. As restrições iniciais se concentraram em ajustes de índices e na confiabilidade dos dados sobre participação acionária. Em outubro, a MSCI já consultava o mercado sobre uma retirada mais ampla da Indonésia de seu grupo de mercados emergentes.
- 27 de janeiro de 2026: A MSCI anunciou a suspensão de vários ajustes de índices para a revisão de fevereiro, citando transparência da propriedade, dados de ações em circulação e possíveis negociações coordenadas.
- Abril de 2026: As autoridades indonésias disseram ter concluído reformas destinadas a responder às preocupações.
- Junho de 2026: A MSCI reconheceu as medidas de reforma, mas alertou que a falta de progresso poderia levar a uma consulta sobre reclassificação.
- 16 de outubro de 2026: A MSCI abriu a consulta sobre o status de Mercado Independente, e as ações indonésias tiveram sua maior queda diária desde janeiro de 1998.
- 19 de outubro de 2026: A Bolsa de Valores da Indonésia se reuniu com a MSCI e, em seguida, anunciou novas mudanças nos critérios de divulgação e nos índices.
- 21 e 22 de outubro de 2026: A OJK e o Ministério das Relações Exteriores apresentaram suas respostas, que incluem fiscalização, diálogo com investidores e diplomacia econômica.
- 30 de abril de 2027: Prazo para o envio de comentários à consulta.
- 30 de junho de 2027: Data prevista para a decisão final da MSCI.
A revisão de janeiro havia incluído opiniões divergentes dos investidores sobre dados da central depositária de valores mobiliários da Indonésia, a Kustodian Sentral Efek Indonesia, ou KSEI. Alguns apoiavam o uso de seus relatórios mensais de registro de valores mobiliários como referência adicional. Outros consideravam que os dados de classificação de acionistas não eram confiáveis o suficiente para avaliações consistentes das ações disponíveis para negociação pública.
A posição da MSCI em outubro coloca a implementação no centro do processo. As reformas anunciadas precisam produzir mudanças que os investidores possam observar nos dados de propriedade, nas condições de negociação e na fiscalização.
Por que a identidade dos acionistas importa
Jeffrey Hendrik, diretor-presidente da Bolsa de Valores da Indonésia, apresentou medidas para divulgar os nomes de acionistas com participação de 1% e fornecer dados mais detalhados sobre investidores. Após a reunião de 19 de outubro, a bolsa também anunciou planos para divulgar vínculos entre acionistas com participação de pelo menos 1%.
Informações sobre vínculos ajudam a mostrar se acionistas aparentemente distintos têm alguma ligação. Várias contas podem parecer pertencer a investidores independentes, embora sejam de pessoas ou empresas relacionadas. Conhecer essas relações dá aos investidores uma visão mais clara de quem controla uma empresa e de como suas ações estão distribuídas.
O free float é a parcela das ações de uma empresa disponível para negociação pública, em vez dos papéis mantidos por controladores ou outros acionistas estratégicos. O roteiro de reformas da Indonésia inclui a exigência de um free float mínimo de 15%.
Hendra Wardana, fundador da Republik Investor, disse que investidores internacionais precisam de clareza sobre a propriedade efetiva, as ações realmente disponíveis e a formação justa dos preços. Ele descreveu a preocupação da seguinte forma:
Se uma ação parece ter um free float elevado no papel, mas na realidade está concentrada nas mãos de determinados grupos e não está de fato disponível no mercado, os investidores vão questionar a qualidade dos nossos dados e dos mecanismos de negociação.
Uma estimativa confiável do free float ajuda um grande fundo a avaliar se pode comprar ou vender ações sem provocar uma forte variação de preço. A combinação de nomes de acionistas, vínculos e classificações mais detalhadas busca facilitar essa avaliação.
A bolsa está mudando seu índice de referência e as regras de negociação
A bolsa planeja retirar do Índice Composto de Jacarta, também conhecido localmente como IHSG, todas as ações classificadas como tendo alta concentração acionária. O pacote proposto por Jeffrey inclui excluir 80 ações desse tipo do índice de referência.
Alta concentração significa que a propriedade está agrupada nas mãos de um número limitado de acionistas. A retirada dessas ações mudaria quais empresas compõem o principal índice usado para acompanhar o mercado indonésio. A medida acompanha os planos de identificar publicamente ações concentradas e aprimorar a divulgação de informações sobre propriedade.
A bolsa também reduziu o preço mínimo permitido para as ações, de Rp50 para Rp1. O novo piso equivale a um quinquagésimo do nível anterior e permite registrar preços abaixo do mínimo vigente até então.
A MSCI mantém, até novo aviso, suas próprias restrições a determinadas mudanças nos índices indonésios. Nos processos afetados, não adicionará títulos ao Índice de Mercado Investível da Indonésia, não aumentará fatores de inclusão de investidores estrangeiros ou quantidades de ações específicas e não transferirá títulos para segmentos de maior capitalização de mercado.
A provedora continuará retirando títulos identificados no âmbito da estrutura indonésia para concentração acionária elevada. Também usará informações sobre participações superiores a 1% para ajustar suas estimativas de free float. Assim, as reformas indonésias de divulgação têm impacto direto nos dados que a MSCI utiliza para elaborar seus índices.
OJK promete fiscalização além da divulgação de informações
Friderica Widyasari Dewi, presidente da OJK, disse em 21 de outubro que as reformas buscavam tornar o mercado indonésio mais confiável, líquido e transparente. Liquidez descreve a facilidade com que investidores podem comprar ou vender um ativo sem provocar uma grande variação de preço.
Após uma reunião ministerial no complexo do Palácio Presidencial, Friderica declarou o objetivo do regulador:
Estamos fazendo todo o possível para garantir que a Indonésia continue sendo um mercado emergente.
Friderica disse que o programa estava em andamento desde janeiro, seguindo instruções do presidente Prabowo Subianto. Recentemente, a OJK aplicou multas administrativas que somaram Rp2,1 trilhões a três empresas listadas por infrações no mercado.
Hasan afirmou que a supervisão se concentraria em informações falsas, manipulação de mercado, negociações coordenadas e divulgações incompatíveis com os fatos. A OJK prometeu aplicar sanções para desestimular novas infrações.
O programa de fiscalização trata das práticas de negociação por trás das preocupações com a propriedade acionária. Divulgações melhores podem revelar vínculos entre contas; a supervisão e as penalidades tratam de condutas que podem distorcer os preços ou induzir investidores ao erro.
Acusações envolvendo Singapura são negadas, e independência da MSCI é defendida
O ex-ministro do Comércio da Indonésia Muhammad Lutfi acrescentou uma dimensão diplomática à disputa em publicações no Instagram feitas em 20 de outubro. Ele acusou as instituições de investimento de Singapura GIC e Temasek de pressionar a MSCI a ameaçar um rebaixamento, alegando que o objetivo era derrubar os preços para que investidores estrangeiros pudessem adquirir ativos indonésios a baixo custo. Ele não apresentou provas das acusações.
Lutfi também relacionou a turbulência no mercado a disputas regionais sobre a fumaça dos incêndios florestais e terrestres na Indonésia e criticou políticos malaios por pedirem restrições ao financiamento de empresas indonésias do setor de plantações. GIC e Temasek negaram ter tentado influenciar a MSCI.
Em 20 de outubro, Jeffrey, diretor-presidente da bolsa, defendeu a independência das provedoras de índices e disse que a bolsa se concentraria em melhorar o mercado indonésio:
Sempre acreditamos, e continuamos acreditando, que as provedoras globais de índices são independentes.
A GIC afirmou que suas decisões de investimento dependem dos fundamentos de empresas e ativos individuais, e não das classificações de índices ou de uma avaliação geral de um mercado. A instituição disse que investe na Indonésia há mais de 30 anos e continuará avaliando oportunidades com base em risco e retorno.
Fock Wai Hoong, chefe de investimentos globais da Temasek para a Ásia-Pacífico, exceto China e Índia, disse que nem a instituição nem seus funcionários entraram em contato com a MSCI para influenciar suas decisões sobre bolsas da região.
O que pode acontecer com investidores e empresas
Henry Wibowo, cofundador da Alphagate Capital e ex-estrategista-chefe para a Indonésia no JPMorgan Chase, estimou que a mudança para o status de Mercado Independente poderia provocar novas saídas de capital estrangeiro de até US$ 5 bilhões. Trata-se de uma previsão relacionada à mudança proposta.
Fundos que acompanham índices de mercados emergentes poderiam reduzir ou vender suas posições na Indonésia. Outros investidores tomariam decisões de acordo com seus próprios mandatos e avaliações, inclusive sobre as perspectivas de empresas específicas.
Wardana alertou que novas vendas poderiam reduzir a liquidez e aumentar o risco percebido dos ativos indonésios. Segundo ele, a pressão poderia se estender à rupia, aos títulos públicos e aos custos de financiamento das empresas. Quando investidores exigem um retorno maior para aceitar riscos, captar recursos pode se tornar mais caro para empresas e para o governo.
A moeda indonésia já estava sob pressão durante a onda de vendas. A taxa interbancária à vista de Jacarta para o dólar ficou em Rp18.052 por dólar em 16 de outubro e em Rp18.050 em 19 de outubro. A Moody's e a Fitch também revisaram para negativa a perspectiva da classificação soberana da Indonésia, citando o enfraquecimento da credibilidade na formulação de políticas.
Wardana ponderou que as decisões de investimento também refletem as condições dos mercados globais, as taxas de juros, a rupia e as perspectivas econômicas. Esses fatores continuarão influenciando a demanda por ativos indonésios, além da consulta da MSCI.
A classificação final ainda não foi decidida. Investidores podem enviar comentários até 30 de abril de 2027, e a MSCI poderá divulgar uma atualização provisória antes da decisão de 30 de junho. A próxima etapa testará se explicações diplomáticas, registros de propriedade mais claros e fiscalização contínua convencerão os investidores de que as condições do mercado melhoraram de forma significativa.
Pontos principais
- A Indonésia está usando suas missões diplomáticas para explicar as condições econômicas internas e colocar investidores estrangeiros em contato com parceiros locais.
- Aproximadamente 336 investidores internacionais buscaram respostas da OJK e da bolsa sobre a reação à MSCI.
- A MSCI está consultando o mercado sobre a transferência da Indonésia da categoria de Mercado Emergente para a de Mercado Independente.
- As reformas propostas abrangem vínculos entre acionistas, concentração acionária, um roteiro para exigir free float mínimo de 15% e fiscalização mais rigorosa.
- GIC e Temasek negaram as acusações de interferência, enquanto a bolsa indonésia defendeu a independência das provedoras de índices.
- O prazo para comentários à consulta termina em 30 de abril de 2027. A decisão final da MSCI está prevista para 30 de junho de 2027.