Vendedores estrangeiros dominam o primeiro mês
O primeiro mês do Vietnã como mercado emergente secundário da FTSE Russell trouxe cerca de 24,8 trilhões de dongs, quase US$ 1 bilhão, em vendas líquidas de ações por investidores estrangeiros, em vez da onda de compras que muitos esperavam. Investidores estrangeiros venderam mais do que compraram em 19 das 20 primeiras sessões de negociação após a elevação de classificação em 21 de setembro de 2026. A única sessão com saldo líquido comprador somou apenas 54 bilhões de dongs.
Conteúdo
- Vendedores estrangeiros dominam o primeiro mês
- O que a FTSE aprovou de fato
- Compra antes do evento, venda depois
- As maiores etapas de compras ficam para 2027
- Quanto capital pode chegar?
- FPT, PNJ e ETFs mostram o recuo
- O índice privilegia o setor financeiro em relação à indústria
- Juros mais altos reduzem o poder de compra local
- Os lucros precisam competir com alternativas globais
- Transformar o acesso ao mercado em investimento duradouro
- Principais pontos
O VN-Index caiu quase 110 pontos, cerca de 6%, nesse período, recuando para perto de 1.700 pontos. As vendas líquidas de estrangeiros em outubro superaram 20 trilhões de dongs após dois meses de vendas mais moderadas, voltando a pressionar um mercado em que os compradores locais já enfrentavam custos de empréstimo mais altos.
Dados da Bolsa de Valores de Ho Chi Minh mostram vendas líquidas de estrangeiros acima de 120 trilhões de dongs em 2026, próximas do recorde do ano anterior, de cerca de 125 trilhões de dongs. Investidores estrangeiros foram vendedores líquidos em todos os meses do ano.
O problema imediato é o descompasso entre as vendas que ocorrem agora e as compras previstas para muitos meses adiante. A maior parte das compras esperadas por fundos que acompanham os índices da FTSE está prevista para 2027. Enquanto isso, gestores que escolhem os investimentos por conta própria continuam livres para vender, realizar lucros ou transferir recursos para outros mercados.
O Vietnã passou a ter acesso a um grupo mais amplo de investidores internacionais. Conquistar um lugar duradouro em suas carteiras dependerá agora dos lucros das empresas, do acesso ao mercado e dos retornos disponíveis em outros lugares, além da nova classificação.
O que a FTSE aprovou de fato
A revisão de classificação de março da FTSE Russell, publicada em 7 de abril, confirmou que o Vietnã atendia a todos os critérios para a categoria de mercado emergente secundário, segundo sua Estrutura de Classificação de Países para Ações. A mudança foi marcada para o início das negociações em 21 de setembro de 2026.
A provedora de índices apontou melhorias práticas: a remoção da exigência de que investidores institucionais estrangeiros disponibilizassem dinheiro antes de negociar e a criação de um processo formal para transações não concluídas. Esse processo define o que acontece quando um comprador ou vendedor não consegue concluir uma operação conforme o acordado.
David Sol, diretor global de Políticas da FTSE Russell, descreveu os avanços quando a revisão foi publicada:
A FTSE Russell reconhece os avanços contínuos das autoridades do mercado vietnamita para se alinhar aos padrões internacionais. A revisão interina de março confirma que as principais melhorias necessárias para viabilizar a reclassificação prevista para setembro de 2026 continuam no rumo certo.
A Circular 08/2026/TT-BTC estabeleceu uma estrutura para investidores estrangeiros operarem no Vietnã por meio de corretoras globais e aprimorou as regras para negociações sem depósitos antecipados em dinheiro. O acesso por essas corretoras é importante porque fundos internacionais precisam comprar e vender com eficiência as ações que compõem seus índices de referência.
O Vietnã também introduziu um novo sistema de negociação desenvolvido com o mercado de ações da Coreia do Sul e incentivou a divulgação de mais informações empresariais em inglês. Essas mudanças tratam de como os investidores participam do mercado; as decisões sobre quanto investir continuam dependendo dos preços, dos lucros e das oportunidades concorrentes.
Compra antes do evento, venda depois
Investidores estrangeiros compraram, em termos líquidos, 2,7 trilhões de dongs em ações da Bolsa de Valores de Ho Chi Minh na semana anterior à elevação de classificação e, em seguida, venderam 2,8 trilhões de dongs líquidos na primeira semana posterior, segundo dados da bolsa e do London Stock Exchange Group. O VN-Index perdeu 2,2% nessa primeira semana.
O próprio dia 21 de setembro registrou queda de 0,9% do índice, enquanto o volume negociado na bolsa caiu 33% em relação à sexta-feira anterior. Alguns fundos já haviam comprado antes da mudança, abrindo espaço para a realização de lucros quando os fundos de referência entrassem no mercado.
Hoang Huy, estrategista da Maybank Securities Vietnam, afirmou que a elevação de classificação era apenas um dos fatores que afetavam as ações. Nguyen Duy Phuong, diretor sênior da Divisão de Análise Financeira Regular da DG Capital, também explicou que os investidores internacionais aplicariam recursos gradualmente, enquanto gestores ativos avaliariam as condições econômicas, os lucros, a qualidade da gestão e a transparência.
As negociações da semana de 12 a 16 de outubro mostraram como essa cautela se manifestou. Investidores estrangeiros venderam, em termos líquidos, 3,007 trilhões de dongs nas cinco sessões, enquanto o VN-Index caiu 29,18 pontos, ou 1,68%, e fechou em 1.705,91.
A Vingroup liderou as vendas líquidas de estrangeiros naquela semana, com 417 bilhões de dongs, seguida pelo Techcombank, com 282 bilhões, pela VIX Securities, com 214 bilhões, e pela FPT, com 202 bilhões. O Military Bank recebeu compras líquidas de 230 bilhões de dongs. Os investidores estrangeiros continuaram escolhendo ações individualmente, embora sua posição conjunta permanecesse negativa.
As maiores etapas de compras ficam para 2027
Fundos que acompanham um índice, conhecidos como fundos passivos, ajustam suas carteiras quando o índice de referência muda. Fundos ativos escolhem seus investimentos com base em pesquisas próprias. As compras e vendas desses fundos podem seguir direções opostas em torno de um mesmo evento envolvendo o índice.
Cerca de US$ 220 milhões em capital passivo já haviam sido aplicados antes de a elevação de classificação entrar em vigor. Kim Thien Quang, CEO do Maybank Investment Bank, afirmou que as compras de fundos que acompanham índices de mercados emergentes da FTSE ajudaram a aliviar a pressão das vendas estrangeiras em agosto e setembro.
Quang descreveu quatro etapas de inclusão, de 10%, 20%, 35% e 35%, entre setembro de 2026 e setembro de 2027. Luong Duy Phuoc, diretor de análise da Kafi, descreveu a mesma progressão acumulada: 30% até março de 2027, 65% até meados do ano e 100% em setembro.
Do Minh Trang, diretora de análise e estratégia de mercado da ACBS, apresentou percentuais intermediários diferentes: 15% em março e 30% em junho, além de 10% inicialmente e 35% em setembro. O anúncio da FTSE em abril confirmou a data de vigência, mas não informou os percentuais de cada etapa. Por isso, os investidores precisam consultar os comunicados de implementação dos índices aplicáveis para ajustar as carteiras com precisão.
- Outubro de 2025: A FTSE anunciou pela primeira vez o cronograma de elevação de classificação do Vietnã.
- Abril de 2026: A revisão interina confirmou que o Vietnã atendia aos critérios de classificação.
- 21 de setembro de 2026: A categoria de mercado emergente secundário entrou em vigor e começou a inclusão gradual.
- Março e junho de 2027: Novas alocações devem trazer um volume substancialmente maior de compras por fundos de referência.
- Setembro de 2027: A conclusão do processo de inclusão está prevista para esse mês.
Esses percentuais descrevem as etapas da inclusão planejada do Vietnã, não a participação do país no índice global como um todo. O cronograma distribui as compras ao longo de um ano, em vez de concentrá-las na data da elevação de classificação.
Quanto capital pode chegar?
Nguyen Trieu Vinh, vice-diretor de investimentos da VCBF, estimou que a elevação de classificação poderia atrair de US$ 2,5 bilhões a US$ 3 bilhões em capital passivo. A SSI Research havia estimado anteriormente US$ 1,7 bilhão, com compras distribuídas por várias etapas trimestrais.
A estimativa mais ampla de Quang, do Maybank, é de US$ 6 bilhões a US$ 8 bilhões ao longo de dois a três anos, com cerca de três quartos vindos de fundos ativos. Aplicada a essa faixa, a parcela ativa ficaria entre US$ 4,5 bilhões e US$ 6 bilhões. O HSBC apresentou uma projeção mais otimista, de US$ 10 bilhões.
A diferença é importante porque boa parte da estimativa mais alta depende de gestores escolherem voluntariamente o Vietnã. Eles comparam os retornos esperados com os das ações de tecnologia nos Estados Unidos, no Japão e na China, ao mesmo tempo que ponderam taxas de juros, câmbio e riscos geopolíticos.
Phuoc espera que as condições para compras líquidas sustentadas por estrangeiros se tornem mais favoráveis a partir do segundo trimestre de 2027. Trang vê o fim do primeiro trimestre e o início do segundo como um período em que o aumento das alocações nos índices de referência pode gerar maior pressão compradora. Ambas são projeções; os lucros e as condições financeiras globais continuam influenciando as decisões de investimento.
FPT, PNJ e ETFs mostram o recuo
A FPT e a varejista de joias PNJ ilustram a mudança no apetite dos investidores estrangeiros. Ambas costumavam atingir regularmente o limite de participação estrangeira de 49%, e às vezes os compradores pagavam prêmios de dezenas de pontos percentuais acima dos preços de mercado para adquirir ações.
Desde então, a participação estrangeira caiu para menos de 28% na FPT e menos de 27% na PNJ. Em comparação com o antigo limite de 49%, esses níveis estão mais de 21 e 22 pontos percentuais abaixo, respectivamente. A FPT voltou a enfrentar vendas em outubro, enquanto investidores estrangeiros continuaram reduzindo suas posições na PNJ, apesar da estabilização do preço das ações.
O dia 16 de outubro mostrou que esse padrão pode mudar dentro de uma única sessão. Nesse dia, investidores estrangeiros compraram FPT em termos líquidos, embora tenham vendido 560 bilhões de dongs líquidos no mercado como um todo. O HDBank respondeu por mais de 182 bilhões de dongs em vendas líquidas. O VN-Index recuperou mais de sete pontos, chegando a cerca de 1.706, embora as negociações nas três bolsas tenham permanecido abaixo de 12 trilhões de dongs.
Os fundos negociados em bolsa já existentes também têm dificuldade para atrair novos recursos. O VanEck Vietnam ETF passou quatro meses consecutivos sem entradas, e o Xtrackers Vietnam Swap UCITS ETF, três. O Fubon Vietnam ETF registrou retiradas superiores a 4 bilhões de dólares taiwaneses, equivalentes a mais de 3 trilhões de dongs, desde o início do ano.
Um ETF é um fundo cujas cotas são negociadas em bolsa. Seus investidores podem retirar recursos mesmo enquanto outros fundos se preparam para comprar ações vietnamitas com base em outro índice de referência. As retiradas contínuas do Fubon o colocam no caminho para um terceiro ano consecutivo de saídas expressivas.
O índice privilegia o setor financeiro em relação à indústria
A FTSE adicionou 27 empresas vietnamitas à sua estrutura de índices globais, incluindo 15 bancos ou corretoras de valores. Assim, as empresas financeiras representam cerca de 56% das companhias por quantidade. Apenas seis entraram no FTSE All-World Index: Vietcombank, Vingroup, Vinhomes, BIDV, VP Bank e Hoa Phat.
Hanh Le, professora de finanças da RMIT University Vietnam, explicou o motivo dessa concentração:
O dinheiro dos índices segue as regras do índice, não o perfil da economia,
A FTSE considera o porte das empresas, a atividade de negociação e o free float, ou seja, as ações disponíveis para negociação por investidores, em vez das que estão nas mãos de acionistas controladores. Grande parte da atividade manufatureira do Vietnã está em empresas que não são listadas no país.
O Vietnã registrou crescimento econômico de 8,2% no primeiro semestre de 2026 e aumento das exportações superior a 20% nos primeiros sete meses, apesar de uma tarifa de 20% imposta pelos Estados Unidos. Investidores estrangeiros que compram o índice ficam mais expostos a bancos, corretoras e empresas imobiliárias do que esses números de exportação, por si só, poderiam sugerir.
A ACBS estima que os bancos representam mais de 30% do valor de mercado e cerca de 50% dos lucros das empresas listadas. As perspectivas de lucro do setor têm peso considerável para o mercado. Le também afirmou que Vingroup e Vinhomes responderam pela maior parte dos ganhos do índice no ano anterior, acrescentando outra camada de concentração.
Juros mais altos reduzem o poder de compra local
Investidores locais enfrentam custos crescentes justamente quando as vendas estrangeiras adicionam ações ao mercado. A ACBS estimou que as taxas médias de depósito nos três primeiros trimestres de 2026 ficaram cerca de 1,3 ponto percentual acima dos níveis de 2025, enquanto as taxas de empréstimo subiram cerca de 1,1 ponto.
Taxas de depósito mais altas tornam a poupança bancária mais atraente. Taxas de empréstimo maiores encarecem a compra de ações com dinheiro emprestado e elevam as despesas financeiras das empresas listadas. Nguyen Van Truc, chefe de análise da National Securities Inc., relacionou as taxas mais altas dos empréstimos com margem ao aumento dos custos de captação das corretoras.
O valor negociado no mercado caiu para menos de 15 trilhões de dongs por sessão em setembro. Entre 12 e 16 de outubro, a liquidez média diária foi de cerca de 13,182 trilhões de dongs. A demanda compradora reduzida dificulta a absorção das vendas estrangeiras e das novas emissões de ações de empresas que buscam captar recursos.
A SGI Capital alertou para o alto volume de empréstimos com margem nessas condições. Um empréstimo com margem permite que o investidor compre ações com dinheiro emprestado, usando as próprias ações como garantia. Se o valor delas cair demais, a corretora pode exigir mais dinheiro ou o pagamento da dívida. Se essa exigência não for atendida, pode haver venda forçada dos papéis.
A SGI também espera uma demanda maior por dinheiro no quarto trimestre, à medida que empréstimos e investimentos vencem. A desaceleração das transações imobiliárias pode aumentar a pressão quando investidores vendem ações de negociação mais fácil para cumprir outras obrigações. A intensidade depende de onde os empréstimos estão concentrados e da capacidade dos investidores de aportar recursos adicionais.
Os lucros precisam competir com alternativas globais
As projeções de lucros corporativos dão algum suporte, embora as perspectivas variem bastante. A Yuanta espera que os lucros das empresas listadas subam cerca de 17% em 2026, mas projeta que os lucros fora do grupo Vingroup fiquem praticamente estáveis em 2027, à medida que ganhos excepcionais nos setores de petróleo, gás, fertilizantes e mineração diminuírem.
A SGI Capital espera que os resultados do terceiro trimestre permaneçam acima dos registrados um ano antes, embora o crescimento desacelere. A ACBS prevê crescimento anual dos lucros bancários de 10% a 15%, sustentado por expansão do crédito próxima de 15%, mas alerta que os custos de captação estão subindo mais rapidamente do que as taxas de empréstimo.
Empresas de petróleo e gás podem se beneficiar de preços mais altos das commodities, enquanto geradoras de energia e portos marítimos podem ganhar com a demanda por eletricidade e o comércio. Incorporadoras e corretoras de valores enfrentam maior pressão dos custos de financiamento e do enfraquecimento das transações. Trang projetou que o VN-Index ficará entre 1.700 e 1.900 até o fim de 2026.
As condições externas também afetam essas projeções. Rendimentos mais altos nos Estados Unidos aumentam os retornos disponíveis em ativos denominados em dólares, enquanto as tensões no Oriente Médio e a alta dos preços do petróleo ampliam as preocupações com a inflação. Gestores ativos avaliam essas alternativas junto com as avaliações das empresas vietnamitas, o que torna o preço mais baixo das ações apenas um dos fatores de suas decisões.
Transformar o acesso ao mercado em investimento duradouro
A participação estrangeira na Bolsa de Valores de Ho Chi Minh caiu para cerca de 13%, ante 15% um ano antes, segundo dados da bolsa. A comparação de prazo mais longo feita por Vinh apontou participação de 20,6% no fim de 2024 e de 12,5% no início de outubro, ilustrando a dimensão do recuo ao longo de vários anos.
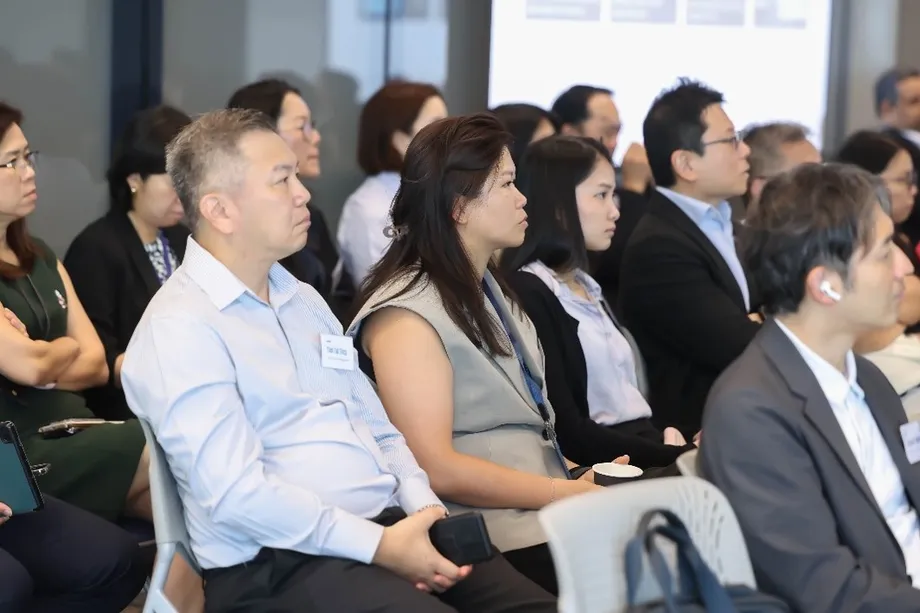
Don Lam, CEO e sócio-fundador da VinaCapital, defendeu na conferência de investidores da empresa, em 13 de outubro, na cidade de Ho Chi Minh, que o Vietnã se torne uma alocação central, mantida no longo prazo. Mais de 140 investidores e representantes de organizações financeiras participaram do evento. Lam apontou as exportações de tecnologia e os gastos em infraestrutura como motores de crescimento e defendeu o aprofundamento dos mercados de capitais, a ampliação dos produtos de investimento e o aumento da capacidade de absorver recursos.
Nguyen Van Duoc, presidente da cidade de Ho Chi Minh, apontou tecnologia e inteligência artificial, energia verde, manufatura avançada, logística e serviços financeiros como prioridades. O Vietnã pretende captar US$ 76 bilhões anuais nos mercados de capitais até 2030, reduzindo a dependência dos empréstimos bancários.
A MSCI ainda classifica o Vietnã como mercado de fronteira, citando restrições à participação estrangeira. Tyler Nguyen Manh Dung, diretor sênior de pesquisa em estratégia de mercado da HSC, apontou grandes ofertas públicas iniciais, abertura de contas mais simples e um mecanismo de contraparte central para compensação e liquidação como possíveis atrativos. Esse mecanismo administra as obrigações entre compradores e vendedores, reduzindo o risco de uma transação não concluída espalhar prejuízos.
“Dung também mencionou a possibilidade de uma decisão sobre a inclusão do Vietnã na lista de observação da MSCI a partir de junho de 2027. Isso continua sendo uma expectativa, não uma decisão anunciada. Uma futura classificação soberana de grau de investimento poderia abrir outra via para obter financiamento internacional mais barato.
A principal condição apontada por Quang é a continuidade das melhorias em governança, divulgação de informações, regras jurídicas e acesso dos investidores. A elevação de classificação do Vietnã ampliou a entrada em seu mercado. Agora, as empresas precisam dar aos investidores motivos para permanecer.
Principais pontos
- Investidores estrangeiros venderam 24,8 trilhões de dongs líquidos no primeiro mês após a elevação de classificação em 21 de setembro.
- O VN-Index caiu cerca de 6%, enquanto as vendas líquidas anuais de estrangeiros se aproximaram do recorde de 2025.
- A maior parte da inclusão planejada pela FTSE ocorrerá em 2027, com conclusão prevista para setembro.
- O Maybank estima um potencial de US$ 6 bilhões a US$ 8 bilhões em capital ao longo de dois a três anos, principalmente de fundos ativos.
- Empresas financeiras representam 15 das 27 companhias vietnamitas adicionadas à estrutura de índices globais da FTSE.
- Juros mais altos, baixa liquidez de negociação e empréstimos com margem limitam o poder de compra local.
- Lucros, transparência e continuidade das reformas do mercado determinarão se as compras estrangeiras se tornarão sustentadas.