Queda do mercado coloca fiscalização sob escrutínio
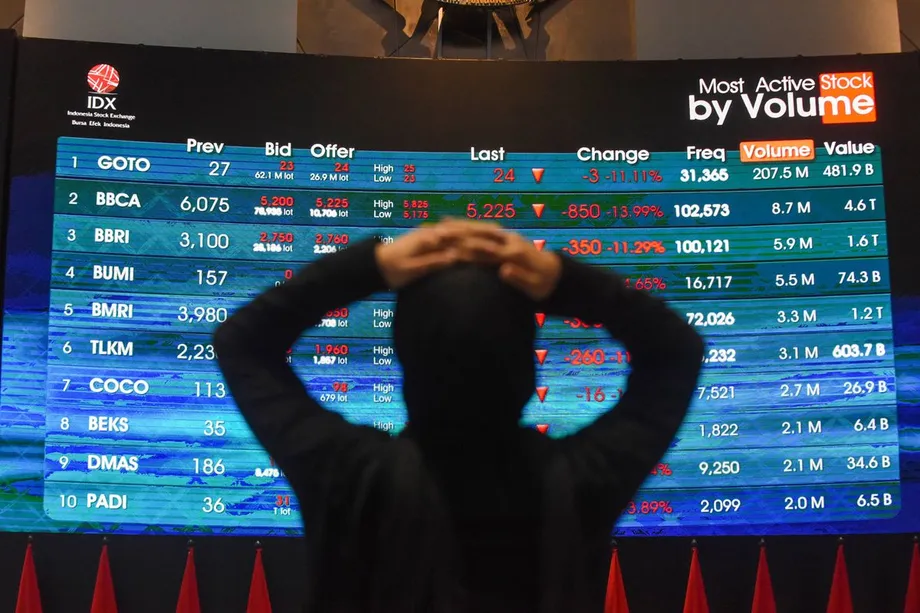
O mercado de ações da Indonésia perdeu cerca de US$ 60 bilhões em valor em 16 de outubro de 2026, quando a provedora global de índices MSCI propôs reclassificar o país, que deixaria de ser considerado mercado emergente e passaria para uma categoria independente. O índice de referência de Jacarta caiu 11,57%, sua maior queda diária desde janeiro de 1998. No mesmo dia, a Autoridade de Serviços Financeiros, conhecida como OJK, anunciou multas administrativas de Rp 2,1 trilhões envolvendo três empresas listadas.
Conteúdo
- Queda do mercado coloca fiscalização sob escrutínio
- O que aconteceu em 16 de outubro?
- Por que a classificação da MSCI é importante
- Por que a alta do índice pode esconder uma recuperação desigual
- Quem realmente é dono das ações disponíveis para negociação?
- O que as multas de Rp 2,1 trilhões abrangem
- Até onde vai a fiscalização?
- Quando a mensagem de um influenciador se torna uma recomendação?
- O que os investidores precisam ver antes de abril
- Principais pontos
O choque entre o colapso do mercado e uma importante ação fiscalizatória intensificou uma questão central para a Indonésia: as mudanças nas regras de divulgação de propriedade acionária e negociação estão produzindo preços em que os investidores possam confiar?
A OJK identificou indícios de possíveis violações criminais no mercado de capitais em 31 das 61 ações de sua lista de empresas com propriedade altamente concentrada. Isso representa pouco mais da metade da lista. As investigações sobre Dian Swastatika Sentosa, Barito Renewables Energy e Petrindo Jaya Kreasi conectam duas preocupações que agora afetam o mercado como um todo: negociações supostamente coordenadas e ações alocadas a pessoas ligadas aos acionistas controladores.
O analista do mercado de capitais Satrio Utomo argumenta que a Indonésia precisa olhar além da alta do principal índice de ações. Ele quer que os reguladores examinem quem controla as ações, como os operadores se relacionam e de que maneira as mensagens sobre investimentos influenciam as decisões de compra e venda.
A reclassificação proposta pela MSCI retiraria as ações indonésias de produtos internacionais de índices amplamente acompanhados. As autoridades agora têm pela frente um período de consulta que vai até abril de 2027 e sofrem pressão para mostrar avanços mensuráveis antes de uma possível mudança por volta da metade daquele ano.
O que aconteceu em 16 de outubro?
O Índice Composto da Indonésia, conhecido como IHSG, caiu de um fechamento anterior em torno de 5.863 para cerca de 5.185 pontos. Uma queda superior a 8% acionou uma interrupção das negociações por 30 minutos. O índice de referência recuou 14,91% na semana.
A rupia também se desvalorizou. A taxa de câmbio de referência JISDOR do Banco da Indonésia ficou em Rp 18.052 por dólar em 16 de outubro, enquanto a moeda chegou a Rp 18.070 nas negociações intradiárias. A JISDOR é uma taxa de referência; os preços intradiários mostram os valores pelos quais as moedas são negociadas durante a sessão.
O mercado acionário indonésio já havia perdido mais de US$ 350 bilhões em valor de mercado desde um congelamento que afetou índices da MSCI em janeiro. Valor de mercado é o valor combinado das ações listadas, calculado com base em seus preços e no número de ações emitidas.
Os principais acontecimentos se estendem por vários meses:
- Janeiro de 2026: Um congelamento que afetou índices da MSCI intensificou o escrutínio sobre a transparência da propriedade acionária e o comportamento nas negociações.
- 16 de outubro de 2026: A MSCI propôs a categoria independente, o IHSG caiu 11,57% e a OJK anunciou multas de Rp 2,1 trilhões.
- 18 de outubro de 2026: A OJK e instituições do mercado se reuniram com analistas, economistas e influenciadores financeiros na Bolsa de Valores da Indonésia.
- Abril de 2027: A consulta da MSCI deve se estender até este mês. O economista da Universidade da Indonésia Kiki Verico apontou 30 de abril como prazo para implementar as recomendações.
- Meados de 2027: A reclassificação poderá ocorrer, a menos que a MSCI constate uma melhora clara na governança e no funcionamento do mercado.
Por que a classificação da MSCI é importante
A MSCI cria índices que fundos de investimento usam como listas de ativos ou parâmetros de desempenho. Um fundo passivo acompanha a composição de um índice; portanto, a retirada das ações de um país pode obrigar o fundo a vendê-las. Gestores ativos escolhem seus investimentos, embora muitos também avaliem seu desempenho em relação aos índices da MSCI.
A categoria independente deixaria a Indonésia fora dos produtos de índices de mercados emergentes e de fronteira da MSCI. A empresa afirmou que suas preocupações com a falta de transparência da propriedade acionária e o comportamento nas negociações eram tão graves que transferir a Indonésia para a categoria de mercado de fronteira seria insuficiente.
A MSCI, provedora global de índices, explicou sua avaliação em comunicado divulgado em 16 de outubro:
Persistem preocupações significativas com disfunções no mercado.
O UBS estimou que a reclassificação poderia provocar vendas de cerca de US$ 4 bilhões por investidores passivos e de mais US$ 15 bilhões por investidores ativos. Juntos, os possíveis US$ 19 bilhões equivalem a cerca de quatro vezes os US$ 4,7 bilhões em vendas líquidas de ações indonésias feitas por investidores estrangeiros em 2026 até agora.
O presidente-executivo da Bolsa de Valores da Indonésia, Jeffrey Hendrik, disse que pediria esclarecimentos à MSCI sobre os fundamentos do anúncio. O ministro sênior da Economia, Airlangga Hartarto, também questionou por que a proposta de categoria independente não havia sido discutida em uma reunião realizada naquela semana em Bangkok. A decisão final sobre a classificação ainda está pendente.
Por que a alta do índice pode esconder uma recuperação desigual
A preocupação de Satrio começa pela maneira como o IHSG se movimenta. Uma empresa com grande valor de mercado pode exercer influência considerável sobre o índice de referência; assim, a alta de algumas ações de grande porte pode elevar o índice mesmo quando muitas outras enfrentam dificuldades.
Ele aponta a alta do IHSG após um acordo de cessar-fogo envolvendo Irã, Estados Unidos e Israel e argumenta que uma comparação com os índices LQ45 e IDX30 oferece um quadro mais completo. Esses índices acompanham grupos menores de ações importantes. Segundo Satrio, grandes empresas cujas ações são negociadas a preços elevados em relação aos lucros podem se tornar importantes motores do principal índice.
A relação preço/lucro compara o preço da ação de uma empresa com o lucro atribuível a cada ação. Uma relação elevada significa que os investidores estão pagando mais por determinado nível de lucro atual. Satrio quer que se dê atenção às empresas por trás de uma alta do índice e às negociações que determinam os preços de suas ações.
John Rachmat, comissário independente da Pinnacle Investment Indonesia, apresenta outra medida dessa preocupação. Segundo sua avaliação, apenas cerca de cinco ou seis das 22 ações que contribuíram fortemente para a alta entre abril de 2025 e janeiro de 2026 tinham fundamentos empresariais sólidos. Para a alta de junho a setembro de 2026, ele estimou que eram oito entre 21.
John estimou que o IHSG, que fechou setembro em 6.071 pontos, estaria por volta de 4.700 sem a contribuição de 20 ações que ele considera especulativas. Esse cálculo representa sua avaliação da composição da alta. Suas categorias são julgamentos pessoais sobre empresas e negociações, não classificações legais.
Quem realmente é dono das ações disponíveis para negociação?
A Indonésia ampliou a divulgação de informações sobre propriedade acionária para abranger participações em torno de 1%, mapeou empresas com propriedade concentrada e começou a endurecer as exigências de free float. As iniciativas anteriores de reforma também incluíram a saída de dirigentes da bolsa e da OJK, além de medidas envolvendo influenciadores do mercado de ações.
Free float é a parcela das ações de uma empresa disponível para negociação pública, em vez de estar nas mãos de controladores ou de outros titulares sujeitos a restrições. A Indonésia planeja elevar a exigência mínima para 15%. O desafio prático é identificar quais ações estão realmente disponíveis para investidores independentes.
Satrio argumenta que um registro com muitos acionistas ainda pode ocultar controle coordenado. Pessoas que detêm ações em nomes diferentes podem agir em conjunto por meio de grupos nas redes sociais, seminários ou outras redes. Também podem ocorrer muitas negociações entre partes relacionadas, criando a aparência de atividade enquanto a propriedade permanece no mesmo círculo.
A transparência sobre os beneficiários finais da propriedade aborda um problema relacionado. O objetivo é identificar as pessoas que, em última instância, são donas dos investimentos ou os controlam por trás de empresas, contas e outras estruturas jurídicas. Nafan Aji Gusta, analista sênior de mercado da Mirae Asset Sekuritas, afirma que investidores internacionais precisam de provas de que essas mudanças funcionam:
Investidores globais precisam de evidências de que as estruturas de propriedade estão se tornando mais transparentes, que o free float de fato reflete as ações disponíveis para negociação e que a manipulação do mercado é enfrentada de forma consistente quando comprovada.
John também afirma que as suspeitas de negociações coordenadas são o problema central, para além da concentração acionária em si. Ele estima que o peso da Indonésia em um índice regional caiu de quase 3% no pico para cerca de 0,35% a 0,5% no fim de setembro de 2026.
O que as multas de Rp 2,1 trilhões abrangem
A OJK anunciou multas de Rp 1,5 trilhão para a Dian Swastatika Sentosa, negociada sob o código DSSA; Rp 500 bilhões para a Barito Renewables Energy, ou BREN; e Rp 100 bilhões para a Petrindo Jaya Kreasi, ou CUAN. Os três valores somam Rp 2,1 trilhões.
A investigação sobre a DSSA examinou negociações de ações entre 2023 e 2026. A OJK descreveu a suposta manipulação como planejada e estruturada, envolvendo clientes pessoa física e instituições que operavam por meio de vários membros da bolsa. O órgão regulador afirmou que a atividade provocou um aumento substancial no preço das ações.
Os investigadores solicitaram documentos de negociação, rastrearam fluxos de dinheiro e buscaram informações com 12 diretores de corretoras, 15 pessoas físicas e 11 entidades jurídicas estrangeiras. A OJK identificou suspeitas de violações dos artigos 91 e 92 no âmbito da estrutura de reforma do setor financeiro P2SK e afirmou ter rastreado ganhos ilícitos ligados a transações da DSSA.
Os casos da BREN e da CUAN dizem respeito às ofertas públicas iniciais, ou IPOs, quando as ações foram vendidas pela primeira vez a investidores. A OJK afirmou que as alocações haviam sido planejadas para favorecer grupos ligados aos acionistas controladores, com identidades ocultadas ou disfarçadas. O órgão examinou suspeitas de violações do artigo 107 da Lei do Mercado de Capitais.
A BREN ofereceu 3% de suas ações quando abriu capital em 9 de outubro de 2023. A CUAN ofereceu 15,03% ao abrir capital em 8 de março daquele ano. As conclusões da OJK se concentram nos destinatários das alocações: segundo o órgão, a concentração em grupos relacionados limitou as ações disponíveis para negociação no mercado.
A investigação dos IPOs se baseou em registros de quatro membros da bolsa que atuaram como coordenadores das ofertas, três bancos custodiantes e fluxos de dinheiro envolvendo partes relacionadas. Os coordenadores organizam a venda de ações, enquanto os bancos custodiantes mantêm os títulos dos investidores sob custódia. A OJK convocou cinco diretores de corretoras, três bancos custodiantes e sete partes envolvidas em alocações fixas.
Até onde vai a fiscalização?
Na análise inicial de 61 ações com alta concentração acionária, a OJK identificou possíveis violações criminais envolvendo 31 delas. As conclusões ampliam o escrutínio para além das três empresas que receberam as maiores multas anunciadas e colocam os registros de transações e as relações entre investidores no centro das investigações em andamento.
Hasan Fawzi, presidente-executivo da supervisão do mercado de capitais da OJK, afirmou que as sanções de 16 de outubro resultaram de investigações já em andamento. No encontro de 18 de outubro, ele descreveu a fiscalização como parte de uma reforma contínua, e não apenas como reação à queda mais recente do mercado.
A OJK também divulgou um balanço separado de fiscalização referente ao período de janeiro a outubro, que abrange 835 partes e sanções superiores a Rp 390 bilhões. Não foi especificada a relação entre o alcance desse balanço e as novas multas de Rp 2,1 trilhões anunciadas.
O chefe da Polícia Nacional, Suyudi Ario Seto, afirmou que a Agência de Investigação Criminal, conhecida como Bareskrim, prestaria assistência e agiria diante de provas de suspeitas de crimes no mercado de capitais. Assim, as sanções administrativas coexistem com investigações que podem exigir novas medidas criminais.
Didik J. Rachbini, reitor da Universidade Paramadina e economista sênior do INDEF, argumenta que a confiança depende do comportamento cotidiano das instituições. Ele pediu a consolidação dos dados de propriedade acionária, a identificação de concentrações extremas e a análise de transações suspeitas de coordenação, com base em padrões de divulgação verificáveis.
Quando a mensagem de um influenciador se torna uma recomendação?
A segunda reforma proposta por Satrio diz respeito ao significado de uma recomendação sobre ações. Ele quer regras que esclareçam se elas abrangem apenas instruções explícitas de compra ou venda, ou também mensagens implícitas que usam abreviações, símbolos e charadas visuais.
Uma mensagem promocional pode apontar uma ação sem mencionar diretamente seu nome. Satrio argumenta que a fiscalização deve examinar o que a comunicação transmite e como afeta as decisões de investimento, incluindo as posições de negociação da pessoa que a divulga e de quaisquer partes relacionadas.
Sua preocupação inclui possíveis conflitos de interesse quando alguém divulga uma mensagem positiva enquanto mantém uma posição vendedora, diretamente ou por meio de uma empresa afiliada. Ele também quer que a definição de afiliação seja ampliada e esclarecida para que os reguladores possam identificar relações demonstradas por condutas coordenadas, além dos vínculos formais de propriedade.
A OJK incluiu influenciadores financeiros em sua reunião de 18 de outubro, ao lado de analistas e economistas. A presidente Friderica Widyasari Dewi afirmou que o órgão queria receber contribuições em uma conversa aberta, inclusive informações que talvez ainda desconhecesse. O diretor de desenvolvimento da bolsa, Iding Pardi, apontou a divulgação de informações sobre propriedade acionária, a classificação de investidores e a concentração acionária como prioridades.
A reunião colocou a comunicação e a supervisão do mercado na mesma discussão. As propostas de Satrio exigiriam que os reguladores conectassem uma mensagem pública às pessoas, posições e transações por trás dela.
O que os investidores precisam ver antes de abril
Nafan afirma que as reformas precisam produzir resultados verificáveis por investidores internacionais. Suas prioridades são estruturas de propriedade mais transparentes, free float efetivo e medidas consistentes contra manipulações comprovadas. A Kiwoom Sekuritas Indonesia também apontou a falta de transparência na propriedade acionária, as suspeitas de negociações coordenadas e a pouca visibilidade das medidas de fiscalização como preocupações persistentes dos investidores.
Kiki Verico, economista da Universidade da Indonésia, afirma que as autoridades têm até 30 de abril de 2027 para implementar as recomendações da MSCI. Ele defendeu transparência sobre a propriedade acionária, melhor acesso ao mercado e fiscalização imparcial. Também manifestou preocupação com uma aquisição de ações da Bayan Resources envolvendo um empresário descrito como próximo das autoridades e argumentou que o governo deve agir como um árbitro imparcial.
A responsabilidade é compartilhada pela OJK, pela Bolsa de Valores da Indonésia, pela Central de Custódia de Valores Mobiliários da Indonésia, conhecida como KSEI, e pelo governo. As atribuições se sobrepõem: os registros de propriedade precisam identificar participações relacionadas, a vigilância das negociações deve acompanhar padrões suspeitos e a fiscalização deve produzir resultados que os investidores possam analisar.
Didik alerta que uma desconfiança persistente pode elevar os custos de financiamento das empresas e levar investidores institucionais a reduzir suas participações. Para as empresas, isso tornaria mais caro captar recursos no mercado de ações. Para os pequenos investidores, a preocupação imediata é saber se os preços cotados resultam de compras e vendas legítimas entre participantes independentes.
O próximo teste para a Indonésia é, portanto, concreto. Até o fim do período de consulta, os investidores estarão atentos a registros de propriedade acionária mais claros, provas confiáveis de que há ações disponíveis para negociação e avanços nos casos envolvendo atividades coordenadas. A MSCI vinculou a reclassificação proposta à melhora visível da governança e do funcionamento do mercado.
Principais pontos
- O IHSG caiu 11,57% em 16 de outubro de 2026, eliminando cerca de US$ 60 bilhões em valor de mercado.
- A MSCI propôs reclassificar a Indonésia, que deixaria de ser mercado emergente e passaria à categoria independente; a consulta se estenderá até abril de 2027.
- A OJK anunciou multas de Rp 2,1 trilhões envolvendo DSSA, BREN e CUAN.
- A OJK identificou indícios de possíveis violações criminais em 31 das 61 ações com propriedade altamente concentrada.
- A Indonésia planeja exigir um free float mínimo de 15%, enquanto investidores cobram provas mais claras de propriedade independente.
- Satrio Utomo quer definições mais rigorosas de afiliação e recomendação de ações para enfrentar negociações coordenadas e mensagens promocionais codificadas.
- O UBS estimou possíveis saídas de US$ 19 bilhões caso a reclassificação avance.