Investimentos aceleram enquanto os lucros das incorporadoras recuam
O Vietnã atraiu US$ 50,36 bilhões em investimento estrangeiro direto registrado nos primeiros nove meses de 2026, alta de 76,4% em relação ao mesmo período do ano anterior. Ainda assim, as incorporadoras de parques industriais acompanhadas pela SSI Research registraram queda de 40% no lucro líquido no primeiro semestre, para aproximadamente VND 4 trilhões, mesmo com a recuperação da demanda por terrenos industriais.
Conteúdo
- Investimentos aceleram enquanto os lucros das incorporadoras recuam
- O que os números de investimento medem
- Indústria impulsiona a aplicação de capital
- Retomada da ocupação de terrenos nas duas regiões
- Por que os lucros caíram apesar do aumento das locações
- Novos parques enfrentam custos mais elevados
- Mais oferta encontra decisões cautelosas dos inquilinos
- A recuperação vem após uma desaceleração das locações
- Os resultados variam, e as indenizações são uma fonte de receita separada
- Principais pontos
O contraste reflete mais do que um intervalo entre os anúncios de investimento e a construção de fábricas. As incorporadoras enfrentam a ausência de grandes transações de terrenos contabilizadas um ano antes, despesas financeiras mais altas, mudanças no reconhecimento de receitas e aumento dos custos de desenvolvimento. Parques já em operação ainda podem alcançar margens superiores a 50%, segundo a SSI, enquanto novos projetos podem render apenas de 30% a 35%.
A atualização setorial de outubro da SSI Research, datada de 9 de outubro de 2026, mantém, ainda assim, uma visão positiva de investimento para algumas operadoras e empresas de borracha que convertem terrenos de plantações. Entre suas preferidas estão a Viglacera e a IDICO, cujos lucros cresceram apesar da queda registrada pelo conjunto de incorporadoras que acompanha.
A distinção central está entre a demanda por espaço e o momento e a rentabilidade de disponibilizá-lo. Investimentos estrangeiros, contratos de locação assinados, entrega de terrenos e lucros reportados medem diferentes etapas do ciclo de investimento. Seus movimentos não precisam coincidir no mesmo período de divulgação de resultados.
O que os números de investimento medem
O Escritório Nacional de Estatísticas informou em 3 de outubro que o investimento estrangeiro desembolsado chegou a US$ 21,07 bilhões entre janeiro e setembro, alta de 12,1% e o maior valor para esse período em cinco anos. O número de US$ 21,1 bilhões citado na análise setorial é o arredondamento desse total.
O investimento registrado cresceu muito mais rapidamente do que os desembolsos. O registro contabiliza compromissos de investimento, enquanto os desembolsos medem o capital efetivamente aplicado. Essa diferença ajuda a explicar por que um salto no FDI divulgado não se traduz imediatamente em aumento equivalente nos lucros dos parques industriais.
O capital recém-registrado somou US$ 29,24 bilhões em 3.108 projetos. O número de projetos aumentou 6,2%, enquanto o capital registrado chegou a 2,4 vezes o valor de um ano antes. Outros 948 projetos existentes registraram US$ 14,15 bilhões em capital adicional, alta de 25,1%. Aportes de capital e compras de ações somaram US$ 6,97 bilhões em 2.335 transações, aumento de 44% em valor.
Essas categorias também têm efeitos diferentes sobre a demanda imobiliária. Um novo projeto industrial pode precisar de um terreno para fábrica, enquanto a compra de ações pode mudar o controle de uma empresa sem exigir terreno adicional. Portanto, o total de FDI registrado não pode ser tratado como uma medida direta da necessidade de novos espaços industriais.
Indústria impulsiona a aplicação de capital
A indústria de transformação recebeu US$ 17,4 bilhões em investimentos desembolsados, o equivalente a 82,6% do total. O setor imobiliário recebeu US$ 1,59 bilhão, ou 7,5%, enquanto a geração e distribuição de eletricidade, gás, vapor e ar-condicionado recebeu US$ 723,4 milhões.
A composição dos novos compromissos foi menos concentrada. A indústria de transformação respondeu por US$ 13,38 bilhões, ou 45,8% do capital recém-registrado, enquanto transporte e armazenagem atraíram US$ 5,14 bilhões, ou 17,6%. Assim, a participação da indústria de transformação nos desembolsos foi 36,8 pontos percentuais maior do que nos novos registros, embora as duas medidas se refiram a etapas diferentes do investimento.
Singapura foi a maior origem de novos investimentos registrados, com US$ 9,26 bilhões, seguida pela Coreia do Sul, com US$ 5,70 bilhões, e por Luxemburgo, com US$ 4,99 bilhões. Singapura e Coreia do Sul representaram, respectivamente, 31,7% e 19,5%, somando 51,2% dos novos registros. Esses são países de origem de investimentos que entram no Vietnã, não destinos de FDI vietnamita.
O predomínio da indústria de transformação no capital efetivamente aplicado sustenta a demanda por instalações industriais. Isso não determina quando operadoras específicas de parques receberão inquilinos, concluirão entregas de terrenos ou reconhecerão receitas.
Retomada da ocupação de terrenos nas duas regiões
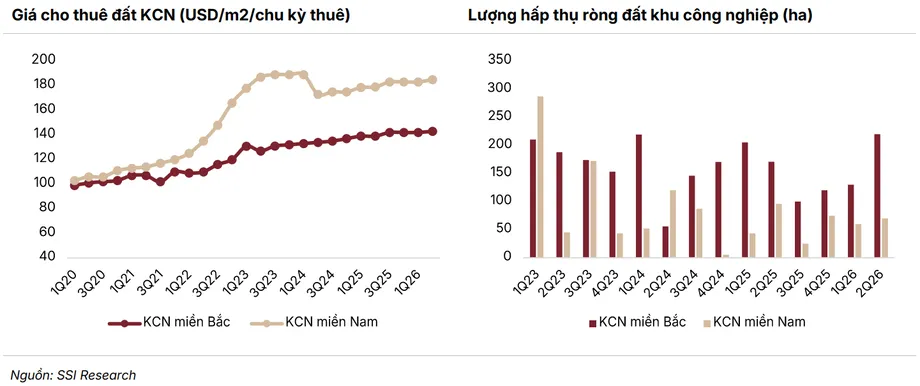
O norte do Vietnã registrou absorção líquida de aproximadamente 217 hectares de terrenos industriais no segundo trimestre de 2026, ante 134 hectares no primeiro trimestre. O aumento foi de 83 hectares, ou cerca de 62%, e esse foi o melhor resultado trimestral desde os 218 hectares registrados no primeiro trimestre de 2024.
A absorção líquida mede o aumento da área industrial ocupada ao longo de um período. É um indicador da atividade imobiliária mais próximo do mercado do que os registros de investimento, embora ainda não determine quanta receita cada incorporadora pode contabilizar.
A absorção no sul chegou a 67 hectares no segundo trimestre, acima dos 57 hectares do trimestre anterior e dos 10 hectares de um ano antes. O aumento anual foi de 57 hectares, com a ocupação chegando a 6,7 vezes o nível anterior. O avanço trimestral foi mais moderado, de aproximadamente 17,5%.
Os aluguéis médios pedidos também subiram. Os terrenos industriais no norte eram oferecidos a US$ 143 por metro quadrado pelo prazo do contrato de locação, alta de 2,9% em relação ao ano anterior, enquanto no sul os aluguéis chegaram a US$ 185, alta de 3,7%. Esses valores se referem ao prazo do contrato, não a um ano. Os aluguéis pedidos no sul eram US$ 42 por metro quadrado mais altos, cerca de 29% acima da média do norte, embora os números não indiquem que os terrenos individuais tenham prazos de locação ou especificações comparáveis.
Por que os lucros caíram apesar do aumento das locações
A receita líquida combinada no primeiro semestre das incorporadoras de parques industriais acompanhadas pela SSI caiu 20,2%, para cerca de VND 38 trilhões. O lucro líquido recuou ainda mais, 40%, para aproximadamente VND 4 trilhões. O grupo acompanhado não deve ser confundido com todas as empresas de parques industriais que operam no Vietnã.
A Becamex, negociada sob o código BCM, reportou receita de VND 1,66 trilhão, queda de 65%, e lucro líquido de VND 320 bilhões, recuo de 82,7%. A Kinh Bac City, ou KBC, registrou receita de VND 1,93 trilhão, queda de 46%, enquanto o lucro após impostos caiu 79,2%, para VND 260 bilhões.
A Sonadezi Chau Duc, ou SZC, reportou receita de VND 234 bilhões, queda de 63%, e lucro líquido de VND 36 bilhões, recuo de 83,7%. A SSI atribuiu boa parte do enfraquecimento da BCM, da KBC e da D2D à ausência de grandes transações de terrenos comparáveis às registradas um ano antes, além do aumento dos custos financeiros.
A SZC e a Sonadezi, ou SNZ, também foram afetadas pelo reconhecimento da receita distribuído uniformemente ao longo do prazo de locação. Nesse método, a receita de locação é repartida entre vários períodos de divulgação, em vez de ficar concentrada no início. Portanto, um lucro menor em determinado semestre pode refletir o momento contábil, além do desempenho comercial.
Essas explicações não tornam irrelevante a queda dos lucros. Custos de financiamento mais altos e menos grandes transações reconhecidas ainda afetam os retornos reportados. Elas mostram, porém, por que a queda não pode ser interpretada simplesmente como evidência de que os fabricantes deixaram de buscar terrenos industriais.
Novos parques enfrentam custos mais elevados
A SSI estima que novos parques industriais podem alcançar margens de 30% a 35%, em comparação com mais de 50% nos parques estabelecidos. Mesmo tomando como referência uma margem de 50%, a diferença já é de 15 a 20 pontos percentuais, e é maior quando a margem de um parque existente supera esse nível.
Indenizações por terrenos, preparação das áreas e construção de infraestrutura são as principais pressões. Segundo a SSI, ajustes nos limites administrativos e consolidações provinciais elevaram os custos de indenização. Os preços de materiais de construção essenciais, incluindo areia, pedra, cimento e material de aterro, subiram cerca de 20% em relação ao ano anterior.
Esses aumentos são muito maiores do que o crescimento anual reportado dos aluguéis pedidos, de 2,9% no norte e 3,7% no sul. Os números se referem a bases diferentes de custos e receitas, portanto não podem ser subtraídos para calcular uma margem. Ainda assim, mostram por que aumentos modestos nos aluguéis podem não ser suficientes para proteger os retornos de terrenos recém-desenvolvidos.
A SSI espera que os aluguéis dos parques industriais fiquem praticamente estáveis em 2027, à medida que novos projetos disputem inquilinos. Operadoras estabelecidas, com terrenos e infraestrutura já disponíveis, têm uma vantagem: podem alugar a capacidade existente sem arcar com todos os custos de desenvolvimento que recaem sobre um novo projeto.
Mais oferta encontra decisões cautelosas dos inquilinos
A CBRE estima que aproximadamente 1.347 hectares de terrenos industriais chegarão ao mercado entre o quarto trimestre de 2026 e 2027. A oferta adicional projetada é de 664 hectares no norte e 683 hectares no sul, uma divisão quase igual.
Entre os locais previstos para receber nova oferta no norte estão Bac Ninh, Thai Nguyen, Hai Phong e Hung Yen. No sul, espera-se que os novos terrenos fiquem em localidades identificadas como Dong Nai, Binh Duong, Long An, Tay Ninh e Ba Ria Vung Tau. Mais capacidade oferece novas opções a fabricantes em expansão, ao mesmo tempo que aumenta a concorrência entre incorporadoras que buscam ocupar os novos parques.
A SSI prevê que novos contratos de locação e memorandos de entendimento entre as empresas que acompanha somem cerca de 1.000 hectares em 2027, alta de 18,6%. Um memorando de entendimento registra a intenção de firmar um acordo e não deve ser tratado como equivalente à entrega efetiva do terreno ou ao reconhecimento de receita.
Espera-se que inquilinos da China, de Taiwan e de Hong Kong continuem sendo importantes, especialmente em zonas industriais secundárias. A expansão e a transferência de unidades de fabricantes com investimento estrangeiro, a diversificação dos locais de produção e as melhorias na infraestrutura sustentam as perspectivas de locação.
A incerteza em torno das tarifas dos Estados Unidos ainda afeta as decisões dos inquilinos sobre comprometer capital. Alguns investidores estão optando por fábricas já construídas, em vez de iniciar imediatamente projetos maiores. Isso permite começar com um compromisso menor, mas, segundo a SSI, essa mudança pode atrasar o reconhecimento de receitas e lucros pelas incorporadoras de terrenos industriais.
A recuperação vem após uma desaceleração das locações
O contraste entre lucros e locações já era visível no relatório de dezembro de 2025 da SSI Research, datado de 23 de dezembro. As incorporadoras de parques industriais listadas registraram receita de VND 21,8 trilhões no terceiro trimestre, alta de 19%, e lucro líquido de VND 5,2 trilhões, alta de 59%, embora os memorandos de entendimento e as novas locações tenham caído 27%.
O relatório atribuiu parte dos fortes lucros à redução do custo dos produtos vendidos na IDC, na NTC e na KBC, e aos ganhos de empresas ligadas à borracha, como GVR, PHR e DPR. Também alertou para decisões de locação mais lentas, projetos menores e preferência por fábricas já construídas.
A avaliação de dezembro citou uma possível tarifa de 40% sobre as exportações vietnamitas ao discutir riscos de transbordo, além de taxas de cerca de 25% para a Índia e 19% para países pares da ASEAN. Esses números refletem a avaliação do relatório naquele momento, não uma confirmação do tratamento tarifário aplicável a cada remessa em 2026.
A SSI também apontou rodovias expressas, vias circulares, a Circular 33/2025 e a Lei de Investimentos alterada como fatores de apoio às perspectivas de investimento de longo prazo. A sequência mostra como a fraqueza nas locações pode anteceder uma desaceleração dos lucros, assim como a recuperação da demanda pode preceder um aumento dos lucros reconhecidos:
- Terceiro trimestre de 2025: as incorporadoras listadas registraram lucros maiores enquanto as novas locações e os memorandos de entendimento caíram 27%.
- 23 de dezembro de 2025: a SSI alertou que o reconhecimento mais lento das locações poderia reduzir os lucros de BCM, IDC, VGC e SZC em 2026.
- Segundo trimestre de 2026: a absorção de terrenos industriais se recuperou para 217 hectares no norte e 67 hectares no sul.
- 3 de outubro de 2026: o Escritório Nacional de Estatísticas informou que os desembolsos de investimento somaram US$ 21,07 bilhões nos primeiros nove meses.
- Do quarto trimestre de 2026 a 2027: a projeção é que aproximadamente 1.347 hectares de terrenos industriais adicionais cheguem ao mercado.
Os resultados variam, e as indenizações são uma fonte de receita separada
O lucro líquido da IDICO no primeiro semestre subiu 20,2%, para VND 1 trilhão, enquanto o da Viglacera cresceu 37,5%, para VND 1,15 trilhão. O aumento das locações de terrenos e a recuperação da demanda por materiais de construção contribuíram para os resultados. Os ganhos mostram que a média do setor esconde diferenças substanciais entre as empresas.
A SSI prefere a VGC e a IDC por suas avaliações atraentes e forte geração de caixa operacional, que, segundo a casa, sustenta dividendos em dinheiro sustentáveis. Essa avaliação difere da preferência da SSI em dezembro de 2025 pela KBC, pela PHR e pela GVR, e também do alerta anterior de que a IDC e a VGC poderiam ter resultados mais fracos em 2026.
Para 2027, a SSI projeta que os lucros da Viglacera crescerão 29%, com contribuição dos projetos Song Cong II e Tran Yen, além de Phu Ha, Thuan Thanh e Yen Phong IIC. Trata-se de uma previsão dependente da atividade dos projetos, não de um resultado já alcançado.
As empresas de borracha têm um fator distinto de geração de lucros. No primeiro semestre, o lucro cresceu 72,8% na GVR e 232,5% na Phuoc Hoa Rubber, ou PHR. A SSI espera que indenizações pela conversão de terrenos de plantações continuem sustentando a GVR, a PHR e a DPR, e afirma que a PHR e a DPR oferecem rendimentos de dividendos em dinheiro de 8% a 11%.
As receitas de indenizações são distintas das receitas recorrentes de locação de terrenos industriais. Dependem da conversão do terreno e do momento do pagamento, enquanto os rendimentos de dividendos dependem dos preços das ações e das distribuições. Nenhum dos dois deve ser considerado um retorno anual garantido.
A SSI prevê lucro líquido combinado de VND 22,3 trilhões em 2027 para as empresas de parques industriais e de borracha sob sua cobertura envolvidas na conversão de terrenos, alta de 12,4%. Essa previsão mais ampla não é diretamente comparável ao lucro de VND 4 trilhões registrado no primeiro semestre de 2026 pelas incorporadoras de parques industriais. As questões ainda em aberto são a rapidez com que os acordos se convertem em entregas de terrenos, se a nova oferta manterá os aluguéis estáveis e quanto o aumento dos custos de desenvolvimento reduzirá os lucros obtidos com a recuperação da demanda.
Principais pontos
- O Vietnã registrou US$ 50,36 bilhões em FDI nos primeiros nove meses de 2026, alta de 76,4%, enquanto os desembolsos subiram 12,1%, para US$ 21,07 bilhões.
- As incorporadoras de parques industriais acompanhadas pela SSI registraram queda de 40% no lucro líquido do primeiro semestre, para aproximadamente VND 4 trilhões.
- A absorção de terrenos no segundo trimestre se recuperou nas duas regiões, chegando a 217 hectares no norte e 67 hectares no sul.
- Estima-se que as margens de novos parques fiquem entre 30% e 35%, ante mais de 50% nos parques estabelecidos.
- A projeção é que aproximadamente 1.347 hectares de nova oferta cheguem ao mercado entre o fim de 2026 e 2027, enquanto a SSI espera que os aluguéis fiquem praticamente estáveis em 2027.
- A IDICO e a Viglacera aumentaram os lucros no primeiro semestre; indenizações pela conversão de terrenos de plantações de borracha são uma fonte separada de lucro para GVR, PHR e DPR.
- A SSI prevê lucro combinado de VND 22,3 trilhões em 2027 para as empresas de parques industriais e de borracha sob sua cobertura envolvidas na conversão de terrenos, alta de 12,4%.