Um acordo de US$ 60 bilhões aguarda aprovação legal
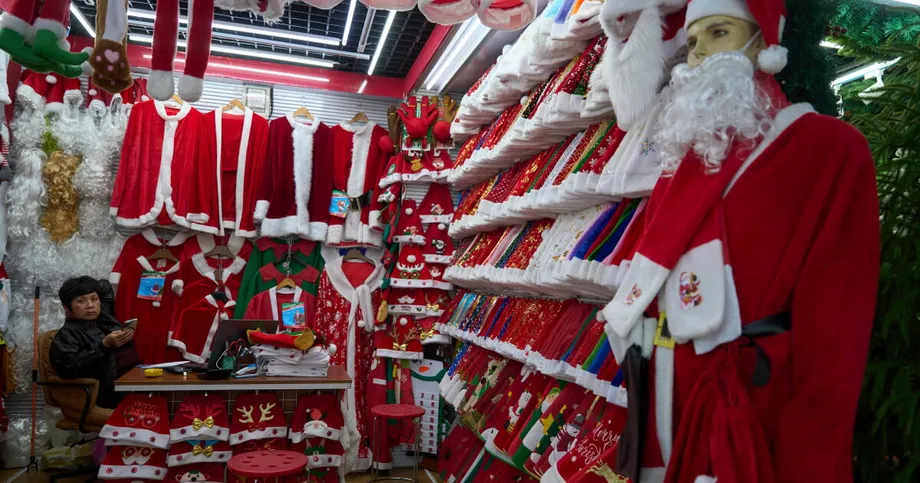
Os Estados Unidos e a China identificaram cerca de US$ 30 bilhões em produtos de cada país para redução de tarifas, abrangendo 1.619 categorias de produtos americanos e 77 categorias de produtos chineses. As listas anunciadas em 28 de setembro de 2026 incluem desde milho, laticínios e dispositivos médicos dos EUA até brinquedos, cafeteiras e enfeites de Natal chineses.
Conteúdo
- Um acordo de US$ 60 bilhões aguarda aprovação legal
- Quais produtos receberiam tarifas menores?
- Tarifas menores não significam comércio sem tarifas
- Listas de mesmo valor têm pesos econômicos diferentes
- Compras de soja e alívio tarifário para a soja são questões separadas
- Por que os produtores continuam preocupados apesar das promessas de compra
- Compromissos com carvão podem redirecionar a demanda por transporte marítimo
- Consumidores e produtores europeus enfrentam efeitos diferentes
- A trégua tem prazos, mas a implementação não
- Principais pontos
A distinção central está entre um acordo sobre produtos elegíveis e cortes tarifários que as empresas possam efetivamente usar. Posteriormente, o representante comercial dos EUA, Jamieson Greer, afirmou que não havia um cronograma de implementação. As recomendações ainda precisam passar pelos procedimentos legais internos, e não foi anunciada nenhuma data de vigência nem um cronograma completo das novas alíquotas.
O Ministério do Comércio da China afirmou que mais de 90% dos produtos abrangidos receberiam o tratamento tarifário padrão de nação mais favorecida, eliminando as tarifas recíprocas adicionais sobre esses produtos. Isso reduziria substancialmente as sobretaxas aplicadas especificamente ao comércio bilateral, embora as tarifas de importação comuns continuassem em vigor.
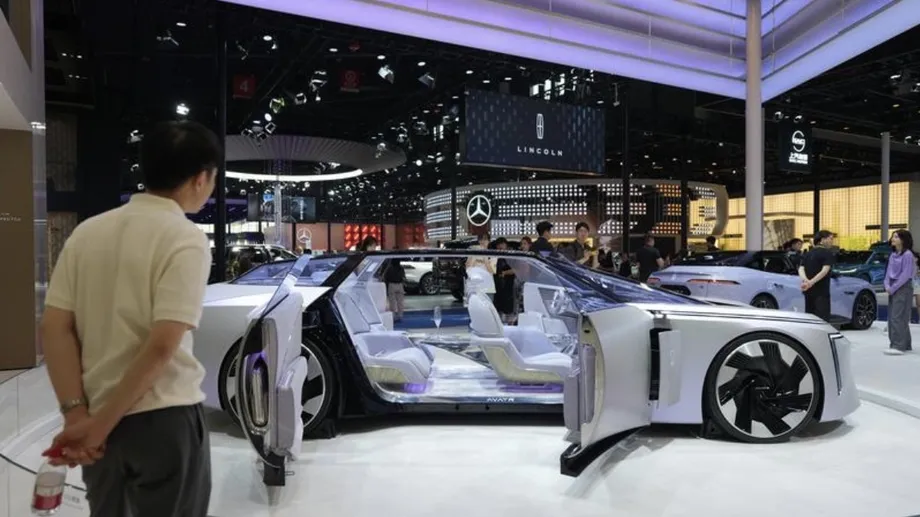
O acordo veio após a visita de Estado do presidente Xi Jinping a Washington e reuniões com o presidente Donald Trump. Ele acompanha uma extensão separada da trégua comercial vigente, de 10 de novembro de 2026 a 10 de janeiro de 2027. Produtos estratégicos, incluindo chips avançados, veículos elétricos e baterias, continuam fora do pacote tarifário.
A análise do acordo sobre carvão do Institute for Energy Research, publicada em 9 de outubro, afirma que os dois governos implementariam as reduções simultaneamente, após concluir seus procedimentos legais. Também diz que as listas de US$ 30 bilhões de cada lado se basearam em dados de importação de 2024. Portanto, o valor anunciado representa o comércio selecionado para possível alívio, não uma promessa de US$ 60 bilhões em compras adicionais.
Quais produtos receberiam tarifas menores?
A lista da China é fortemente concentrada em produtos agrícolas e commodities. Ela inclui milho, trigo, sorgo, carnes, laticínios, frutos do mar, óleos e farelos vegetais, além de madeira, cosméticos, produtos de cuidados pessoais e carvão. Entre os equipamentos médicos estão aparelhos de ressonância magnética, aparelhos auditivos, marca-passos, stents e robôs cirúrgicos.
A lista dos EUA se concentra em produtos de consumo cotidiano. As categorias elegíveis incluem fornos de micro-ondas, torradeiras, cafeteiras, ferros elétricos, louças, cobertores, roupas de cama, flores artificiais, fogos de artifício, cadeirinhas infantis para carro e artigos esportivos. Os produtos para as festas incluem enfeites de vidro e madeira e lâmpadas para árvores de Natal.
Os detalhes restringem algumas categorias que parecem abrangentes. Brinquedos estão incluídos, mas ficam de fora os que têm conexão por Wi-Fi, Bluetooth, Ethernet ou radiofrequência. A soja em grão a granel também foi excluída, embora o farelo e o óleo de soja sejam elegíveis e outro relato identifique sementes de soja para plantio na lista da China.
Greer descreveu o escopo pretendido em sua declaração ao anunciar as recomendações:
produtos não sensíveis de ambos os lados que poderiam se beneficiar de um tratamento tarifário mais favorável.
Essa distinção importa porque o acordo deixa intocados os setores de tecnologia mais controversos. Relatos também apontam eletrônicos e semicondutores entre as exclusões. Os dois países poderão revisar as listas posteriormente, embora as mudanças não devam ocorrer com frequência superior a uma vez por ano.
Tarifas menores não significam comércio sem tarifas
O tratamento de nação mais favorecida é o regime tarifário padrão geralmente aplicado aos parceiros comerciais segundo as regras da Organização Mundial do Comércio. Apesar do nome, não se trata de uma concessão especial reservada a um país favorecido. As alíquotas variam por produto e muitas ficam na casa de um dígito.
Para os produtos abrangidos, a mudança proposta eliminaria as sobretaxas bilaterais adicionais, mas não necessariamente todos os encargos de importação. A classificação do produto e os avisos legais finais determinarão a alíquota que o importador terá de pagar.
Leah Fahy, economista sênior para a China na Capital Economics, estimou que a tarifa média dos EUA sobre produtos chineses cairia de cerca de 22% para 20,5%. Isso representa uma redução de 1,5 ponto percentual, deixando a média 9,5 pontos percentuais acima do patamar de aproximadamente 11% anterior à volta de Trump ao poder.
Esses números explicam como uma grande redução para produtos selecionados pode coexistir com uma mudança relativamente pequena no conjunto das importações. O pacote é limitado em comparação com toda a relação comercial, e muitos produtos continuarão sujeitos a tarifas mais altas. A escalada anterior elevou algumas tarifas dos EUA sobre produtos chineses a até 145% em 2025.
Ao falar na reunião dos ministros do Comércio do G20 em Milwaukee, Greer afirmou que as recomendações exigiriam uma determinação legal antes de se tornarem medidas tarifárias. Ele disse que o governo dos EUA poderia publicá-las para consulta pública como parte desse processo.
"Precisamos seguir nossos procedimentos legais", disse ele.
Listas de mesmo valor têm pesos econômicos diferentes
Os US$ 30 bilhões selecionados em cada direção representam uma parcela muito maior das vendas americanas para a China do que das vendas chinesas para os Estados Unidos. Greer descreveu o acordo como uma ampliação do acesso ao mercado para cerca de 30% das exportações dos EUA para a China.
Prashant Bhayani, diretor de investimentos para a Ásia no BNP Paribas Wealth Management, apresentou outra perspectiva: as exportações dos EUA para a China somaram cerca de US$ 68 bilhões nos primeiros sete meses de 2026, enquanto as exportações chinesas para os Estados Unidos chegaram a aproximadamente US$ 270 bilhões nos primeiros oito meses.
Em relação a esses valores, US$ 30 bilhões equivalem a cerca de 44% do total americano e 11% do total chinês. São comparações de escala, não taxas de cobertura anual. Os períodos de apuração diferem, e as listas propostas usam uma base histórica de comércio distinta.
Lynn Song, economista-chefe para a Grande China no ING Bank, afirmou que o tratamento proposto para os produtos elegíveis poderia gerar uma recuperação mais forte do que um corte tarifário menor:
Este é um resultado positivo para os produtos afetados, em comparação com um corte tarifário menor, e poderia levar a um aumento mais significativo do comércio bilateral.
A recuperação ocorreria em meio a um desequilíbrio persistente. O superávit comercial da China em bens com o mundo chegou a cerca de US$ 800 bilhões até agosto, segundo Ecaterina Bigos, estrategista sênior de mercado no BNP Paribas Asset Management, que afirmou que o valor caminhava para superar o recorde de US$ 1,2 trilhão de 2025.
Isso ocorre após o superávit ultrapassar US$ 1 trilhão em 2025, quando o aumento das exportações para mercados fora dos Estados Unidos ajudou a compensar a queda da demanda americana. O alívio para determinados produtos do comércio bilateral não reverte, por si só, essa tendência mais ampla.
Compras de soja e alívio tarifário para a soja são questões separadas
A soja em grão é o principal ponto de atrito no acordo agrícola. Milho, trigo e sorgo são elegíveis ao alívio, mas a soja a granel continua sujeita a uma tarifa adicional de 10% imposta pela China. Um relato descreve a soja e seus derivados como parte do foco agrícola; os relatos mais detalhados distinguem o farelo, o óleo e as sementes para plantio, que são elegíveis, dos grãos a granel, que foram excluídos.
Os compromissos de compra já existentes da China são independentes dessa lista tarifária. Scott Metzger, presidente da American Soybean Association e produtor de soja em Ohio, afirmou que a China havia se comprometido a comprar pelo menos 25 milhões de toneladas métricas por ano em 2026, 2027 e 2028.
"A China continua sendo um mercado importante para a soja dos EUA, e queremos uma relação comercial forte que permita a mais clientes na China comprar nossa soja", disse Metzger.
A associação, que representa mais de 500 mil produtores em 30 estados, ainda assim manifestou decepção com a exclusão. Em sua declaração, afirmou que a tarifa retaliatória remanescente de 10% limita o acesso dos importadores privados chineses.
John Bartman, produtor de Illinois cuja família cultiva soja há cinco gerações, descreveu a exclusão em termos diretos:
Foi uma oportunidade perdida para o produtor americano.
Wendy Cutler, vice-presidente sênior da Asia Society e ex-negociadora comercial dos EUA, afirmou que a exclusão parecia deliberada, considerando os compromissos de compra já negociados. A secretária de Agricultura, Brooke Rollins, apresentou uma avaliação mais positiva: disse que a China havia comprado os 12 milhões de toneladas métricas prometidos para a safra de 2025 e que as compras rumo à meta de 2026 estavam no ritmo previsto.
Por que os produtores continuam preocupados apesar das promessas de compra
Sunghun Lim, professor associado de economia da Iowa State University, afirmou que a tarifa restante torna a soja americana menos competitiva, pode reduzir as oportunidades de venda e pressionar os preços agrícolas. A distinção que ele faz entre uma meta negociada e uma relação comercial estável é central para a disputa:
Um compromisso de compra e um mercado confiável não são a mesma coisa.
Em 2024, a China importou 22,1 milhões de toneladas métricas de soja americana, no valor de US$ 12,04 bilhões. Em 2025, os embarques dos EUA caíram 24,1%, para 16,8 milhões de toneladas métricas, mesmo com o crescimento de 6,5% nas importações totais de soja da China. O Brasil forneceu cerca de 74% das importações chinesas de soja naquele ano, ou 82,3 milhões de toneladas métricas.
Um compromisso de 25 milhões de toneladas métricas superaria em 8,2 milhões de toneladas métricas o volume de embarques americanos registrado em 2025. Ainda ficaria abaixo da média anual de 29 milhões de toneladas métricas entre 2020 e 2024. O Centre for Commercial Agriculture da Purdue University estimou essa diferença em cerca de 14%.
Os relatos divergem sobre o andamento das compras porque citam indicadores e períodos distintos. Rollins afirmou que a meta para o ano-calendário estava no ritmo previsto, enquanto relatos sobre compras de empresas estatais chinesas apontaram um volume superior a 12 milhões de toneladas métricas. A Breakwave Advisors registrou vendas confirmadas de 9,97 milhões de toneladas métricas até 24 de setembro, em relação a uma meta para o ano fiscal de 2026/27. Esses números não podem ser tratados como medidas equivalentes de importações entregues.
O compromisso agrícola mais amplo é de pelo menos US$ 17 bilhões por ano durante três anos, abaixo dos US$ 40 bilhões em exportações agrícolas dos EUA para a China registrados em 2022. Os custos de produção também continuam pressionando: dados da AAA apontaram o diesel a US$ 6,53 por galão em 22 de setembro, recuando para US$ 6,45 na segunda-feira seguinte.
A exposição histórica é substancial. Análises do USDA atribuíram cerca de 71% das perdas de exportações agrícolas dos EUA durante a disputa comercial de 2018 à soja, aproximadamente US$ 9,4 bilhões por ano. Lim ressaltou que essa era uma estimativa de perdas nas exportações, não uma medida de redução na renda dos produtores nem uma previsão exata para a disputa atual.
Compromissos com carvão podem redirecionar a demanda por transporte marítimo
A China se comprometeu a importar pelo menos 10 milhões de toneladas métricas de carvão dos EUA por ano em 2027 e 2028. Isso representa cerca de 2% das importações anuais de carvão da China. O Institute for Energy Research afirma que a China importou mais de 12 milhões de toneladas de carvão americano em 2024, portanto o mínimo prometido não representaria um novo recorde histórico.
A análise do comércio de commodities da Breakwave Advisors prevê que os benefícios se concentrem no carvão metalúrgico, usado na produção de aço, e não no carvão térmico, empregado principalmente na geração de energia. Cargas de carvão metalúrgico, de maior valor, conseguem absorver melhor o custo da longa viagem partindo de portos americanos.
A análise cita dados da AXSMarine que mostram que a China importou cerca de 30,2 milhões de toneladas métricas de carvão metalúrgico entre janeiro e agosto. A Rússia forneceu 42% e a Austrália, 38%, somando 80%. Assim, o aumento das vendas americanas concorreria principalmente com fornecedores estabelecidos nesse mercado, em vez de necessariamente substituir o carvão térmico indonésio.
O efeito sobre o transporte marítimo depende tanto da distância quanto do volume de carga. Mais carvão e grãos americanos enviados à China aumentariam as toneladas-milhas, uma medida que combina o volume transportado e a distância percorrida. Viagens mais longas ocupam embarcações por mais dias e podem sustentar os fretes quando há pouca disponibilidade de navios.
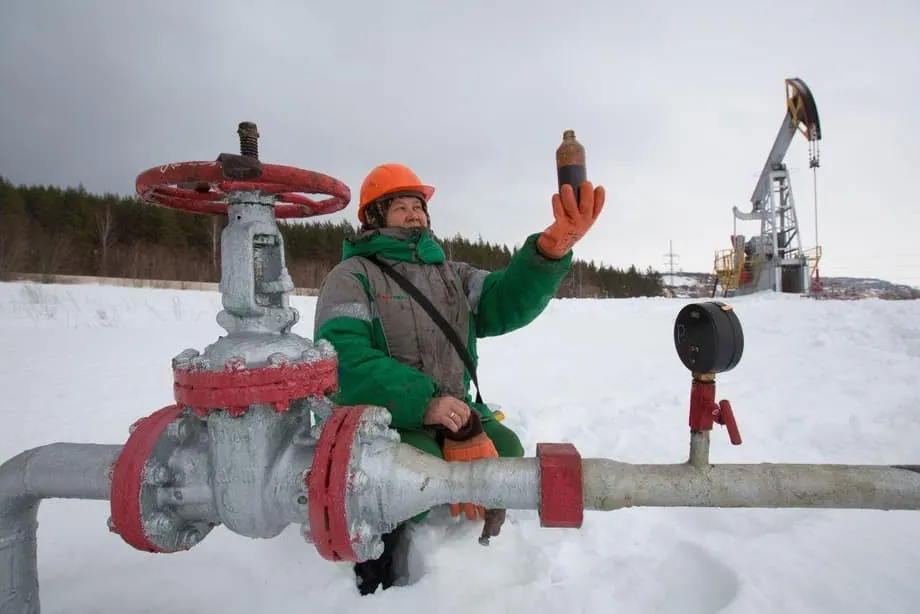
Tarifas menores não criarão automaticamente uma demanda mais forte por commodities. A Breakwave estima que as importações chinesas de milho tenham somado 2,44 milhões de toneladas métricas entre janeiro e agosto de 2026, ante cerca de 23 milhões no ano inteiro de 2023. As importações marítimas de trigo foram de aproximadamente 3,2 milhões de toneladas métricas nos mesmos oito meses, com Canadá e Austrália como principais fornecedores. Os períodos diferentes impedem um cálculo direto da queda anual, mas os números mostram o menor mercado de importação que os exportadores americanos enfrentam.
A análise também registra vendas de carne bovina dos EUA de cerca de 7.300 toneladas métricas até 17 de setembro, ante aproximadamente 35 mil um ano antes. Um compromisso chinês separado de comprar inicialmente 200 aeronaves da Boeing ainda não havia se convertido em pedido firme até meados de setembro. Petróleo e gás natural liquefeito foram excluídos das novas listas tarifárias.
Consumidores e produtores europeus enfrentam efeitos diferentes
Jacob Cooke, diretor-executivo da WPIC Marketing + Technologies, com sede em Pequim, apontou cuidados com os cabelos, produtos de cuidados pessoais e fórmula infantil como categorias em que marcas americanas de consumo poderiam se beneficiar. Gary Ng, economista sênior da Natixis, afirmou que produtos de consumo chineses mais baratos poderiam ajudar a reduzir a inflação nos EUA e dar aos produtores chineses mais espaço para vender o excedente da produção.
Esses possíveis benefícios chegam em um momento de baixa confiança do consumidor. O índice de confiança do consumidor do Conference Board caiu 6,7 pontos, para 81,9, em setembro, o menor nível desde 2014. Uma redução tarifária pode diminuir os custos de importação, mas o acordo não define quanto desse desconto os varejistas repassariam aos consumidores.
Exportadores europeus podem enfrentar uma concorrência mais acirrada nos dois mercados. A União Europeia enviou cerca de 1,07 milhão de toneladas de carne suína à China em 2025, segundo dados da S&P Global. As tarifas chinesas informadas sobre a carne suína da UE variam de 4,9% a 19,8%, enquanto as aplicadas a alguns queijos e cremes europeus vão de 7,4% a 11,7%. Tarifas menores para concorrentes americanos poderiam ampliar essas diferenças de preço.
Fabricantes europeus de artigos domésticos, brinquedos e equipamentos esportivos também poderiam enfrentar uma concorrência chinesa maior nos Estados Unidos. A dimensão de qualquer um desses efeitos depende das alíquotas finais, das datas de implementação e da reação dos compradores.
Para os exportadores de produtos sazonais, o momento pode importar tanto quanto a redução final. Richard Chan, da Golden Arts Gifts & Decor, que fabrica enfeites de Natal no sul da China, comemorou o anúncio:
Esta é uma notícia positiva", disse Chan. "A economia dos EUA e da China não está realmente bem, e os dois lados deveriam se ajudar mais.
A maior parte dos produtos para a temporada de Natal atual já estava sendo enviada, o que limita o benefício imediato. Sem uma data de vigência, os exportadores ainda não sabem quais remessas serão elegíveis.
A trégua tem prazos, mas a implementação não
As recomendações tarifárias estão inseridas em um cronograma diplomático mais amplo. Os países planejam uma reunião de um grupo de trabalho agrícola antes do fim do ano para discutir acesso ao mercado e regulamentação. Também concordaram em criar um canal de comunicação para incidentes envolvendo inteligência artificial e realizar um novo diálogo sobre IA até o fim de novembro.
As principais datas são:
- Maio de 2026: A estrutura do Conselho de Comércio foi estabelecida durante a visita de Trump a Pequim.
- 28 de setembro de 2026: As listas de produtos sujeitos a tarifas recíprocas foram anunciadas após a cúpula em Washington.
- Até o fim de novembro de 2026: Está previsto um novo diálogo sobre IA.
- Antes do fim de 2026: O grupo de trabalho agrícola deve realizar sua primeira reunião.
- 10 de janeiro de 2027: Termina a trégua comercial prorrogada.
- 2027 e 2028: Valem os compromissos anuais da China de comprar carvão dos EUA.
Os relatos descrevem o Conselho de Comércio tanto como estabelecido em maio quanto como lançado durante a cúpula de setembro. As descrições podem se referir à estrutura original e ao seu mecanismo operacional, mas os relatos não esclarecem completamente a diferença.
São esperadas novas reuniões entre Trump e Xi na cúpula da Cooperação Econômica Ásia-Pacífico, em Shenzhen, em novembro, e na cúpula do G20, na Flórida, em dezembro. A China também analisará os pedidos de instituições financeiras estrangeiras para operar e abrir filiais, enquanto continuam as discussões para ampliar os voos diretos.
As disputas além dos produtos elegíveis continuam em andamento. Washington está investigando a China e outros 15 parceiros comerciais em uma apuração da Seção 301 sobre excesso de capacidade industrial, que pode resultar em tarifas adicionais. Os ministros do Comércio do G20 também não chegaram a um consenso sobre declarações a respeito do excesso de capacidade e do trabalho forçado.
O resultado é uma redução tarifária direcionada, não um acordo abrangente. O próximo marco prático para as empresas é a publicação de medidas tarifárias com validade legal, especificando alíquotas, classificações elegíveis e data de início. Nada disso foi anunciado até agora.
Principais pontos
- O pacote tarifário proposto abrange cerca de US$ 30 bilhões em produtos de cada país, não US$ 60 bilhões em novas compras garantidas.
- A lista da China inclui 1.619 categorias de produtos; a lista dos EUA inclui 77.
- Espera-se que mais de 90% dos produtos abrangidos recebam o tratamento tarifário padrão, sujeito à aprovação legal.
- Nenhuma data de implementação nem cronograma completo das novas alíquotas foi anunciado.
- A soja em grão a granel continua sujeita à tarifa adicional de 10% da China, apesar dos compromissos de compra separados.
- A China se comprometeu a importar pelo menos 10 milhões de toneladas métricas de carvão dos EUA por ano em 2027 e 2028.
- A trégua comercial mais ampla vai até 10 de janeiro de 2027, enquanto as disputas sobre tecnologias estratégicas continuam.