Fraqueza histórica exige uma reavaliação
A rupia indonésia rompeu barreiras psicológicas históricas em meados de maio de 2026, caindo para 17.513 por dólar americano e atingindo o nível mais fraco já registrado para a moeda. A queda de cerca de 5% desde o início do ano indica que as ferramentas convencionais de estabilização estão perdendo força diante de uma onda de choques externos e vulnerabilidades internas. Para um país que enfrentou o traumático choque da crise financeira asiática no fim dos anos 1990, a quebra da marca de 17.500 representa mais do que um recorde estatístico. É um teste de resistência à credibilidade econômica do Bank Indonesia e do governo do presidente Prabowo Subianto.
Conteúdo
- Fraqueza histórica exige uma reavaliação
- Como a moeda caiu tanto?
- Vulnerabilidades internas abalam a confiança
- A armadilha do importador líquido se fecha
- Vencedores e perdedores na economia
- Bank Indonesia diante de uma escolha impossível
- Uma crise diferente da de 1997
- Cenários possíveis para a rupia
- Em resumo
A fuga de capitais começou cedo. Somente nas três primeiras semanas de janeiro, as saídas chegaram a 1,6 bilhão de dólares, prenunciando um êxodo persistente que se intensificaria à medida que as tensões geopolíticas remodelavam o apetite global por risco. O índice do dólar americano subiu sem parar, impulsionado pela procura por ativos considerados seguros, enquanto os ativos de mercados emergentes perderam atratividade. Ainda assim, as autoridades monetárias foram acusadas de adotar o que críticos descrevem como uma política de avestruz, minimizando a deterioração das condições para manter uma narrativa de estabilidade. Na prática, a queda da rupia reflete a convergência de mercados de energia afetados pela guerra, incerteza institucional e desequilíbrios estruturais que dificilmente podem ser revertidos apenas com intervenções monetárias.
O observador de moedas e commodities Ibrahim Assuabi destacou que o Estreito de Ormuz continua em tensão, apesar das declarações oficiais de que as hostilidades terminaram. O ataque dos Emirados Árabes Unidos a uma refinaria iraniana e o bloqueio contínuo dos embarques de petróleo intensificaram os fluxos em busca de segurança para o dólar, deixando a Indonésia vulnerável. Nem mesmo um crescimento econômico relativamente forte de 5,61% no primeiro trimestre conseguiu restaurar a confiança do mercado, em grande parte porque a expansão foi impulsionada pelos gastos do governo e pelo consumo sazonal, e não por investimentos produtivos.
Como a moeda caiu tanto?
Os mercados cambiais funcionam como barômetros de confiança, reagindo ao fluxo líquido de dinheiro entre países. Quando investidores estrangeiros compram ações e títulos locais ou empresas direcionam capital para um país, a demanda pela moeda local aumenta. Quando esses fluxos se invertem, a moeda se desvaloriza. A Indonésia enfrenta simultaneamente os dois lados dessa equação. A conta corrente, que registra o fluxo líquido de bens, serviços e rendas, apresenta déficits persistentes há anos, com exceção de breves períodos de alta das commodities. Até mesmo o déficit modesto de 1,5 bilhão de dólares em 2025 deixou a rupia exposta a choques externos.
O gatilho imediato é a guerra no Irã e os bloqueios relacionados no Estreito de Ormuz, uma das rotas de energia mais importantes do planeta. As interrupções retiraram dos mercados globais até 100 milhões de barris de petróleo bruto por semana, empurrando o petróleo Brent para perto de 110 dólares por barril e obrigando a Indonésia a gastar mais dólares com importações de combustíveis. Ao mesmo tempo, o Federal Reserve dos Estados Unidos mantém os juros em 3,75%, enquanto o rendimento dos títulos do Tesouro americano de 10 anos está em 4,47%. Esse retorno elevado dos ativos em dólar reduziu a diferença entre as taxas de juros e os instrumentos indonésios, retirando dos mercados emergentes sua vantagem de rendimento e acelerando a fuga de capitais para portos mais seguros.
Fatores sazonais agravaram a pressão. A demanda das empresas por dólares atinge o pico no meio do ano, com o pagamento de dividendos e o serviço da dívida externa, enquanto a temporada de peregrinações e os ciclos de importação retiram divisas adicionais do mercado doméstico. Segundo a Autoridade de Serviços Financeiros, a Indonésia sofreu saídas de capital de 990 milhões de dólares somente em abril de 2026, o maior volume do Sudeste Asiático. A rupia já não está apenas reagindo ao sentimento global; está presa a uma tendência estrutural de alta na demanda por dólares que supera a oferta disponível.
Vulnerabilidades internas abalam a confiança
Embora os choques externos sejam a faísca, as condições domésticas forneceram o combustível. O governo do presidente Prabowo Subianto registrou em 2025 um déficit orçamentário equivalente a 2,92% do PIB, o maior em duas décadas, excluído o período da pandemia. A legislação indonésia limita o déficit anual a 3% e a dívida pública a 60% do PIB, limites que sustentam a confiança dos investidores desde o fim dos anos 1990. A especulação persistente de que essas regras poderiam ser flexibilizadas para acomodar programas sociais dispendiosos, incluindo uma iniciativa de merenda escolar gratuita de 20 bilhões de dólares, abalou os mercados de títulos. No ano passado, investidores estrangeiros venderam cerca de 6,4 bilhões de dólares em títulos públicos indonésios, com a maior onda de vendas ocorrendo em setembro, quando a então ministra das Finanças de longa data, Sri Mulyani Indrawati, foi substituída abruptamente pelo economista favorável ao crescimento Purbaya Yudhi Sadewa.
A incerteza institucional também se estende ao próprio banco central. A nomeação de um sobrinho do presidente como vice-governador do Bank Indonesia, junto com um acordo de compartilhamento de encargos pelo qual o banco central concordou em ajudar a financiar programas governamentais, como moradias populares, reacendeu os temores de erosão da independência monetária. O Parlamento também debate um projeto de lei que fortaleceria o papel do banco central no apoio ao crescimento econômico, atribuição que poderia entrar em conflito com seus objetivos tradicionais de estabilidade de preços e da moeda. Autoridades do governo e do banco central negaram repetidamente qualquer politização da política monetária, mas os mercados frequentemente tratam a percepção como realidade. Em maio de 2026, a MSCI, provedora global de índices, retirou 18 ações indonésias de seus indicadores, muito mais do que as autoridades esperavam, citando preocupações com a concentração acionária e a baixa proporção de ações em circulação de grandes empresas listadas. O reposicionamento decorrente por parte de fundos estrangeiros despejou ainda mais rupias no mercado.
As agências de classificação de risco reagiram na mesma linha. A Fitch e outra grande agência revisaram de estável para negativa a perspectiva soberana da Indonésia no início de 2026, citando incertezas quanto às políticas e à trajetória fiscal. Essas revisões elevam o custo dos empréstimos e reforçam um ciclo de cautela dos investidores que aprofunda a fragilidade da moeda.
A armadilha do importador líquido se fecha
Como importadora líquida de petróleo, a Indonésia transforma cada alta nos preços globais de energia em um choque fiscal e cambial. O governo regula os preços dos combustíveis por meio da estatal Pertamina, responsável por 69% da produção nacional de petróleo. Pelo sistema de reembolso, a Pertamina recebe a diferença entre o preço subsidiado de varejo do Pertalite, de 10.000 rupias por litro, e seu custo real de aquisição em dólares. Como a fórmula de preço de referência se baseia no índice Mean of Platts Singapore e na taxa de compra do dólar pelo banco central do mês anterior, a desvalorização da rupia aumenta automaticamente a conta dos subsídios, mesmo que os preços do petróleo bruto permaneçam estáveis.
Os números são preocupantes. O orçamento de 2026 destinou inicialmente 381,3 trilhões de rupias a subsídios de energia, com base na expectativa de petróleo bruto a 70 dólares e câmbio de 16.500 rupias por dólar. Com o petróleo perto de 100 dólares e a rupia se aproximando de 17.500 por dólar, o efeito combinado pode acrescentar mais de 200 trilhões de rupias ao total dos subsídios. O ministro das Finanças, Purbaya, reconheceu que, se o petróleo ficar em média a 92 dólares por barril, o déficit orçamentário poderá chegar a 3,6% do PIB, ultrapassando o limite legal. Para evitar isso, o governo limitou a compra de combustível subsidiado a 50 litros por veículo particular por mês e reduziu o programa de refeições nutritivas gratuitas de seis para cinco dias por semana. As medidas devem economizar cerca de 20 trilhões de rupias, um quinto do valor necessário.
O peso dos subsídios vai além do petróleo. A estatal de eletricidade Perusahaan Listrik Negara tem pagamentos fixos de capacidade a produtores independentes de energia, independentemente de a eletricidade ser fornecida, uma lacuna estrutural que custa cerca de 33 trilhões de rupias por ano. A compensação do governo à PLN chegou a 11 bilhões de dólares em 2024, consumindo 5% do orçamento nacional. Com a alta dos custos dos combustíveis fósseis, o aperto fiscal aumenta, reduzindo os recursos disponíveis para investimentos produtivos e elevando o risco de financiamento da dívida para o consumo, em vez da formação de capital.
Vencedores e perdedores na economia
As variações cambiais afetam os setores econômicos de forma desigual. Pelo canal do balanço patrimonial identificado pelo economista Paul Krugman, empresas que recebem em dólares e pagam custos em rupias veem sua rentabilidade melhorar, enquanto aquelas com dívida em dólares e receitas em rupias enfrentam compressão das margens. Exportadores de commodities, como carvão, óleo de palma bruto, níquel e gás natural, se beneficiaram de receitas denominadas em dólares diante de despesas operacionais domésticas. Empresas de turismo também podem ganhar, já que a desvalorização da rupia torna a Indonésia um destino mais acessível para visitantes estrangeiros.
No entanto, a economia doméstica arca com o peso maior. Indústrias manufatureiras que dependem de matérias-primas importadas, incluindo farmacêuticas, cosméticos, siderúrgicas e eletrônicas, enfrentam custos de produção crescentes num momento em que a demanda dos consumidores já está enfraquecendo. A Pesquisa de Vendas no Varejo do Bank Indonesia previu uma queda anual de 1,91% nas vendas no varejo em abril de 2026, e os entrevistados projetaram nova fraqueza nos três a seis meses seguintes. Ao tentar repassar os custos de importação aos consumidores por meio de preços mais altos, os produtores correm o risco de sufocar o volume de vendas e provocar inflação impulsionada pelos custos de produção. Com a renda das famílias estagnada, o poder de compra se deteriora, empurrando a economia em geral para uma mentalidade de sobrevivência, na qual planos de expansão são congelados e medidas de eficiência, inclusive demissões, se tornam inevitáveis.
A balança comercial, embora ainda superavitária, oferece pouco alívio. O crescimento de 7,18% das importações em 2026 superou em muito o avanço de apenas 0,90% das exportações, o que significa que o setor real está gerando divisas insuficientes para compensar a demanda de empresas e do governo por dólares. Enquanto isso, o Índice Composto de Jacarta despencou mais de 20% desde o início do ano, tornando-se um dos piores desempenhos da Ásia e ampliando os efeitos negativos sobre a riqueza.
Bank Indonesia diante de uma escolha impossível
A teoria moderna de bancos centrais reconhece o trilema impossível, também conhecido como trindade impossível. Nenhum país pode manter simultaneamente uma taxa de câmbio fixa, uma política monetária independente e livre movimentação de capitais. A Indonésia há muito busca equilibrar essas prioridades concorrentes, mas a crise atual expôs os limites dessa estratégia. O Bank Indonesia manteve sua taxa básica em 4,75%, apesar da inflação relativamente moderada, de 2,42%, bem dentro da meta. Um forte aumento dos juros defenderia a rupia ao melhorar os rendimentos em relação aos ativos em dólar, mas também poderia sufocar uma economia dependente do consumo que já apresenta sinais de crescimento fraco.
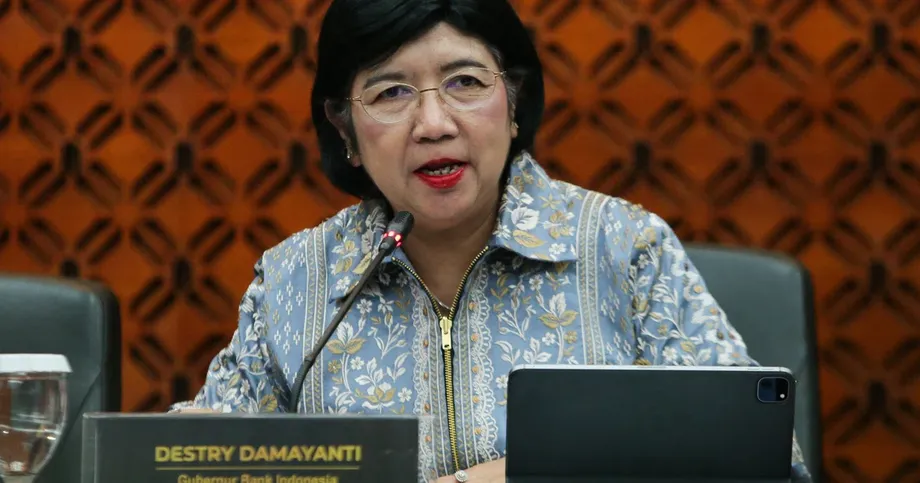
Em vez de elevar a taxa básica, o banco central adotou sete medidas de estabilização, incluindo a intensificação das intervenções no mercado à vista de câmbio, compras de títulos públicos no mercado secundário e operações ampliadas no mercado de NDF. Também aumentou a taxa de juros oferecida pelos títulos em rupias do Bank Indonesia (SRBI) para atrair capital sem apertar oficialmente a política monetária. A vice-governadora sênior Destry Damayanti prometeu que o banco faria todo o possível para defender a moeda, intervindo dia e noite nos mercados internacionais e domésticos. O limite para transações domésticas de NDF e swaps foi elevado de 5 milhões para 10 milhões de dólares cada, a fim de aliviar a pressão no mercado à vista.
As reservas, porém, estão diminuindo. As reservas cambiais caíram para 146,2 bilhões de dólares em abril de 2026, ante 148,2 bilhões no mês anterior, registrando a quarta queda mensal consecutiva. Embora esse volume ainda cubra cerca de 5,8 meses de importações, a trajetória indica que os recursos são finitos. Josua Pardede, economista-chefe do Permata Bank, alertou que a vigilância constante, por si só, não pode impedir uma nova desvalorização.
O fato de o Bank Indonesia estar pronto para agir 24 horas por dia não impede que a rupia possa se desvalorizar acentuadamente. Ainda assim, se o mercado enfrentar uma nova onda de demanda por dólares de importadores e investidores estrangeiros reduzindo o risco, o banco central pode desacelerar o movimento com muito mais facilidade do que revertê-lo por completo em uma única sessão.
Destry também destacou os esforços para elevar os juros das notas de curto prazo em rupias, com o objetivo de fortalecer a estrutura de taxas sem alterar a taxa básica. Analistas alertam que as medidas de proteção cambial podem ganhar tempo, mas uma queda mais acentuada e a redução das reservas podem forçar um aumento efetivo dos juros, sobretudo se os preços administrados dos combustíveis subirem e levarem a inflação acima da meta.
Uma crise diferente da de 1997
As comparações com a crise financeira asiática de 1997 a 1998 são inevitáveis, dada a marca histórica deixada na memória econômica da Indonésia, mas também são enganosas. Nos anos 1990, a rupia era mantida em um nível artificialmente alto em relação ao dólar e, quando o governo foi forçado a deixar a moeda flutuar, ela desabou mais de 500%. Hoje, a rupia flutua livremente, permitindo um ajuste gradual em vez de uma desvalorização repentina. A estrutura da dívida externa também mudou. A dívida externa total, pública e privada, equivale agora a cerca de 30% do PIB, e a maior parte tem prazos mais longos, um perfil muito mais administrável do que os empréstimos em dólares que destruíram conglomerados ligados ao poder político há três décadas. Hoje, o setor bancário tem capitalização mais forte e supervisão regulatória mais rigorosa, reduzindo o risco de um colapso generalizado.
Isso não significa que uma desvalorização gradual não possa causar danos graves se alimentar uma deterioração prolongada da confiança. Em 2013, a Indonésia foi incluída pela Morgan Stanley entre os Cinco Frágeis, grupo de mercados emergentes caracterizados por déficits em conta corrente e dependência de capital estrangeiro. No episódio atual, as moedas do Brasil e da África do Sul se valorizaram, enquanto Indonésia e Índia seguem sob pressão. Essa divergência confirma que os déficits externos continuam penalizando alguns mercados emergentes sempre que a liquidez global se aperta, deixando a Indonésia refém de decisões tomadas em Washington e no Oriente Médio. O perigo agora não é um colapso bancário repentino, mas um lento acúmulo de tensão fiscal, inflação importada e redução do espaço para políticas públicas, que deixa o governo reagindo constantemente às crises em vez de preveni-las.
Cenários possíveis para a rupia
Analistas delinearam dois cenários gerais para os próximos meses. No cenário de referência, em que as tensões no Oriente Médio persistem sem uma escalada que bloqueie completamente o Estreito de Ormuz, a rupia tende a se estabilizar numa faixa de 17.550 a 17.700 por dólar. Nesse intervalo, as intervenções e ajustes moderados de política podem evitar uma queda descontrolada, embora a volatilidade permaneça elevada. Se o estreito enfrentar um fechamento prolongado e o petróleo ultrapassar 120 dólares por barril, a moeda poderá se desvalorizar para uma faixa entre 18.000 e 18.300, pressionando ainda mais os subsídios, o serviço da dívida externa e os balanços das empresas.
Qualquer um dos cenários exige mais do que intervenções no mercado à vista. Os mercados precisam de disciplina fiscal confiável, governança transparente do mercado de capitais e um compromisso claro com a independência do banco central. Reformas estruturais para reduzir a dependência de combustíveis fósseis importados se tornaram urgentes. Recentemente, o presidente Prabowo determinou a aceleração da conversão de motores a diesel para energia solar, com a meta de implantar 100 gigawatts de nova capacidade por meio do fundo soberano Danantara em 30 locais prioritários. Direcionar os subsídios à eletricidade gerada a carvão para a expansão das fontes renováveis poderia reduzir a conta de importações ao longo do tempo e atrair capital privado para a energia limpa. Sem medidas extraordinárias desse tipo, a rupia continuará refém das notícias sobre Ormuz e das decisões do Federal Reserve em Washington.
Em resumo
- A rupia atingiu a mínima histórica de 17.513 por dólar em maio de 2026, com queda de cerca de 5% desde o início do ano, enquanto as saídas de capital e os choques do petróleo superaram os esforços de estabilização.
- A guerra no Irã e as interrupções no Estreito de Ormuz retiraram até 100 milhões de barris de petróleo bruto por semana da oferta, elevando em bilhões de dólares os gastos da Indonésia com subsídios à energia, já que o país é importador líquido de petróleo.
- O Bank Indonesia manteve a taxa básica em 4,75%, enquanto suas reservas cambiais diminuem e o banco intervém nos mercados à vista, de NDF e de SRBI. Ainda assim, não pode defender a moeda, apoiar o crescimento e preservar o livre fluxo de capitais ao mesmo tempo.
- Vulnerabilidades domésticas, entre elas o aumento do déficit orçamentário, as preocupações com a independência do banco central, as exclusões de ações dos índices da MSCI e as revisões de perspectiva da Fitch e de outra grande agência, se somam às pressões externas.
- Embora a Indonésia não enfrente um colapso bancário semelhante ao de 1997, graças a níveis mais saudáveis de dívida externa e ao câmbio flutuante, uma desvalorização prolongada ameaça provocar inflação importada, redução das margens da indústria, demissões e um déficit fiscal acima do limite legal de 3%.
- Analistas projetam uma faixa de negociação de referência entre 17.550 e 17.700, com um cenário adverso entre 18.000 e 18.300 se os preços do petróleo superarem 120 dólares e as tensões no Oriente Médio se agravarem drasticamente.
- Para recuperar a confiança, será necessário acelerar a transição energética para reduzir a dependência de combustíveis fósseis importados, manter contenção fiscal confiável e implementar reformas estruturais que aumentem a transparência do mercado de capitais.