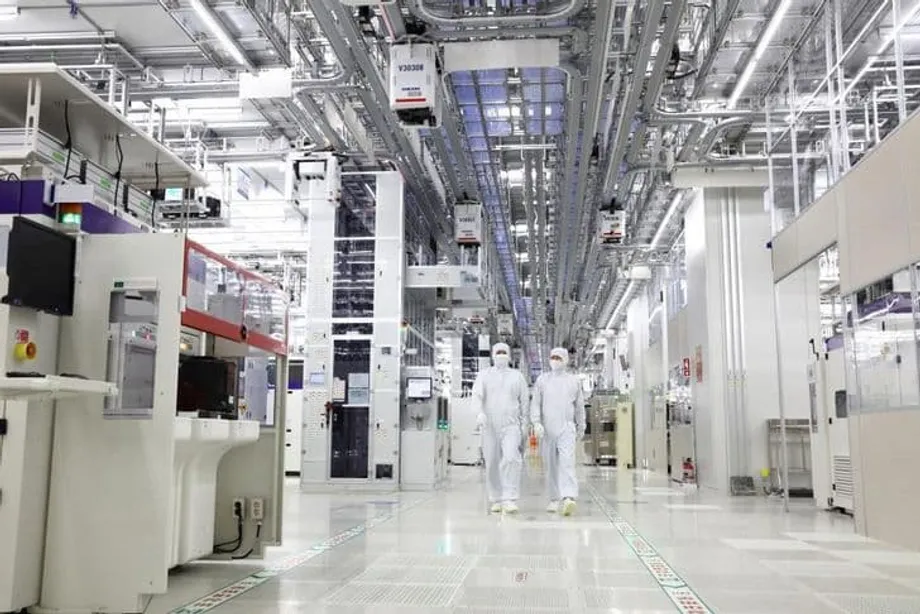
A miragem dos semicondutores
A economia da Coreia do Sul avança impulsionada pela demanda gerada pela inteligência artificial. As gigantes dos semicondutores Samsung Electronics e SK hynix registraram lucros recordes, e o índice Kospi atingiu patamares inéditos, acima de 6.400 pontos. O país surpreendeu com uma expansão no primeiro trimestre de 2026: o produto interno bruto cresceu 1,7% em relação ao trimestre anterior e 3,6% na comparação anual, revertendo a contração registrada no fim de 2025. As exportações aumentaram 5,1%, puxadas por produtos de tecnologia da informação e chips de memória destinados a centros de dados e smartphones em todo o mundo, enquanto o PIB da indústria de transformação saltou 3,9%.
Conteúdo
Mas, por trás dessa aparência de prosperidade, fragilidades estruturais se multiplicam em ritmo alarmante. Enquanto os indicadores gerais impressionam os investidores e conferências internacionais celebram o lugar da Coreia na era da IA, a taxa de crescimento potencial da economia, que mede sua capacidade sustentável de longo prazo, continua em queda e se aproxima de mínimas históricas. A atual expansão não representa uma economia saudável de forma ampla, mas uma concentração cada vez mais arriscada em um único setor, vulnerável a choques geopolíticos, à saturação do mercado e às oscilações dos ciclos globais de tecnologia. Esse paradoxo define a posição da Coreia em 2026: bolsas e lucros corporativos batem recordes ao mesmo tempo que a capacidade subjacente de crescimento diminui e as vulnerabilidades externas se intensificam.
O problema do crescimento potencial
Segundo a Organização para a Cooperação e Desenvolvimento Econômico, a taxa de crescimento potencial da Coreia do Sul deve cair para 1,71% neste ano, ante 1,92% em 2025, e recuar ainda mais, para 1,57%, até o ano que vem. No quarto trimestre de 2027, a taxa trimestral deve desacelerar para 1,52%. Esse indicador mede o nível máximo de produção que uma economia pode sustentar sem provocar inflação, utilizando plenamente mão de obra, capital e outros recursos. Ele caiu acentuadamente, de 3,63% em 2012, sinalizando uma erosão de longo prazo da capacidade produtiva.
A diferença crescente em relação aos Estados Unidos mostra a deterioração da posição da Coreia. Desde 2023, o país registra crescimento potencial inferior ao da maior economia do mundo, e a diferença aumentou de 0,03 ponto percentual para uma projeção de 0,38 ponto percentual em 2027. Essa divergência indica que a Coreia está perdendo terreno em produtividade e utilização de recursos, mesmo com sua bolsa atingindo níveis recordes, criando um perigoso descompasso entre as avaliações de mercado e os fundamentos econômicos.
Riscos da concentração geográfica
A vulnerabilidade da economia decorre de uma dependência extraordinária de poucos mercados de exportação e categorias de produtos. O Banco da Coreia identificou que as exportações de chips do país são 1,9 vez mais voláteis que as de Taiwan e 2,7 vezes mais voláteis que as do Japão, principalmente devido à forte dependência da China e dos Estados Unidos e à concentração em smartphones e servidores de centros de dados.
Em 2022, a Coreia destinou à China 55% de todas as suas exportações de semicondutores; outros 7% foram para os Estados Unidos. Mais de 60% dos chips coreanos acabam em dispositivos móveis e na infraestrutura de centros de dados, deixando a economia exposta às oscilações da demanda por eletrônicos de consumo e dos ciclos de investimento em computação em nuvem. Quando a economia chinesa desacelera ou gigantes da tecnologia dos EUA reduzem a expansão de seus centros de dados, as exportações coreanas despencam de forma desproporcional.
Yang Jun-seok, professor de economia da Universidade Católica da Coreia, alertou que a atual expansão se apoia em bases frágeis.
O crescimento do primeiro trimestre foi impulsionado em grande parte pelos semicondutores, mascarando a fraqueza de outros setores. Em meio às preocupações com uma bolha da IA, se a demanda global por chips enfraquecer, a economia coreana como um todo poderá sofrer um choque significativo.
Essa concentração criou um padrão de expansão e retração diferente do observado entre os concorrentes regionais. Taiwan mantém uma carteira mais equilibrada de chips que não são de memória, usados em baterias de veículos elétricos e eletrodomésticos, enquanto o Japão diversificou sua base tecnológica. O foco da Coreia em chips de memória para mercados finais específicos a deixa particularmente exposta à atual expansão da infraestrutura de IA, um ciclo que, segundo analistas, pode se mostrar insustentável à medida que a tecnologia passe de modelos voltados ao treinamento para aplicações focadas em inferência.
No fogo cruzado geopolítico
Para complicar ainda mais o cenário, a indústria de semicondutores da Coreia está espremida entre as políticas industriais concorrentes de Washington e Pequim. A Lei de Chips e Ciência dos Estados Unidos impôs restrições rigorosas a investimentos em tecnologia na China, enquanto as medidas retaliatórias chinesas contra a fabricante americana de chips Micron Technology criaram um ambiente arriscado para as fabricantes coreanas que atuam nos dois mercados.
A Samsung Electronics e a SK hynix, que juntas dominam a produção mundial de chips de memória, mantêm instalações industriais estratégicas na China. A SK hynix produz cerca de metade de seus chips DRAM em sua fábrica de Wuxi, enquanto a unidade da Samsung em Xian responde por 40% da produção mundial de memória flash NAND. Essas operações dependem de tecnologia de origem americana, que agora exige autorizações especiais no âmbito dos controles de exportação, gerando incertezas sobre sua viabilidade no longo prazo.
O dilema vai além das unidades de produção. A Coreia obtém da China 47,5% dos insumos de terras raras, materiais essenciais para a fabricação de semicondutores avançados. A disposição de Pequim para usar essas cadeias de suprimentos como instrumento de pressão, demonstrada pelas restrições impostas em 2023 às exportações de gálio e germânio, representa uma ameaça direta à capacidade produtiva coreana. Ao mesmo tempo, empresas do país enfrentam pressão para aderir às restrições lideradas pelos Estados Unidos à transferência de tecnologia avançada para a China, o que pode colocar em risco seu maior mercado de exportação.
Riscos energéticos agravam as vulnerabilidades
Desenvolvimentos geopolíticos recentes no Oriente Médio expuseram outra vulnerabilidade crítica da estrutura econômica coreana. O país importa 84% de sua energia, e cerca de 70% do petróleo que recebe passa pelo Estreito de Ormuz. O bloqueio contínuo desse ponto estratégico pelo Irã obrigou Seul a garantir fornecimento emergencial de petróleo bruto, ao mesmo tempo que o aumento dos custos dos insumos ameaça a competitividade da indústria.
A crise energética atinge em cheio a fabricação de semicondutores, um processo que consome enormes quantidades de energia. Além disso, a Coreia depende de Israel para 97,5% do bromo que utiliza, substância química essencial para a produção de chips, o que cria outro ponto de pressão em meio ao conflito regional. Diferentemente do Japão, que diversificou suas fontes de energia e criou reservas estratégicas após os choques do petróleo da década de 1970, a Coreia continua, na prática, isolada em termos energéticos e dispõe de poucas alternativas em caso de emergência.
O presidente Lee Jae Myung enfrenta uma difícil escolha entre estabilizar o fornecimento de energia, manter a competitividade industrial e preservar espaço fiscal para sua agenda social progressista. Subsídios emergenciais aos combustíveis consomem recursos previstos para reformas habitacionais e de assistência social, enquanto a transição energética para fontes renováveis ainda deve levar anos para trazer alívio. O governo garantiu 74,62 milhões de barris de petróleo bruto para maio e reduziu a dependência do petróleo do Oriente Médio de 69% para 56%, aumentando as importações dos Estados Unidos e da África. Ainda assim, a escassez de nafta e de produtos derivados continua preocupante.
Rigidez estrutural
Além dos riscos externos, a economia coreana sofre com rigidezes internas que dificultam a adaptação. O cenário industrial continua dominado por conglomerados controlados por famílias, os chaebols, que concentram recursos em setores consolidados e dificultam o avanço de empresas inovadoras de médio porte. Essa estrutura resultou em uma pauta de exportações na qual dez dos 15 principais setores estão atualmente em contração, entre eles siderurgia, petroquímica, telas e baterias secundárias, enquanto os semicondutores avançam.
As disputas trabalhistas na Samsung Electronics, maior empregadora do país e principal motor das exportações, ilustram a fragilidade dessa concentração. Greves prolongadas ou interrupções na produção dessa única empresa poderiam provocar impactos imediatos em toda a economia. Kim Dae-jong, professor de administração de empresas da Universidade Sejong, afirmou que as reformas estruturais precisam enfrentar esse desequilíbrio.
Uma economia liderada quase inteiramente pelos semicondutores não é sustentável. Além dos riscos externos ligados ao ciclo dos chips, as disputas trabalhistas em curso na Samsung Electronics podem prejudicar a produção da empresa e atingir a economia como um todo.
O Instituto Coreano de Economia Industrial e Comércio projeta que o crescimento geral das exportações desacelere acentuadamente para 4,7% no ano que vem, ante 16,6% neste ano, à medida que os efeitos de base e a estabilização da demanda se façam sentir. Enquanto isso, a concorrência chinesa de baixo custo continua enfraquecendo a posição da Coreia nos setores de máquinas, aço e petroquímica, que antes serviam de sustentação à economia.
Respostas políticas e incertezas
O governo de Lee identificou seis áreas prioritárias para reformas: regulação, finanças, serviços públicos, previdência, educação e trabalho. O ministro das Finanças, Koo Yoon-cheol, e o presidente do Banco da Coreia, Shin Hyun-song, prometeram coordenar esforços para melhorar o potencial de crescimento por meio de mudanças estruturais, em vez de estímulos de curto prazo. Em sua posse, Shin afirmou que o banco central deveria desempenhar um papel mais ativo no avanço das reformas para enfrentar a desaceleração do crescimento.
Os avanços ainda são incipientes. Embora a Coreia tenha reduzido sua dependência do petróleo do Oriente Médio e o Parlamento tenha aprovado medidas para eliminar ações em tesouraria que consolidam o controle dos chaebols, Seul ainda não conseguiu as mudanças necessárias para ser promovida à categoria de mercado desenvolvido pela MSCI. Os provedores de índices apontam a conversibilidade limitada da moeda e a falta de transparência do mercado, fatores que restringem os fluxos internacionais de capital que poderiam financiar a diversificação.
O governo pretende reduzir de 70% para 50%, até 2030, a dependência de insumos industriais chineses e prometeu mais de 55 trilhões de wons em apoio à produção doméstica e a cadeias alternativas de suprimentos. A participação na aliança Chip 4, com Estados Unidos, Japão e Taiwan, abre caminho para garantir coletivamente o abastecimento, embora Seul tenha mantido uma postura cautelosa em comparação com a adesão entusiasmada de Tóquio. O governo também estuda iniciativas de compras conjuntas com Japão e Singapura para garantir matérias-primas essenciais.
O essencial
- A economia da Coreia do Sul cresceu 1,7% na comparação trimestral no primeiro trimestre de 2026, impulsionada pelas exportações de semicondutores. Mas, segundo projeções da OCDE, o crescimento potencial cairá para 1,71% neste ano e 1,57% no próximo.
- O país exporta para a China 55% de seus chips e mantém forte dependência da demanda por centros de dados nos Estados Unidos, o que torna suas exportações 1,9 vez mais voláteis que as de Taiwan e 2,7 vezes mais voláteis que as do Japão.
- As tensões geopolíticas entre Estados Unidos e China ameaçam as fabricantes coreanas Samsung e SK hynix, que operam unidades estratégicas na China e enfrentam pressão para restringir transferências de tecnologia.
- Os riscos à segurança energética se intensificaram com o conflito no Oriente Médio: 70% das importações de petróleo passam pelo Estreito de Ormuz, e 97,5% do bromo usado na fabricação de chips é proveniente de Israel.
- O governo do presidente Lee Jae Myung está promovendo reformas estruturais nas áreas de regulação, finanças, previdência, educação e trabalho para reduzir a dependência dos conglomerados e do crescimento concentrado em um único setor.