A crise invisível por trás das manchetes
Um mês após o início da guerra no Irã, o mundo enfrenta uma escassez que vai muito além do petróleo bruto. O conflito interrompeu o fluxo pelo Estreito de Ormuz, reduzindo a oferta global em cerca de um quinto. Enquanto as manchetes se concentram na alta dos preços da gasolina, uma escassez mais insidiosa ameaça o cotidiano em todos os continentes. A restrição do fluxo de petróleo e gás natural desencadeou uma falha em cascata nas cadeias de suprimentos petroquímicos, comprimindo a oferta de materiais necessários para fabricar calçados, roupas, dispositivos médicos e embalagens de alimentos.
Conteúdo
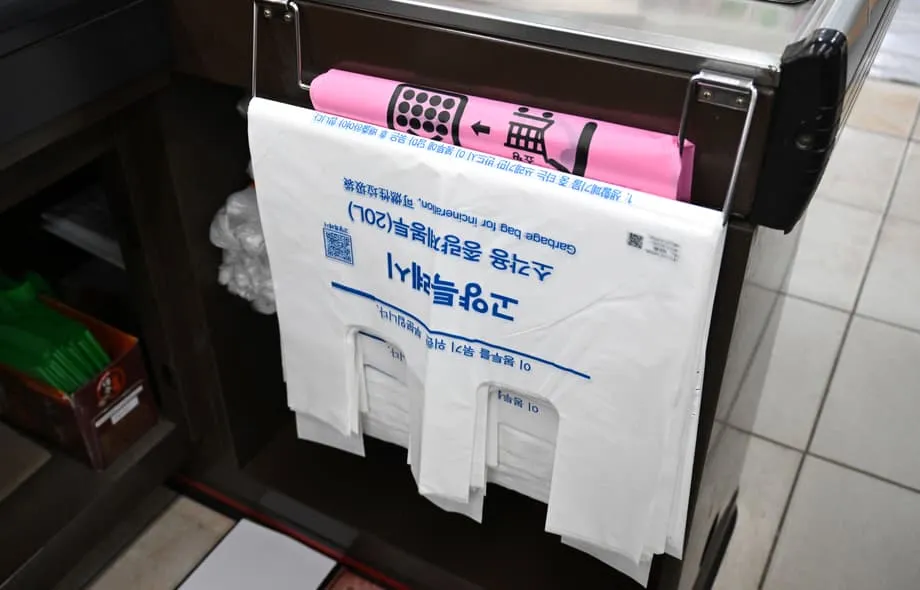
A Ásia sente o impacto com mais intensidade. A região responde por mais da metade da produção industrial global e depende fortemente de commodities importadas. Na Coreia do Sul, moradores recorreram à compra por pânico de sacos de lixo. Taiwan criou linhas de emergência para fabricantes sem materiais plásticos. Hospitais japoneses temem ficar sem tubos de diálise. A crise demonstra como interrupções no fornecimento de energia se traduzem rapidamente em escassez de bens de consumo quando as cadeias de suprimentos atravessam oceanos.
A natureza interconectada da produção moderna faz com que derivados de petróleo sejam a base invisível da fabricação. Adesivos para calçados, lubrificantes industriais, solventes para tintas e resinas plásticas derivam das mesmas matérias-primas de nafta que agora estão retidas no Golfo Pérsico. Quando esses insumos desaparecem, as linhas de montagem desaceleram, independentemente de os produtos finais parecerem relacionados à energia.
Dan Martin, codiretor de inteligência de negócios da Dezan Shira & Associates, consultoria especializada em mercados asiáticos, descreve a rápida transmissão dos choques econômicos da energia aos produtos acabados.
Isso afeta tudo, muito, muito rapidamente: cerveja, macarrão, salgadinhos, brinquedos, cosméticos.
O Fundo Monetário Internacional alertou recentemente que esses efeitos indiretos complexos desafiam economias com capacidade limitada de absorver choques. Em uma publicação em seu blog, a organização afirmou que todos os cenários apontam para preços mais altos e crescimento mais lento. Os países começaram a liberar quantidades históricas de petróleo de suas reservas emergenciais, mas essas reservas não podem resolver a escassez específica de nafta, subproduto do petróleo que serve de matéria-prima básica para materiais sintéticos.
Por que a nafta importa mais do que o petróleo bruto
A escassez de nafta diferencia esta crise dos choques petrolíferos típicos. A nafta, um subproduto do petróleo, é a matéria-prima essencial para materiais sintéticos. Ao contrário do petróleo bruto, que os países podem liberar de suas reservas estratégicas, a nafta não tem substitutos prontamente disponíveis. Os produtores mantêm estoques mínimos dessa matéria-prima especializada. Quando o Estreito de Ormuz foi fechado, as petroquímicas asiáticas perderam quase imediatamente sua principal linha de abastecimento.
Jim Fitterling, presidente do conselho e CEO da Dow, abordou a gravidade da situação na conferência CERAWeek, da S&P Global, em Houston. Ele explicou que cerca de 20% da capacidade petroquímica global está bloqueada devido ao fechamento efetivo do Estreito de Ormuz.
O rumo do restante do ano nos mercados está sendo definido agora. É como a desorganização das cadeias de suprimentos que vimos durante a COVID. Isso pode durar de 250 a 275 dias. Não será possível voltar instantaneamente ao normal.
A distribuição geográfica das fontes de matérias-primas divide a economia global. As petroquímicas de produtos básicos do Hemisfério Ocidental, especialmente dos Estados Unidos, dependem do etano derivado do gás natural. Esse abastecimento não foi afetado pelo conflito no Oriente Médio. A Ásia e boa parte da Europa dependem da nafta derivada do petróleo bruto. Quase metade da nafta fornecida normalmente à Ásia passa pelo Estreito de Ormuz.
Por isso, instalações asiáticas começaram a declarar força maior, termo jurídico que indica que circunstâncias imprevisíveis impedem o cumprimento de contratos. Várias fábricas reduziram drasticamente a produção ou suspenderam totalmente as operações. A Coreia do Sul proibiu a exportação de nafta para preservar o abastecimento interno. O país também comprou sua primeira carga de nafta de Moscou desde o início da guerra na Ucrânia, aproveitando a suspensão de sanções a determinados produtos petrolíferos russos.
Suprimentos médicos e segurança alimentar ameaçados
A escassez petroquímica ameaça infraestruturas médicas essenciais. No Japão, hospitais temem que pacientes com insuficiência renal crônica sofram interrupções no tratamento devido à falta de tubos médicos de plástico usados na hemodiálise. Fabricantes de luvas da Malásia relatam que a falta de subprodutos do petróleo necessários para produzir látex de borracha põe em risco o abastecimento mundial de luvas médicas. Não se trata de artigos de luxo, mas de componentes essenciais da assistência médica moderna.
A crise também afeta a produção de alimentos devido à escassez de fertilizantes. O Oriente Médio fornece 45% do enxofre mundial, usado na fabricação de fertilizantes, e 22% da ureia e da amônia, nutrientes essenciais para as lavouras. Dados do Morgan Stanley indicam que cerca de um terço do comércio global de fertilizantes passa pelo Estreito de Ormuz. Desde o início da guerra, os agricultores americanos já pagam um terço a mais pela ureia importada.
Na Ásia, produtores de arroz enfrentam escolhas impossíveis. Campos prontos para a colheita permanecem sem ser trabalhados em todo o Sudeste Asiático porque os agricultores não podem pagar o diesel para operar tratores nem os fertilizantes para nutrir as plantações. Alguns produtores tailandeses deixam o arroz no campo em vez de arcar com os custos exorbitantes da colheita. O Departamento de Agricultura dos Estados Unidos observa que os agricultores americanos planejam plantar menos milho e mais soja neste ano, optando por culturas que exigem menos nutrientes.
A Índia é um exemplo de falhas em cascata. Em 9 de março, o governo determinou restrições no fornecimento de gás, dando prioridade ao gás de cozinha para uso doméstico em detrimento dos consumidores industriais. A Reliance Industries reduziu a produção de aromáticos, com uma possível perda de 75 mil toneladas de paraxileno. A Bharat Petroleum interrompeu a produção de ácido acrílico. A Gas Authority of India Limited fechou unidades de polietileno. Essas paralisações afetam as embalagens de alimentos, medicamentos e bens de consumo.
Projetos de infraestrutura paralisados
A escassez de betume e óleo diesel líquido paralisou obras rodoviárias em toda a Índia. No Rajastão, empreiteiras que trabalham na Rodovia Nacional 27 e na NH 148D relatam grave falta de asfalto. Uma delas observou que projetos avaliados em quase 600 crore de rúpias enfrentam atrasos sérios. Os preços do asfalto subiram de cerca de 40 mil rúpias por tonelada para mais de 50 mil, e o abastecimento continua irregular mesmo com os preços elevados.
A falta de óleo de imersão e de óleo diesel líquido, usados para operar equipamentos pesados de construção, agrava o problema. De uma necessidade estimada de 27 lakh de litros para vários projetos, chegaram apenas cerca de 10 lakh de litros. Os preços subiram de 45 mil para 60 mil rúpias por tonelada. A Autoridade Nacional de Rodovias da Índia reconhece que as obras desaceleraram bastante e orientou as empreiteiras a continuar outras atividades sempre que possível para evitar a paralisação total dos projetos.
Na Indonésia, o governo de Prabowo enfrenta um momento decisivo. A crise energética ameaça se transformar em uma grave emergência de custo de vida. O governo se recusou a reduzir seu programa de refeições nutritivas gratuitas, de 20 bilhões de dólares, apesar da pressão fiscal. O ministro das Finanças, Purbaya Yudhi Sadewa, cogitou elevar o limite do déficit orçamentário para além de 3% do PIB. Economistas alertam que, sem cortes de gastos, o déficit pode chegar a 3,6%.
Desigualdades globais de resiliência
A crise criou uma economia global em duas velocidades. Enquanto fabricantes asiáticos enfrentam escassez de matérias-primas, produtores do Hemisfério Ocidental desfrutam de vantagens competitivas. As petroquímicas norte-americanas operam com gás natural doméstico, o que lhes garante vantagens de custo mesmo em circunstâncias normais. Com a disparada dos preços na Ásia, a diferença entre os mercados dos Estados Unidos e da Ásia saltou de menos de 500 dólares por tonelada métrica para mais de 1.200 dólares.
John Moseley, diretor comercial do Porto de Houston, informou um aumento de 12% nas exportações em apenas duas semanas, sobretudo de polietileno transportado em contêineres. Analistas esperam grandes aumentos das exportações para a Ásia ao longo do ano. No entanto, nem mesmo a operação em capacidade máxima nas Américas será suficiente para preencher a lacuna deixada pela produção que falta no Oriente Médio e na Ásia.
A China apresenta um quadro complexo. O país entrou na crise com reservas substanciais de petróleo, suficientes para 130 dias de consumo. Pequim proibiu a maioria das exportações de produtos petrolíferos, preservando o abastecimento interno, mas potencialmente privando parceiros comerciais de diesel e combustível de aviação. Isso cria tensões diplomáticas com países do Sudeste Asiático que dependem das exportações chinesas de combustíveis. A Austrália, importante fornecedora de lítio e minério de ferro para a China, enfrenta uma escassez crescente de diesel que pode prejudicar as operações de mineração.
A Europa enfrenta outras pressões. Embora o continente não dependa muito do fluxo direto do Golfo, continua exposto aos choques nos preços globais. Anup Kothari, membro do conselho executivo da BASF, observou que a região sofre menos pressão das importações, que haviam sido problemáticas nos últimos anos. Até agora, a situação parece trazer um saldo positivo para os produtores europeus, embora todos esperem que os efeitos completos se materializem em breve.
O longo caminho de volta à normalidade
Mesmo que as hostilidades cessem amanhã, a recuperação levará meses, ou possivelmente o restante do ano. Cerca de 430 embarcações continuam retidas no Golfo Pérsico, mais de 300 delas petroleiros. Quando o estreito reabrir, as autoridades darão prioridade ao transporte de petróleo e gás, seguido pelo de fertilizantes para a agricultura. Navios-tanque de produtos petroquímicos terão prioridade menor e levam quatro semanas para chegar à Ásia.
Andrew Neale, chefe global de produtos químicos da S&P Global Energy, alertou que o setor químico enfrentará graves desajustes na cadeia de suprimentos. Os contêineres se acumularão nos locais errados, e a reorganização levará trimestres, não meses. O setor poderá observar oscilações na demanda semelhantes às que ocorreram após a pandemia de COVID.
Analistas do J.P. Morgan descreveram o choque como algo que se desenrola em sequência, e não ao mesmo tempo: uma interrupção contínua no abastecimento que avança para o oeste. A Ásia deixou a fase preventiva e passou a administrar ativamente a escassez. As últimas entregas de petróleo bruto enviadas antes da guerra chegaram no início de abril. A partir daí, a falta física de materiais obrigará a escolhas mais difíceis do que simplesmente administrar os preços.
Alguns fabricantes esperam atravessar a crise adiando compras, na aposta de que os preços cairão se o conflito for resolvido. Qiu Jun, fabricante de poliéster em Haining, na China, viu os preços dos chips de poliéster subirem 50%. Sua fábrica opera apenas para atender aos pedidos existentes, enquanto ele evita pagar caro por estoques indesejados. Essa abordagem cautelosa traz riscos. Como observou Shariene Goh, analista sênior de produtos petroquímicos da ICIS, os segmentos de produtos finais podem depender de seus níveis de estoque, mas eles vão se esgotar com o tempo. Em breve, os bens de consumo que dependem muito de embalagens plásticas podem começar a faltar.
O que você precisa saber
- A guerra no Irã fechou efetivamente o Estreito de Ormuz, interrompendo 20% da oferta global de petróleo e bloqueando quase metade das importações asiáticas de nafta.
- A escassez de nafta obrigou petroquímicas asiáticas a declarar força maior e reduzir a produção, afetando plásticos, suprimentos médicos e embalagens de alimentos.
- Cadeias globais de suprimentos médicos enfrentam falta de tubos de diálise, luvas de látex e bolsas de soro devido à escassez de subprodutos do petróleo.
- A falta de fertilizantes ameaça as colheitas de arroz em todo o Sudeste Asiático e aumenta as preocupações com a segurança alimentar no mundo todo.
- Produtores do Hemisfério Ocidental que usam matérias-primas derivadas do gás natural têm vantagens de custo, enquanto fabricantes asiáticos enfrentam restrições de abastecimento.
- Mesmo que o conflito termine imediatamente, a recuperação levará de 250 a 275 dias devido aos atrasos no transporte e aos desajustes nas cadeias de suprimentos.