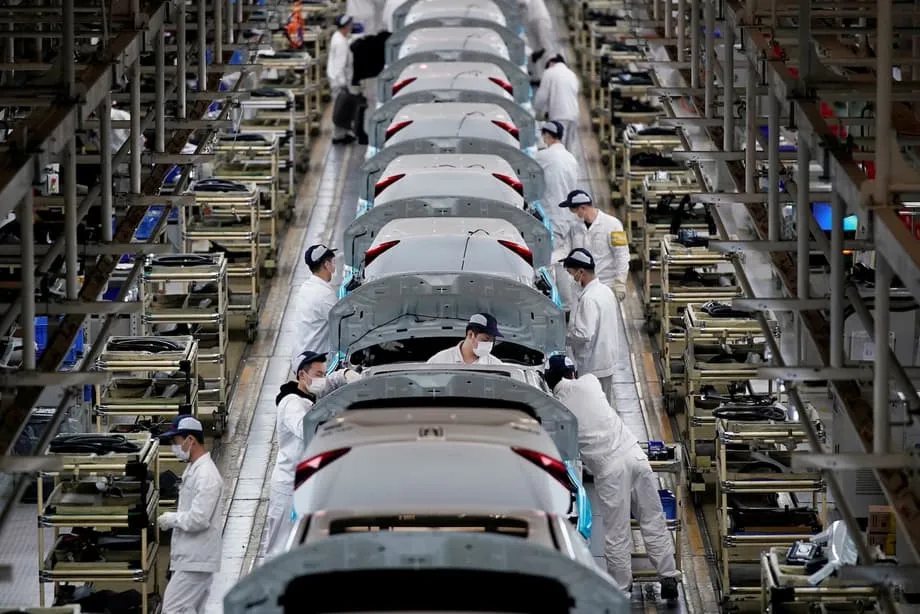
Recuperação da indústria supera expectativas
O setor industrial da China voltou a crescer em março com um vigor que surpreendeu os economistas. As fábricas retomaram as atividades após o feriado do Ano-Novo Lunar, levando o índice ao melhor resultado em 12 meses. O Índice de Gerentes de Compras (PMI, na sigla em inglês) oficial da indústria subiu para 50,4 em março, superando a previsão consensual de 50,1 de uma pesquisa da Reuters com economistas e marcando uma recuperação decisiva após dois meses consecutivos de contração.
Conteúdo
Divulgado na terça-feira pelo Escritório Nacional de Estatísticas, o resultado representa uma alta de 1,4 ponto percentual em relação aos 49,0 de fevereiro e indica que a segunda maior economia do mundo está ganhando impulso industrial, apesar das nuvens carregadas que se acumulam no horizonte do comércio global. Para quem não conhece a métrica, o PMI é uma pesquisa mensal com gerentes de compras que funciona como um indicador antecipado da saúde econômica. Resultados acima de 50 indicam expansão em relação ao mês anterior, enquanto valores abaixo desse patamar sinalizam contração.
O resultado de março interrompe uma preocupante sequência de dois meses de queda: o índice marcou 49,3 em janeiro e 49,0 em fevereiro, períodos afetados pela data do feriado recorde do Ano-Novo Lunar, que neste ano durou nove dias. A recuperação industrial coincide com dados preliminares do comércio que mostram que as exportações chinesas dispararam 21,8% em termos anuais nos dois primeiros meses de 2026, impulsionadas pela forte demanda de mercados do Sudeste Asiático e compradores europeus, que mais do que compensou a queda dos embarques para os Estados Unidos.
Indicadores de produção mostram melhora ampla
Entre os dados do PMI de março, o subíndice de produção subiu para 51,4%, alta de 1,8 ponto percentual em relação a fevereiro e firmemente em território de expansão. O índice de novos pedidos teve desempenho ainda melhor, avançando 3,0 pontos percentuais e chegando a 51,6%, o que indica uma melhora expressiva da demanda de mercado por produtos manufaturados chineses. Os índices de produção e de novos pedidos de setores como processamento de produtos agrícolas e complementares e fundição de metais não ferrosos superaram 55,0%, refletindo uma rápida liberação de demanda nesses segmentos.
A recuperação alcançou empresas de diferentes portes, embora as grandes fabricantes tenham continuado a superar as menores. As grandes empresas registraram PMI de 51,6%, alta de 0,1 ponto percentual em relação ao mês anterior. As médias melhoraram significativamente e chegaram a 49,0%, avanço de 1,5 ponto percentual, enquanto as pequenas tiveram a recuperação mais expressiva, com alta de 4,5 pontos percentuais, para 49,3%. Apesar dos ganhos, as empresas médias e pequenas continuaram em contração, ressaltando o caráter desigual da recuperação.
A indústria de tecnologia avançada manteve a liderança, com PMI de 52,1%, seu 14º mês consecutivo acima do patamar de expansão. Os setores de fabricação de equipamentos e de bens de consumo também voltaram a crescer, com resultados de 51,5% e 50,8%, respectivamente. Já os setores de alto consumo de energia continuaram em baixa, com 48,9%, apesar da melhora de 1,1 ponto percentual em relação a fevereiro. Os setores têxtil e de vestuário também permaneceram abaixo do nível crítico.
Força das exportações impulsiona retomada nas fábricas
A recuperação industrial coincide com um desempenho extraordinário do comércio exterior chinês no início de 2026. O comércio total nos dois sentidos chegou a US$ 1,1 trilhão em janeiro e fevereiro, uma aceleração anual de 21% em valores expressos em dólares. As exportações, especificamente, dispararam 21,8%, com os embarques para países do Sudeste Asiático avançando 29,4% e as vendas para a União Europeia subindo 22,7%. Com isso, a China diversificou seus mercados em meio à queda dos pedidos dos Estados Unidos.
Essa força exportadora tem sido particularmente evidente nos setores de alto valor agregado e de tecnologia verde. As exportações de equipamentos eletromecânicos cresceram 43,0% em termos anuais, enquanto os embarques de circuitos integrados dispararam 66,6%, refletindo a insaciável demanda global impulsionada pela expansão da infraestrutura de inteligência artificial. Os chamados três novos produtos — células solares, baterias de íon-lítio e veículos elétricos — cresceram 53,3% em conjunto, consolidando o domínio chinês na fabricação de tecnologias de energia limpa. Um vendedor de móveis para áreas externas do leste da China informou que os pedidos aumentaram de 30% a 40% em janeiro, na comparação com o mesmo mês do ano anterior, e continuaram crescendo em fevereiro, graças à melhora das cadeias de suprimentos e à formação de estoques em armazéns no exterior.
Cameron Johnson, sócio sênior da consultoria Tidalwave Solution, sediada em Xangai, observou que as consultas do exterior por painéis solares e baterias fabricados na China aumentaram consideravelmente nas últimas semanas, sobretudo por parte de compradores da Europa, Índia e África Oriental. Johnson avaliou que a China parece estar relativamente protegida contra choques imediatos de oferta, graças a grandes estoques de materiais essenciais, embora essa reserva possa não durar indefinidamente se as interrupções persistirem até o fim da primavera.
Conflito no Oriente Médio lança sombra sobre as perspectivas
Apesar dos números positivos de março, os fabricantes enfrentam pressão crescente com a escalada do conflito no Oriente Médio, que começou no fim de fevereiro com ataques dos Estados Unidos e de Israel contra o Irã. A guerra desencadeou uma crise energética, depois que o Irã restringiu os embarques pelo estrategicamente vital Estreito de Ormuz, por onde costuma passar cerca de um quinto das exportações globais de petróleo e que é um ponto crítico para as importações chinesas de energia.
O choque de oferta se refletiu claramente nos subíndices de preços do PMI chinês. O índice de preços de compra das principais matérias-primas disparou para 63,9% em março, alta de 9,1 pontos percentuais em relação a fevereiro, enquanto o índice de preços na saída da fábrica chegou a 55,4%, avanço de 4,8 pontos percentuais. Esses resultados elevados indicam forte pressão inflacionária sobre os custos dos insumos industriais, sobretudo nos setores de petróleo, carvão e processamento químico, onde os índices de preços superaram 70,0%, segundo a discriminação do Escritório Nacional de Estatísticas.
Huo Lihui, estatístico-chefe do Escritório Nacional de Estatísticas, confirmou que o aumento das tarifas de frete e dos custos de commodities importadas, como petróleo bruto e produtos químicos, pesou bastante sobre as empresas consultadas. A Associação Chinesa de Fabricantes de Automóveis alertou que o conflito pode afetar as exportações de veículos, uma vez que o Oriente Médio respondeu por aproximadamente 20% das exportações automotivas da China no ano passado. Os fabricantes elevaram os preços de venda pela segunda vez consecutiva, e o ritmo da inflação desses preços atingiu o nível mais alto em 15 meses.
Johnson demonstrou otimismo cauteloso de que as interrupções possam ser breves, citando a expectativa de uma possível reunião em maio entre o presidente dos Estados Unidos, Donald Trump, e o líder chinês, Xi Jinping, que poderia estabilizar as relações comerciais. No entanto, alertou que uma interrupção prolongada até maio representaria um problema muito sério para fabricantes que já operam com margens de lucro estreitas.
Pesquisas apontam cenários divergentes
O panorama da indústria apresenta resultados contrastantes, dependendo da metodologia de pesquisa analisada. Enquanto o PMI oficial do Escritório Nacional de Estatísticas voltou a 50,4, a previsão é que o PMI privado RatingDog China General Manufacturing, compilado pela S&P Global, recue para 51,6 quando for divulgado na quarta-feira, ante a máxima de cinco anos de 52,1 registrada em fevereiro.
Economistas atribuem essas diferenças a divergências fundamentais na metodologia das pesquisas. O levantamento oficial do Escritório Nacional de Estatísticas abrange mais de 3.000 empresas, em sua maioria grandes empresas estatais, e é compilado no fim do mês. Já a pesquisa RatingDog consulta um grupo menor de fabricantes voltados à exportação e realiza as entrevistas no meio do mês, o que pode captar diferentes fases dos ciclos de produção e perfis de entrevistados.
O forte contraste de fevereiro — quando o índice oficial caiu para 49,0, enquanto a pesquisa privada avançou para 52,1, no ritmo mais acelerado desde dezembro de 2020 — ilustra essas diferenças metodológicas. Naquele mês, a pesquisa privada mostrou que os novos pedidos de exportação cresceram no ritmo mais intenso desde setembro de 2020, enquanto a pesquisa oficial captou a queda da produção do setor estatal causada pelo feriado.
Xu Tianchen, economista sênior da Economist Intelligence Unit, espera que o PMI privado de março seja limitado pelo impacto do choque do petróleo, sobretudo nos setores de refino e petroquímica. Para amortecer esses efeitos, Xu sugere que os formuladores de políticas poderiam ajudar pequenas e médias empresas com crédito mais barato e menos inspeções regulatórias.
Daqui para a frente, a continuidade desse impulso dependerá da persistência da demanda e de a confiança se traduzir em mais contratações e investimentos.
Essa observação de Yao Yu, fundador da RatingDog, ressalta o caráter ainda incerto da recuperação atual.
Contexto econômico e quadro de políticas
Os dados do PMI de março foram divulgados em um contexto de ampliação moderada do apoio governamental. As autoridades chinesas anunciaram uma meta de crescimento econômico de 4,5% a 5% para 2026 durante as reuniões parlamentares anuais, no início de março, ligeiramente abaixo da meta de cerca de 5% mantida nos três anos anteriores. O ajuste reflete o reconhecimento pragmático das incertezas externas, incluindo tensões comerciais e interrupções nas cadeias de suprimentos.
A política fiscal deve oferecer o maior estímulo em anos, com o apoio fiscal efetivo chegando a quase 12 trilhões de yuans (aproximadamente US$ 1,74 trilhão), incluindo títulos especiais e outros instrumentos. A política monetária passou a ser considerada adequadamente acomodatícia, sinalizando possíveis cortes de juros e reduções dos compulsórios nos próximos meses. Separadamente, as autoridades destinaram um fundo especial de coordenação fiscal-financeira de 100 bilhões de yuans para estimular o consumo e o investimento privado.
Apesar da recuperação industrial, persistem desequilíbrios econômicos fundamentais. As vendas no varejo cresceram apenas 2,8% em termos anuais em janeiro e fevereiro, acelerando em relação a dezembro, mas ainda fracas diante dos padrões históricos. Os bens de consumo de maior valor tiveram desempenho particularmente fraco, com as vendas de veículos recuando 7,3%. O investimento em ativos fixos, excluindo o setor imobiliário, cresceu 5,2%, mas o investimento privado continuou em contração, com queda anual de 2,6%, sugerindo que a confiança das empresas segue frágil fora dos projetos apoiados pelo governo.
Os subíndices de emprego continuam preocupantes: o indicador oficial de emprego na indústria ficou em 48,6%, e o de emprego no setor não manufatureiro, em 45,2%. Os resultados indicam que a fraqueza do mercado de trabalho persiste e pode limitar a recuperação do consumo interno. O PMI não manufatureiro, que abrange serviços e construção, subiu ligeiramente, de 49,5 para 50,1, ultrapassando por pouco o patamar de expansão.
Principais pontos
- O PMI oficial da indústria chinesa subiu para 50,4 em março, superando a previsão de 50,1 dos economistas e marcando a maior expansão em 12 meses
- A recuperação interrompe dois meses consecutivos de contração e foi impulsionada pela retomada da produção após o Ano-Novo Lunar e pelo aumento dos pedidos de exportação
- Os subíndices indicaram produção de 51,4 e novos pedidos de 51,6, enquanto emprego (48,6) e prazos de entrega dos fornecedores (49,5) permaneceram em contração
- O conflito no Oriente Médio provocou forte alta nos custos dos insumos, com o índice de preços das matérias-primas saltando para 63,9%
- As exportações chinesas dispararam 21,8% em termos anuais em janeiro e fevereiro, impulsionadas pela demanda do Sudeste Asiático e da Europa
- As pequenas empresas tiveram melhora significativa, com alta de 4,5 pontos, para 49,3, mas continuam em contração; as grandes mantiveram-se estáveis em 51,6
- A indústria de tecnologia avançada continua a superar os demais setores, com PMI de 52,1 e 14 meses consecutivos de expansão
- A expectativa é que o PMI privado RatingDog recue para 51,6 em março, abaixo da máxima de cinco anos de 52,1 registrada em fevereiro