A arquitetura do controle: como a China construiu um império do níquel
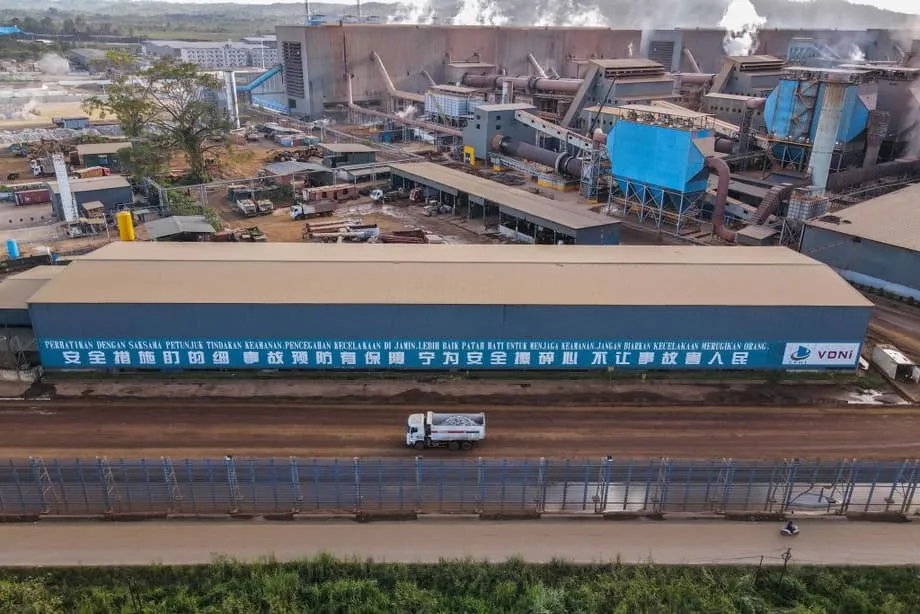
Na última década, empresas chinesas construíram na Indonésia uma cadeia de suprimentos verticalmente integrada que serve de modelo para o domínio global dos minerais. A estratégia ganhou força após a Indonésia proibir as exportações de minério de níquel em 2014, uma medida que obrigou empresas internacionais a processar os minerais no país. Enquanto as companhias ocidentais hesitavam, as chinesas agiram de forma decisiva. O Tsingshan Group, conglomerado privado do setor siderúrgico, entrou no mercado por meio de uma joint venture com o grupo indonésio Bintang Delapan em 2009 e, em seguida, expandiu rapidamente as operações após a entrada em vigor da proibição de exportações.
Conteúdo
- A arquitetura do controle: como a China construiu um império do níquel
- Nacionalismo de recursos na Indonésia e a armadilha da dependência
- Quando o mercado vira: o acerto de contas na Gunbuster
- Degradação ambiental e deslocamento de comunidades
- O dilema estratégico de Washington
- Exportando o modelo: de Jacarta a Kinshasa
- Principais pontos
O Parque Industrial da Indonésia em Morowali (IMIP) surgiu como o principal projeto da Iniciativa Cinturão e Rota, evoluindo de um simples complexo de fundição para uma extensa cidade industrial equipada com portos próprios, usinas termelétricas a carvão e sistemas de logística. O financiamento chinês evoluiu junto com esses investimentos físicos. Entre 2000 e 2013, bancos de política pública, como o Banco de Exportação e Importação da China, forneceram financiamento inicial para infraestrutura. Depois de 2013, bancos comerciais estatais concederam empréstimos sindicalizados para distribuir os riscos, viabilizando projetos menores dentro dos parques industriais.
Esse ecossistema de financiamento, indisponível para concorrentes ocidentais, permitiu mobilizar capital rapidamente e assumir altos riscos. Empresas chinesas comercializaram a tecnologia de lixiviação ácida sob alta pressão (HPAL), que transforma os abundantes depósitos indonésios de laterita de baixo teor em precipitado de hidróxido misto (MHP), um precursor essencial para baterias de veículos elétricos. Tentativas ocidentais de processamento semelhante na Austrália e em Papua-Nova Guiné fracassaram devido a custos acima do previsto, mas a engenharia chinesa teve sucesso. Hoje, empresas chinesas controlam cerca de 75% da capacidade de refino de níquel da Indonésia e respondem por aproximadamente 60% da produção mundial de níquel refinado.
Nacionalismo de recursos na Indonésia e a armadilha da dependência
As políticas de agregação de valor adotadas por Jacarta buscavam gerar mais valor a partir das vastas reservas de níquel do país, que representam mais de 42% da oferta mundial. A proibição, em 2020, da exportação de minério de níquel bruto, que deu continuidade às restrições anteriores, atraiu com sucesso investimento estrangeiro direto, que saltou de US$ 3,56 bilhões em 2019 para US$ 10,96 bilhões em 2022. As receitas com exportações de níquel cresceram de cerca de US$ 6 bilhões em 2013 para quase US$ 30 bilhões em 2022, gerando empregos e colocando a Indonésia na posição de maior produtora mundial.
No entanto, esse sucesso esconde um desequilíbrio estrutural. Embora a Indonésia controle a matéria-prima, empresas chinesas dominam a tecnologia de processamento, o capital e o acesso aos mercados. As mineradoras indonésias, em sua maioria de propriedade local devido às leis nacionalistas sobre participação acionária, precisam vender o minério a processadoras chinesas por preços regulamentados pelo governo, bem abaixo das cotações internacionais. Enquanto isso, empresas chinesas recebem incentivos fiscais substanciais, incluindo isenções de imposto de renda por períodos de 15 a 20 anos e acesso a carvão subsidiado por meio da Obrigação de Abastecimento do Mercado Doméstico (DMO), que limita o preço a US$ 75 por tonelada, ante cotações globais que chegaram a US$ 350 por tonelada em 2023.
A proibição parcial da exportação de minério de níquel antes de 2020 (quando eram concedidas licenças de exportação a empresas que avançavam no desenvolvimento de fundições) e a obtenção de licenças dentro dos parques industriais já eram suficientes para levar empresas de processamento de níquel a investir na Indonésia.
O resultado é um quase monopólio, no qual empresas chinesas ficam com a maior parte dos benefícios do valor agregado. Autoridades indonésias conquistaram poder de barganha no curto prazo com as proibições de exportação, mas Pequim mantém o poder estrutural de longo prazo. Como observou um banqueiro de Jacarta, a proibição parcial das exportações antes de 2020, combinada com as licenças para os parques industriais, teria sido suficiente para atrair investimentos sem os atuais incentivos dispendiosos, que beneficiam principalmente as processadoras chinesas.
Quando o mercado vira: o acerto de contas na Gunbuster
A fragilidade desse modelo ficou evidente em 2025, quando os mercados de commodities contrariaram o planejamento estratégico. A PT Gunbuster Nickel Industry (GNI), um enorme complexo de fundição em Sulawesi apoiado pela chinesa Jiangsu Delong Nickel Industry, enfrenta o risco de colapso. Projetada para produzir anualmente de 1,8 milhão a 1,9 milhão de toneladas métricas de ferro-gusa de níquel, a instalação viu muitas linhas de produção pararem enquanto credores se reúnem para discutir um financiamento emergencial. A Jiangsu Delong deixou três de seus quatro principais projetos na Indonésia, acumulando prejuízos de até US$ 300 milhões por ano.
A crise decorre de uma enxurrada de nova produção, que derrubou os preços globais do níquel em mais de 40% e transformou projeções de lucro em prejuízo. Os problemas da GNI foram agravados por infraestrutura inacabada, custos elevados de eletricidade e multas por atrasos nas entregas. A instalação responde por cerca de 10% a 12% da produção total de níquel refinado da Indonésia, o que significa que um possível fechamento poderia interromper de 5% a 6% da oferta global.
Essa pressão é agravada por uma mudança tecnológica na própria China. Enquanto a Indonésia apostou fortemente em baterias com níquel para veículos elétricos, fabricantes chineses estão adotando rapidamente baterias de fosfato de ferro-lítio (LFP), que não contêm níquel. O investimento de US$ 1 bilhão da BYD em uma fábrica de montagem de veículos elétricos na Indonésia utiliza a tecnologia LFP, em contradição direta com a estratégia industrial de Jacarta, baseada no níquel. À medida que as químicas de baterias à base de níquel perdem participação de mercado na China, produtores indonésios enfrentam uma demanda menor de seu principal cliente justamente quando o excesso de oferta global atinge o pico.
Degradação ambiental e deslocamento de comunidades
O boom do níquel impôs graves custos ambientais e sociais, sobretudo em Sulawesi e Maluku. O Bloco Sorowako, da PT Vale Indonesia, a concessão de níquel em operação há mais tempo, provocou amplo desmatamento. Segundo uma análise da Mighty Earth, a operação de Sorowako ocupa o primeiro lugar entre as minas de níquel indonésias em perda de cobertura arbórea, com 14.559 hectares desmatados entre 2014 e 2022. A empresa identificou 14.137 hectares de áreas importantes para a biodiversidade em zonas passíveis de mineração, incluindo habitats críticos próximos ao lago Towuti.
Comunidades locais enfrentam deslocamentos e poluição. Em Loeha Raya, agricultores que cultivam pimenta-branca em terras ancestrais se depararam com operações de perfuração sem consulta prévia. A contaminação de nascentes por sedimentos tornou algumas áreas agrícolas impróprias para o uso.
Estamos muito preocupados com a expansão da mineração da empresa aqui. Quando há perfurações exploratórias, as pessoas têm medo de cultivar a terra.
Apesar de uma decisão do Tribunal Constitucional de 2013 que reconheceu as florestas tradicionais dos povos indígenas, as reivindicações de posse de terras continuam paradas em processos de verificação, deixando as comunidades vulneráveis à expansão.
A própria infraestrutura de processamento gera emissões graves. Usinas cativas a carvão construídas para abastecer as fundições de níquel já respondem por 23% da capacidade total de geração a carvão da Indonésia, e há mais unidades em construção do que em operação. Estudos de saúde projetam que a poluição do ar causada pelas atividades de processamento pode elevar o número anual de mortes de 215, em 2020, para quase 5 mil, em 2030, com custos de saúde associados que chegariam a US$ 3,4 bilhões por ano.
O dilema estratégico de Washington
Os Estados Unidos enfrentam escolhas difíceis em relação ao níquel indonésio. Empresas americanas de mineração praticamente deixaram o país devido às políticas nacionalistas sobre recursos. A Newmont Mining saiu completamente em 2016 após disputas sobre restrições às exportações, enquanto a Freeport-McMoRan foi obrigada a ceder o controle majoritário da mina de cobre de Grasberg em 2018. Leis que exigem a venda de participações e regulamentações imprevisíveis afastam empresas ocidentais, enquanto empresas estatais chinesas conseguem absorver a volatilidade e aceitar margens menores.
O envolvimento recente dos Estados Unidos tem sido limitado e marcado por dificuldades. A Ford Motor Company anunciou em 2023 uma parceria de US$ 4,5 bilhões com a Vale Indonesia e a chinesa Huayou Cobalt para construir uma unidade de HPAL, refletindo a realidade de que montadoras ocidentais não conseguem garantir o fornecimento de níquel indonésio sem colaborar com empresas chinesas. A falta de um acordo de livre-comércio entre os Estados Unidos e a Indonésia impede que o níquel indonésio se qualifique para os créditos fiscais para veículos limpos previstos na Lei de Redução da Inflação, enquanto as restrições rigorosas a entidades com influência estrangeira dificultam ainda mais o acesso.
Alguns formuladores de políticas defendem a criação de cadeias de suprimentos alternativas fora da Indonésia, mas isso exigiria investimentos enormes e uma política industrial de longo prazo. Outros sugerem um envolvimento direto com a Indonésia por meio de contratos de compra futura e participações minoritárias. Qualquer uma das abordagens exige coordenação governamental contínua para oferecer segurança regulatória e financiamento a empresas americanas. No entanto, Washington ainda não tem uma estratégia coerente para garantir acesso ao principal fornecedor de níquel do mundo.
Exportando o modelo: de Jacarta a Kinshasa
Apesar dos desafios na Indonésia, a China parece estar pronta para replicar esse modelo em outros lugares. O relatório de 2023 de Pequim sobre investimentos no exterior identifica as zonas de cooperação econômica no exterior como plataformas essenciais para a expansão internacional, usando projetos de infraestrutura e industriais para facilitar o acesso a mercados. A estratégia já aparece em investimentos na mineração de cobre no Peru e no processamento de cobalto na República Democrática do Congo (RDC).
Na RDC, empresas chinesas se adaptaram às novas cotas de exportação de cobalto, que limitam as exportações a 96.600 toneladas métricas por ano em 2026 e 2027, aproximadamente metade dos níveis de 2024. Essa manipulação da oferta reproduz a abordagem adotada na Indonésia: usar instrumentos de política para forçar o processamento doméstico enquanto empresas chinesas controlam as cadeias de valor resultantes. A China também dobrou suas reservas de níquel de Classe 1 de alta pureza desde o fim de 2024, criando reservas estratégicas para proteger a indústria doméstica da volatilidade dos preços e, ao mesmo tempo, manter o controle sobre a oferta global.
À medida que mais países consideram imitar as proibições de exportação da Indonésia para promover o crescimento econômico local, empresas chinesas demonstram capacidade de se adaptar e avançar na cadeia de valor dos países em que atuam. Elas oferecem capital, tecnologia e disposição para operar em condições que afastam investidores ocidentais. A experiência indonésia mostra que, sem governança sólida, salvaguardas ambientais e parcerias diversificadas, países ricos em recursos correm o risco de trocar uma forma de dependência, a exportação de matérias-primas, por outra: a industrialização controlada.
Principais pontos
- Empresas chinesas controlam cerca de 75% da capacidade de refino de níquel da Indonésia e 60% da produção mundial de níquel refinado, estabelecendo um quase monopólio por meio de parques industriais como o de Morowali.
- As proibições de exportação da Indonésia atraíram investimentos com sucesso e elevaram o valor das exportações de US$ 6 bilhões para US$ 30 bilhões, mas criaram uma dependência estrutural da tecnologia, do capital e dos mercados chineses.
- Grandes projetos apoiados pela China enfrentam uma crise após a queda de 40% nos preços do níquel e a mudança da demanda para baterias de fosfato de ferro-lítio (LFP), que não precisam de níquel.
- Os custos ambientais incluem amplo desmatamento em Sulawesi, contaminação da água que afeta agricultores locais e impactos à saúde que podem causar quase 5 mil mortes por ano até 2030.
- Os Estados Unidos não têm uma estratégia coerente para acessar o níquel indonésio: empresas americanas de mineração deixaram o país devido ao nacionalismo de recursos, enquanto empresas chinesas consolidaram sua posição.
- A China está replicando o modelo indonésio na República Democrática do Congo, para o cobalto, e no Peru, para o cobre, usando parques industriais e financiamento estatal para controlar as cadeias de suprimentos de minerais críticos.