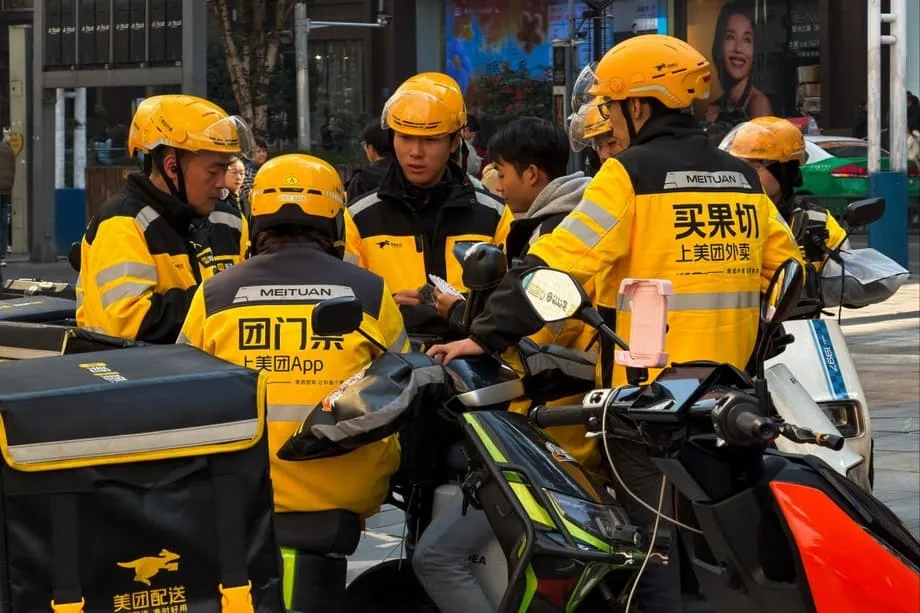
Marcas globais navegam pelo cenário pós-guerra em um setor de US$ 143,9 bilhões
A gigante sueca de móveis Ikea lançou serviços de entrega rápida no JD.com no fim de janeiro, atendendo nove grandes cidades chinesas e prometendo entregar pequenos itens domésticos em uma hora. A iniciativa ocorreu poucos meses depois de reguladores chineses obrigarem as gigantes domésticas de tecnologia a fazer uma trégua em uma devastadora guerra de subsídios, que consumiu bilhões de dólares e levou os líderes do setor a prejuízos expressivos. Para as multinacionais que acompanhavam a disputa à distância, o momento sinaliza um ponto de inflexão crucial em um dos mercados varejistas mais dinâmicos do mundo.
Conteúdo
- Marcas globais navegam pelo cenário pós-guerra em um setor de US$ 143,9 bilhões
- A dimensão da economia de entregas da China
- A guerra de subsídios que abalou o setor
- Reguladores intervêm
- Por que empresas estrangeiras estão entrando agora
- Além do preço: o novo campo de batalha
- Novos participantes e evolução do mercado
- Os desafios permanecem
- Implicações estratégicas
- Principais pontos
A Ikea se junta a uma lista crescente de empresas estrangeiras, entre elas a fabricante alemã de pneus Continental, a rede alemã de supermercados de desconto Aldi Nord e a varejista americana de clubes de compras Sam's Club, que correm para estabelecer operações de varejo rápido na China. Essas empresas não estão simplesmente reproduzindo os modelos de entrega de seus países de origem; estão criando serviços mais rápidos e abrangentes, adaptados especificamente às expectativas dos consumidores chineses. A aposta estratégica se baseia em uma premissa simples: apesar do caos recente, a infraestrutura de varejo rápido da China e a demanda dos consumidores criam oportunidades que não existem em outros lugares.
A dimensão da economia de entregas da China
Para entender por que as multinacionais estão entrando agora, basta considerar a dimensão do ecossistema logístico chinês. O setor de entrega de encomendas do país processou sua encomenda número 150 bilhões de 2024 em meados de novembro, um aumento de dez vezes em relação às 14 bilhões entregues em 2014. Nos dias de pico, o setor processa mais de 729 milhões de encomendas, e o volume mensal de remessas supera regularmente 13 bilhões, segundo a Administração Estatal dos Correios.
Essa infraestrutura sustenta um mercado de varejo rápido avaliado em 650 bilhões de yuans (US$ 90 bilhões) em 2023, que, segundo projeções de analistas, ultrapassará 2 trilhões de yuans (US$ 280 bilhões) até 2030. O setor, definido pela entrega de produtos em até 30 a 60 minutos após o pedido, deixou de ser uma conveniência e se tornou uma necessidade para os consumidores. Como observou um especialista do setor, os consumidores chineses agora esperam satisfação imediata não apenas para refeições, mas também para carregadores de celular, roupas, eletrônicos e móveis.
"A China lidera o mundo em penetração da internet e conta com uma infraestrutura digital bem desenvolvida", afirmou Fu Yifu, pesquisador especial do Su Merchants Bank, em Nanjing. "No mercado altamente competitivo da China, oferecer serviços de varejo rápido pode ajudar as marcas estrangeiras a impulsionar as vendas com mais eficácia." Ao combinar seus pontos fortes em produtos com plataformas locais, as marcas estrangeiras podem compensar seu conhecimento limitado do mercado local e, ao mesmo tempo, atender a uma demanda sofisticada.
A guerra de subsídios que abalou o setor
O caminho até esse momento não foi tranquilo nem barato. Durante boa parte de 2025, as três principais plataformas de entrega da China, Meituan, Ele.me, apoiada pelo Alibaba, e JD.com, se envolveram no que analistas chamaram de "jogo de empurra de alto risco". O conflito começou quando o JD.com, preocupado com a expansão da Meituan no varejo em geral, lançou um serviço de entrega de refeições em fevereiro de 2025 para competir com o principal negócio da Meituan.
O resultado foi uma guerra de preços de intensidade extraordinária. As plataformas ofereceram café por apenas 2 yuans (US$ 0,28), almoços grátis e grandes campanhas de cupons. O Taobao Instant Commerce, do Alibaba, prometeu 50 bilhões de yuans (US$ 7 bilhões) em subsídios ao longo de 12 meses. O JD.com anunciou duas rodadas de investimento separadas, de 10 bilhões de yuans cada. A Meituan respondeu com promoções recordes que derrubaram seus servidores quando os pedidos diários chegaram a 120 milhões em um único sábado de julho.
Os danos financeiros foram graves. A Meituan registrou um prejuízo de 16 bilhões de yuans (US$ 2,3 bilhões) no terceiro trimestre de 2025, o maior desde que abriu capital. A nova divisão de negócios do JD.com, que inclui a entrega de refeições, perdeu quase 16 bilhões de yuans, apesar de ter dobrado a receita. O lucro do Alibaba caiu pela metade. Analistas da Nomura estimaram que a queima de caixa do setor superou US$ 4 bilhões apenas no segundo trimestre, enquanto o Goldman Sachs projetou perdas relacionadas a entregas de 41 bilhões de yuans para o Alibaba e 26 bilhões de yuans para o JD.com no ano seguinte.
Reguladores intervêm
Pequim não deixou o sangramento passar despercebido. A partir de maio de 2025, a Administração Estatal de Regulação do Mercado (SAMR, na sigla em inglês) começou a convocar as três plataformas, pedindo que encerrassem a concorrência do tipo "involução", termo usado por autoridades chinesas para descrever rivalidades destrutivas, de soma zero, que prejudicam todos os participantes. No fim de julho, o órgão regulador exigiu que as empresas cumprissem as regras de concorrência leal e adotassem um comportamento racional no mercado.
A intervenção refletiu preocupações econômicas mais amplas. As autoridades chinesas temiam que a corrida para reduzir preços estivesse distorcendo sinais de preços, desorganizando mercados, provocando desperdício e pressionando pequenos comerciantes, obrigados a arcar com os custos dos descontos. A repressão também estava alinhada às políticas de "combate à involução", destinadas a evitar a concorrência interna excessiva em diversos setores.
Em agosto de 2025, as três gigantes se comprometeram publicamente a reduzir os descontos agressivos. A Meituan prometeu eliminar a concorrência desleal e cumprir as normas que proíbem vendas "significativamente abaixo do custo". O Alibaba se comprometeu a distribuir subsídios de forma racional e a resistir à concorrência predatória. O JD.com prometeu não usar o volume de pedidos para criar bolhas de mercado. As empresas também deixaram de oferecer as promoções de "almoço grátis" que marcaram a guerra de preços do verão.
Por que empresas estrangeiras estão entrando agora
A trégua abriu espaço para novos participantes. Com as plataformas direcionando o foco dos preços predatórios para a qualidade do serviço, a eficiência da infraestrutura e o crescimento sustentável, o ambiente de mercado se tornou mais previsível para quem está chegando. Para as multinacionais, a decisão envolve vários fatores além da paz temporária.
A China representa cerca de 15% da receita global das 200 maiores multinacionais do Japão, da Europa e dos Estados Unidos, segundo dados da Bain & Company. Como observou um analista, é crucial que as multinacionais defendam suas operações na China não apenas como um mercado consumidor final, mas também como um elo estratégico das cadeias de suprimentos globais, apoiado pelo ecossistema industrial eficiente em custos do país.
A diferença entre os hábitos dos consumidores chineses e os de outros mercados continua aumentando. Enquanto consumidores ocidentais podem esperar dias por entregas de comércio eletrônico, os chineses veem cada vez mais a entrega em 30 minutos como padrão. Essa expectativa transformou o varejo rápido de um serviço de valor agregado em um requisito básico para a competitividade. Marcas estrangeiras que não se adaptarem correm o risco de se tornarem obsoletas em seu segundo maior mercado.
Parcerias com plataformas estabelecidas oferecem um atalho. Em vez de construir redes logísticas próprias do zero, empresas como a Ikea aproveitam a infraestrutura existente de entregadores e a rede de armazéns do JD.com. Essa abordagem permite que varejistas estrangeiros atendam imediatamente nove cidades, em vez de levar anos para desenvolver capacidades equivalentes por conta própria.
Além do preço: o novo campo de batalha
O período pós-subsídios desloca a concorrência para dimensões em que as multinacionais podem ter vantagens. Com as plataformas agora proibidas de comprar participação de mercado por meio de descontos destrutivos, fatores como qualidade dos produtos, confiabilidade da cadeia de suprimentos e experiência do usuário se tornam decisivos.
"As capacidades da cadeia de suprimentos, a eficiência da distribuição e a qualidade do serviço serão os principais fatores que determinarão o cenário futuro", observou um relatório da Academia Chinesa de Comércio Internacional e Cooperação Econômica. Essa transição favorece empresas com marcas fortes e experiência operacional, exatamente o perfil de participantes como Aldi e Ikea.
A mudança também responde às preocupações com sustentabilidade que marcaram a era dos subsídios. Durante a guerra de preços, os entregadores enfrentaram forte pressão, enquanto as margens dos pequenos comerciantes desapareciam. Agora, as plataformas estão investindo em benefícios para os entregadores, incluindo o compromisso de 2 bilhões de yuans do JD.com para ampliar os benefícios dos entregadores em tempo integral e a implementação nacional de um seguro de pensão pela Meituan, que contempla 1 milhão de entregadores. Essas melhorias estabilizam a força de trabalho que sustenta as entregas rápidas.
Além disso, o foco está se expandindo para além da comida, abrangendo mercadorias em geral, eletrônicos e artigos para casa, categorias nas quais os varejistas estrangeiros são especializados. O Taobao Instant Commerce informou crescimento de 100% nas categorias não alimentícias, abrangendo 1.205 tipos de produtos, o que sugere que os consumidores estão adotando a entrega rápida para compras cada vez mais complexas.
Novos participantes e evolução do mercado
Apesar das perdas recentes, o mercado continua atraindo concorrentes domésticos. A East Buy, divisão de comércio eletrônico da empresa de educação New Oriental, anunciou recentemente planos para desenvolver capacidade de distribuição de varejo rápido em Pequim, Xangai e Guangzhou, construindo grandes armazéns para viabilizar entregas em 30 minutos. As ações da empresa subiram 14% com a notícia, sinalizando a confiança dos investidores de que o setor ainda tem potencial de crescimento mesmo após as guerras de subsídios.
Esse interesse contínuo ressalta uma realidade fundamental: o varejo rápido na China está deixando de ser um truque de marketing para se tornar uma infraestrutura essencial. Como observou um analista, depois que a entrega rápida passa a fazer parte do cotidiano, ela se comporta menos como uma categoria do varejo e mais como uma infraestrutura de serviços públicos. Empresas desse tipo exigem longos períodos de investimento e posicionamento competitivo antes de se tornarem lucrativas.
Para as multinacionais, o momento atual oferece uma oportunidade de estabelecer presença sem enfrentar a pressão imediata de igualar subsídios irracionais. Elas podem se concentrar em integrar seus pontos fortes globais em produtos às capacidades locais de entrega, criando modelos híbridos que não existem em seus mercados de origem.
Os desafios permanecem
O sucesso não está garantido. O mercado continua extremamente competitivo, mesmo sem descontos extremos. A Meituan mantém uma posição dominante, com cerca de 50% do mercado de entrega de refeições e 71 milhões de pedidos diários. O Alibaba detém 42%, enquanto o JD.com conquistou cerca de 8%, mas enfrenta dificuldades para justificar o custo de sua expansão.
As expectativas dos consumidores por rapidez criam complexidade operacional. Entregar móveis ou peças automotivas em 30 minutos exige uma organização sofisticada dos estoques e uma logística preditiva que diferem fundamentalmente das cadeias de suprimentos tradicionais do varejo. As empresas estrangeiras precisam adaptar seus modelos operacionais globais a essas exigências locais.
O escrutínio regulatório continua se intensificando. Além dos preços, as autoridades estão examinando práticas trabalhistas, segurança alimentar e privacidade de dados. A postura de "tolerância zero" do governo em relação à concorrência desordenada significa que qualquer novo participante precisa agir com cautela nas estratégias promocionais.
Além disso, a trégua entre as gigantes domésticas continua frágil. Embora os executivos se comprometam publicamente com a concorrência racional, a lógica estratégica que desencadeou a guerra, o desejo de controlar a principal interface entre o consumidor e o comércio local, permanece inalterada. Como disse aos analistas Wang Xing, CEO da Meituan: "Faremos os investimentos necessários para manter nossa posição de liderança."
Implicações estratégicas
A entrada de multinacionais no setor de varejo rápido da China sinaliza uma fase de amadurecimento do setor. Enquanto os participantes domésticos lutaram para estabelecer o mercado à custa da destruição de capital, as empresas estrangeiras buscam capturar valor por meio da excelência operacional e da diferenciação de marca.
Esse padrão reflete tendências mais amplas do varejo chinês. Um relatório recente da Bain & Company observou que o crescimento das marcas já não pode depender do aumento da oferta ou de estratégias de grandes descontos. Em vez disso, o sucesso exige entender por que os consumidores escolhem determinados canais e identificar momentos-chave de compra. As lojas de clubes de compras cresceram 40% em 2025, enquanto as lojas de desconto avançaram 92%, indicando que os consumidores buscam valor para além dos preços baixos.
Para os varejistas globais, a China é tanto uma fonte de receita quanto um laboratório de inovação. As capacidades de entrega rápida que desenvolverem por meio de parcerias com o JD.com e plataformas semelhantes poderão, no futuro, orientar suas estratégias em outros mercados. Assim como os sistemas de pagamento móvel chineses pareciam exóticos e depois se tornaram padrões globais, a infraestrutura de varejo rápido do país pode definir a próxima geração do comércio global.
A corrida para conquistar esse mercado antes de sua consolidação plena já começou. Com 545 milhões de usuários de serviços de entrega de refeições pela internet e uma expectativa de que o mercado alcance 2 trilhões de yuans em valor até 2030, os interesses em jogo vão muito além dos resultados trimestrais. Para Ikea, Aldi, Continental e outras empresas, a aposta é que o mercado chinês de varejo rápido permanecerá aberto por tempo suficiente para que estabeleçam posições sustentáveis e que a recente intervenção regulatória tenha criado uma janela de estabilidade em um dos campos de batalha comerciais mais dinâmicos do mundo.
Principais pontos
- Ikea, Continental, Aldi Nord e Sam's Club lançaram serviços de entrega rápida na China, em parceria com plataformas locais como o JD.com para oferecer entregas mais rápidas do que seus padrões globais.
- O mercado chinês de varejo rápido está avaliado em US$ 143,9 bilhões e deve alcançar 2 trilhões de yuans até 2030, apoiado por uma rede logística que processou 150 bilhões de encomendas em 2024.
- As gigantes domésticas de tecnologia Meituan, Alibaba e JD.com gastaram bilhões em subsídios durante uma guerra de preços em 2025, acumulando enormes prejuízos e levando à intervenção da Administração Estatal de Regulação do Mercado.
- Em agosto de 2025, as três plataformas concordaram com uma trégua, encerrando os descontos destrutivos e redirecionando o foco para a qualidade do serviço, a eficiência da cadeia de suprimentos e o crescimento sustentável.
- Empresas estrangeiras estão entrando no mercado após a trégua para aproveitar a infraestrutura digital avançada da China e evitar a concorrência insustentável por subsídios que marcou tentativas anteriores de entrada.
- O cenário competitivo está passando das guerras de preços para a infraestrutura e a qualidade do serviço, favorecendo marcas estabelecidas com cadeias de suprimentos robustas e experiência operacional.