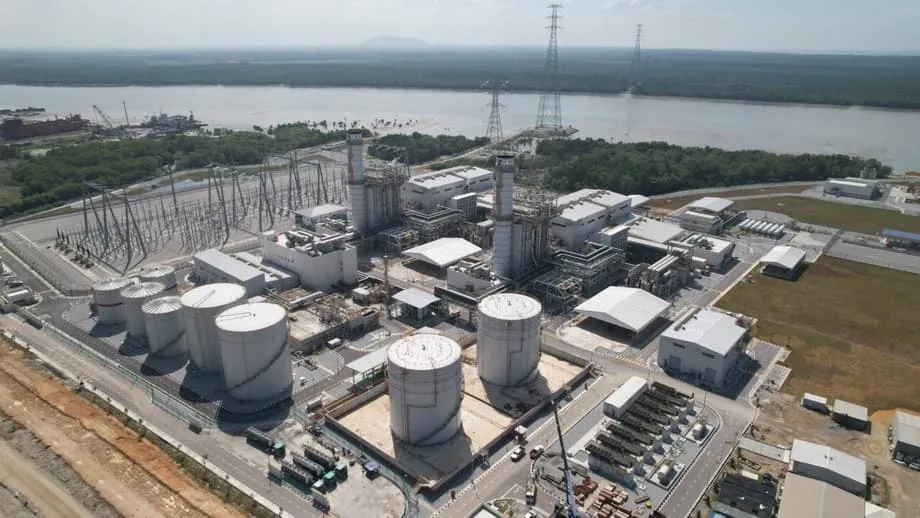
A recente concessão de longo prazo dada a uma empresa sediada na China para desenvolver usinas termelétricas a gás de ciclo combinado na costa leste da Malásia provocou um intenso debate sobre a soberania energética do país e seu planejamento estratégico de longo prazo. Para os críticos, o acordo representa mais do que um investimento rotineiro: é um teste de liderança no qual a governança energética da Malásia falhou. Com a Comissão de Energia (EC) e o Ministério da Economia sob novas lideranças, a concessão levanta questões fundamentais sobre se a Malásia está abrindo mão do controle de seus ativos energéticos estratégicos para atender a necessidades de curto prazo com maior rapidez.
Conteúdo
- Estrutura e vulnerabilidades do setor de energia da Malásia
- Como são estruturados os contratos de compra de energia
- Investimentos estratégicos da China em energia no Sudeste Asiático
- Análise comparativa: padrões regionais de investimento em energia
- Roteiro Nacional de Transição Energética da Malásia sob escrutínio
- Preocupações ambientais e de segurança
- Modelos alternativos e participação local
- Mecanismos de financiamento e abordagem da China
- O futuro da governança energética da Malásia
- Principais pontos
A justificativa apresentada pelas autoridades para a concessão é conhecida: centros de dados de propriedade estrangeira precisam de eletricidade confiável, portanto a Malásia deve ampliar rapidamente sua capacidade de geração. Segundo analistas de energia, essa lógica é perigosamente superficial. A geração de energia não se resume a megawatts: trata-se de um ativo estratégico que influencia o custo de vida, o crescimento industrial, a segurança nacional e a estabilidade fiscal de longo prazo. Ceder esse ativo por meio de concessões de longo prazo é uma decisão com consequências que durarão décadas.
Estrutura e vulnerabilidades do setor de energia da Malásia
Com cerca de 27.000 MW de capacidade instalada de geração, o setor elétrico da Malásia opera em uma estrutura complexa na qual a Tenaga Nasional Berhad (TNB) controla apenas cerca de 52% da geração efetiva, enquanto o restante é fornecido por produtores independentes de energia (IPPs). Toda a eletricidade gerada pelos IPPs é fornecida à rede da TNB, que atua como única agregadora do sistema. Com exceção de Sarawak, a TNB mantém o monopólio como única fornecedora de eletricidade na Malásia e proprietária de toda a infraestrutura de transmissão.
Apesar desse controle centralizado da rede, porém, o poder de definir preços não está inteiramente nas mãos da TNB. O preço pago pela TNB aos produtores independentes de energia não se baseia em uma tarifa transparente por kWh divulgada publicamente. Em vez disso, é regido por contratos individuais de compra de energia (PPAs), muitos deles de longo prazo e comercialmente confidenciais, estruturados em torno de dois componentes: pagamentos por capacidade e pagamentos por energia.
Como são estruturados os contratos de compra de energia
Pagamentos por capacidade: São pagamentos fixos feitos aos IPPs para que mantenham determinada capacidade de geração disponível para a rede, independentemente de a energia ser ou não despachada. Esses pagamentos cobrem custos operacionais fixos, serviço da dívida e um retorno sobre o investimento previamente acordado. Na prática, socializam os riscos e privatizam os retornos.
Pagamentos por energia: São pagamentos variáveis, vinculados à eletricidade efetivamente gerada e despachada pela TNB. Os encargos de energia são determinados principalmente pelos custos dos combustíveis, sobretudo carvão e gás, repassados à TNB e, por fim, aos consumidores por meio do mecanismo de Ajuste Automático de Combustível (AFA).
A geração de energia, portanto, não é apenas uma função de serviço público. É um setor altamente lucrativo, baseado em contratos e protegido por PPAs de longo prazo que garantem retornos enquanto transferem ao governo a volatilidade dos preços dos combustíveis e os riscos de demanda. Essa estrutura torna a infraestrutura energética um alvo atraente para investimentos estrangeiros, mas também levanta preocupações sobre o controle de longo prazo.
Investimentos estratégicos da China em energia no Sudeste Asiático
A China tem um papel importante no setor energético da Malásia, com grandes investimentos tanto na geração de energia quanto em polos industriais de alto consumo energético. O principal deles, o Parque Industrial Malásia-China de Kuantan (MCKIP), criado em 2013, é voltado aos setores siderúrgico, de tecnologia limpa, energia renovável e petroquímica.
Empresas chinesas como a China General Nuclear Power Corp (CGN) e a PowerChina apoiaram a transição energética da Malásia com a exportação de tecnologia avançada e o financiamento de projetos de energia renovável e a gás. Por meio de sua usina termelétrica a gás Edra Melaka, de 2,24 GW, e de outros investimentos, a CGN tornou-se a segunda maior produtora independente de energia da Malásia. Até 2025, o fornecimento acumulado de energia da empresa ao país ultrapassava 200 bilhões de kWh.
A Malásia também desempenha um papel fundamental como fornecedora de combustíveis para a China: em 2021, a Petronas assinou um acordo de 10 anos com a CNOOC para fornecer 2,2 milhões de toneladas métricas de GNL por ano. Essa interdependência se aprofunda à medida que o governo malaio do primeiro-ministro Anwar Ibrahim estreita os laços econômicos com Pequim. Durante a visita do presidente chinês Xi Jinping, em abril de 2025, os dois países assinaram mais de 30 acordos de cooperação, inclusive na área de tecnologia verde.
Análise comparativa: padrões regionais de investimento em energia
A concessão da Malásia à China segue um padrão de investimentos chineses em energia em todo o Sudeste Asiático. No Laos, por exemplo, a China Southern Power Grid Company (CSG) detém 90% da Électricité du Laos Transmission Company Ltd (EDLT), que opera linhas de transmissão de alta tensão. Esse contrato de concessão de 25 anos dá à China controle significativo sobre a infraestrutura da rede elétrica do Laos.
A barragem de Pak Beng, no Laos, que envolve a China Datang Overseas Investment e a Gulf Energy Development PCL, da Tailândia, exemplifica essa tendência regional. O projeto, avaliado em US$ 1,88 bilhão, fornecerá 912 megawatts de eletricidade. A Autoridade Geradora de Eletricidade da Tailândia planeja comprar a energia por 29 anos, a partir de 2033. Tendências semelhantes são observadas no Camboja, onde empresas chinesas investiram fortemente em hidrelétricas que hoje fornecem uma parcela significativa da eletricidade do país.
Na Indonésia, a participação da China tornou-se mais controversa. Recentemente, o governo indonésio revogou as licenças de uma hidrelétrica financiada pela China e de uma unidade de mineração de ouro operada pelo conglomerado Astra International, após acusações de infrações ambientais que agravaram as enchentes do ano passado. A hidrelétrica de Batangtoru, controlada pela chinesa SDIC Power Holdings Co. Ltd, estava sendo construída pela PowerChina e deveria entrar em plena operação até o fim de 2025, com capacidade instalada total de 510 megawatts.
Roteiro Nacional de Transição Energética da Malásia sob escrutínio
O Roteiro Nacional de Transição Energética da Malásia (NETR) é apresentado como a estrutura orientadora para o futuro energético do país. Na prática, argumentam os críticos, ele se tornou um respaldo político para decisões que contradizem seu propósito declarado. O NETR fala em descarbonização, ampliação da capacidade e participação do mercado de capitais nacional, mas evita enfrentar a questão de saber se a Malásia está aprofundando sua dependência estrutural de agentes externos.
É questionável a eficácia do roteiro para promover a soberania energética. Ativos estratégicos de geração são cada vez mais desenvolvidos, financiados ou controlados por entidades estrangeiras. Não se pode simplesmente classificá-los como investimentos estrangeiros diretos (IEDs), pois representam controle de longo prazo sobre infraestrutura crítica.
Empresas locais e pequenas e médias empresas (PMEs) ficam à margem, sem oportunidades de desenvolver conhecimento especializado, ampliar cadeias de fornecimento ou se apropriar de propriedade intelectual. O que resta é dependência, não transição. Decisões tão ruins não são novidade. O caso da EDRA Energy sob o 1MDB serve de alerta: recursos públicos foram captados a custos elevados e usados para comprar usinas antigas e ineficientes a preços inflacionados, enriquecendo investidores externos enquanto as capacidades locais eram ignoradas.
Preocupações ambientais e de segurança
Projetos de energia financiados pela China em todo o Sudeste Asiático são alvo frequente de críticas por salvaguardas ambientais e de segurança pouco rigorosas. Na Indonésia, relatos de comunidades próximas a usinas termelétricas a carvão apontam níveis excepcionalmente altos de doenças respiratórias. A explosão de dezembro de 2023 em uma usina de níquel financiada pela China, que matou pelo menos 13 trabalhadores, reforçou essas preocupações.
A recente revogação de licenças na Indonésia após as enchentes devastadoras que mataram 1.200 pessoas serve como um alerta contundente para os riscos potenciais. Especialistas em meio ambiente associaram a gravidade desses desastres ao desmatamento desenfreado para minas e plantações, inclusive em projetos que envolvem empresas chinesas.
Na Malásia, a concessão levanta questões ambientais semelhantes. O processo de Avaliação de Impacto Ambiental (EIA) das usinas termelétricas a gás precisa ser rigorosamente examinado, sobretudo enquanto a Malásia busca equilibrar o desenvolvimento com seus compromissos ambientais no âmbito do Acordo de Paris.
Modelos alternativos e participação local
Nem todos os projetos de energia na Malásia seguem o modelo de concessão criticado pelos analistas. A JAKS Resources Bhd anunciou recentemente a venda de sua participação de 100% na JAKS Solar Nibong Tebal para o Sunview Group Bhd por RM 15 milhões em dinheiro, mais um valor de até RM 40 milhões ainda devido. A usina solar de 50 MW opera no programa Solar de Grande Escala 4 da Malásia e vende eletricidade à Tenaga Nasional Bhd por meio de um contrato de compra de energia de 25 anos.
Em Sabah, a Jentayu Sustainables Berhad (JSB) garantiu um contrato de compra de energia de RM 2,8 bilhões para seu principal projeto hidrelétrico a fio d'água, de 162 MW. O projeto é um dos maiores empreendimentos de energia renovável de Sabah, com concessão de 40 anos no modelo Construir-Possuir-Operar-Transferir (BOOT). Um aspecto importante é que ele é financiado integralmente por investimentos privados nacionais, sem recursos públicos.
Esses modelos alternativos sugerem que a Malásia tem opções para desenvolver sua infraestrutura energética que priorizam o controle e o conhecimento locais, sem deixar de atrair os investimentos necessários. A principal diferença está na estrutura de propriedade e no controle durante a fase operacional de longo prazo.
Mecanismos de financiamento e abordagem da China
A abordagem chinesa ao financiamento de energia por meio de iniciativas como a Iniciativa Cinturão e Rota (BRI) envolve mecanismos sofisticados. O Banco de Desenvolvimento da China (CDB), por exemplo, concedeu empréstimos especiais de 250 bilhões de RMB para apoiar a infraestrutura, a capacidade produtiva e a cooperação financeira relacionadas à BRI.
O financiamento chinês costuma incluir empréstimos para projetos em moeda estrangeira de médio e longo prazos, empréstimos sindicalizados e crédito a compradores ou vendedores para exportação. No projeto da usina termelétrica a xisto betuminoso de Attarat, na Jordânia, um consórcio de quatro bancos estatais chineses assinou um acordo de empréstimo sindicalizado de US$ 1,582 bilhão, com participação do Industrial and Commercial Bank of China, do Bank of China, do China Construction Bank e do China Eximbank.
Essas estruturas de financiamento muitas vezes incluem participações acionárias que dão às empresas chinesas controle significativo sobre as operações e as fontes de receita por longos períodos, normalmente de 25 a 30 anos em projetos do setor elétrico.
O futuro da governança energética da Malásia
O novo presidente da EC e o novo ministro da Economia têm agora uma janela estreita para sinalizar uma mudança importante na política energética da Malásia. Até agora, a comissão agiu como facilitadora de acordos feitos às pressas, em vez de defensora do interesse nacional.
O governo precisa responder a questões fundamentais: a Comissão de Energia é defensora do interesse nacional ou apenas facilita acordos feitos às pressas? A transição energética da Malásia pode priorizar o desenvolvimento de capacidades nacionais, a transferência de tecnologia e o desenvolvimento industrial local, sem deixar de atrair os investimentos necessários?
A energia renovável, a modernização da rede e o armazenamento de energia deveriam ser os pilares do planejamento energético futuro, conforme estabelecido no NETR. Em vez disso, a Malásia favorece grandes projetos propostos por estrangeiros que deixam empresas locais de fora e geram poucos benefícios para a economia nacional.
Principais pontos
- A recente concessão da Malásia à China para usinas termelétricas a gás levanta preocupações sobre a soberania energética
- A estrutura do setor elétrico, com seus PPAs, cria oportunidades lucrativas, mas traz riscos de perda de controle no longo prazo
- Os investimentos chineses em energia no Sudeste Asiático seguem modelos de concessão semelhantes
- O Roteiro Nacional de Transição Energética pode estar facilitando o controle estrangeiro, em vez de uma verdadeira transição energética
- Os impactos ambientais e comunitários de projetos de energia chineses preocupam países vizinhos
- Modelos alternativos, como os da JAKS Resources e da Jentayu Sustainables, mostram caminhos para o desenvolvimento energético local
- Mecanismos de financiamento por meio de bancos chineses muitas vezes vêm acompanhados de longos períodos de controle operacional
- A nova liderança energética da Malásia precisa equilibrar a necessidade de investimentos com a soberania estratégica