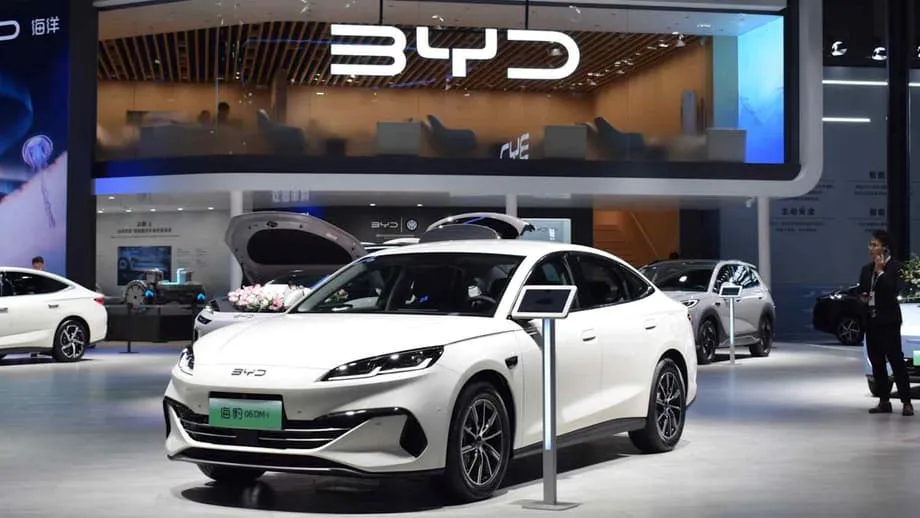
Uma mudança histórica no cenário automotivo
A indústria automotiva global está à beira de uma transformação histórica: as montadoras chinesas devem superar as japonesas nas vendas mundiais de veículos pela primeira vez em 2025. Essa mudança marca o fim de mais de duas décadas de domínio japonês e sinaliza a crescente influência do poder industrial da China no cenário mundial. Segundo projeções baseadas em informações divulgadas pelas montadoras e em dados da S&P Global Mobility, as marcas chinesas devem vender cerca de 27 milhões de veículos no mundo neste ano, superando as montadoras japonesas, cuja previsão é de pouco menos de 25 milhões de unidades. Esse marco vem após a China se tornar a maior exportadora de veículos do mundo em 2023, evidenciando a rápida expansão da capacidade automotiva do país e de seu alcance de mercado.
Conteúdo
A velocidade dessa transição foi notável. Há apenas três anos, em 2022, as montadoras japonesas tinham uma vantagem de cerca de 8 milhões de veículos sobre as chinesas. Essa diferença já desapareceu, impulsionada pelo crescimento explosivo do mercado interno chinês e por uma agressiva estratégia de exportação. Para as fabricantes japonesas, que ocupam a liderança desde o início dos anos 2000 e chegaram ao pico de quase 30 milhões de vendas em 2018, essa perda de posição representa um desafio competitivo significativo. A mudança reflete tendências mais amplas em tecnologia, economia e preferências dos consumidores, que estão remodelando a hierarquia de uma das indústrias mais importantes do mundo.
O motor interno por trás das ambições globais
Embora as exportações tenham um papel crucial, a base do avanço automotivo da China está dentro de suas próprias fronteiras. O mercado interno responde por cerca de 70% das vendas totais das montadoras chinesas e funciona como um enorme campo de testes e fonte de receita. A China promoveu agressivamente os veículos de novas energias, incluindo os elétricos a bateria e os híbridos plug-in, criando um ecossistema em que essas tecnologias já representam quase 60% das vendas de automóveis de passeio. Essa rápida adoção permitiu que empresas locais alcançassem economias de escala antes inimagináveis, reduzindo significativamente os custos de baterias, software e produção.
Essa vantagem de escala está se tornando uma barreira competitiva formidável. Ao distribuir os custos fixos por milhões de unidades, as fabricantes chinesas conseguem oferecer preços competitivos sem abrir mão das margens, o que pressiona fortemente as concorrentes do Japão, da Europa e dos Estados Unidos. O mercado interno se tornou, na prática, um campo de provas onde as empresas chinesas podem aprimorar suas tecnologias e modelos de negócio antes de se expandirem para outros países. Assim, as classificações globais estão sendo remodeladas não apenas pelo envio de mais carros ao exterior, mas pelo impulso de um complexo industrial que atingiu massa crítica em seu próprio território.
Cui Dongshu, secretário-geral da Associação Chinesa de Automóveis de Passeio, destacou que essa tendência é estrutural, e não temporária. Segundo ele, uma cadeia industrial consolidada e caminhos tecnológicos bem definidos na China têm sido os principais fatores que permitem às marcas nacionais conquistar participação de mercado de forma constante. O foco tanto nos veículos elétricos a bateria quanto nos híbridos plug-in levou a uma produção próxima de 15 milhões de unidades neste ano, alterando fundamentalmente o cenário automotivo. Em contrapartida, a aposta contínua do Japão nos híbridos convencionais o deixou para trás na corrida pela eletrificação total e pela conectividade inteligente.
A ofensiva exportadora: inundando o mundo
Com a saturação do mercado interno de veículos elétricos, as montadoras chinesas estão voltando os olhos para o exterior para sustentar seu crescimento. Um aspecto marcante dessa expansão global é a exportação em larga escala de veículos a gasolina. Enquanto autoridades ocidentais têm se concentrado sobretudo na ameaça dos veículos elétricos chineses subsidiados, impondo tarifas para proteger seus mercados, uma parcela significativa do boom das exportações chinesas é composta por carros a combustíveis fósseis que os consumidores do país já não querem.
Dados da consultoria Automobility mostram que os veículos a combustíveis fósseis representaram 76% das exportações chinesas de automóveis desde 2020. Os embarques anuais totais saltaram de 1 milhão para provavelmente mais de 6,5 milhões neste ano. Esse fenômeno é impulsionado pelas mesmas políticas governamentais que levaram ao colapso dos negócios na China de montadoras estrangeiras como Volkswagen, General Motors e Nissan. Ao financiar dezenas de fabricantes chinesas de veículos elétricos e deflagrar uma devastadora guerra de preços, as políticas de Pequim deixaram ociosas linhas de montagem capazes de produzir até 20 milhões de carros a gasolina por ano. Bill Russo, CEO da Automobility, observou que agora esse excesso de capacidade está sendo direcionado ao resto do mundo.
Entre as maiores exportadoras estão gigantes tradicionais estatais como SAIC, BAIC, Dongfeng e Changan. Essas empresas, que historicamente dependiam de joint ventures com montadoras estrangeiras para obter lucros e conhecimento de engenharia, viram suas vendas domésticas por meio dessas parcerias despencarem. As vendas anuais da SAIC-GM na China, por exemplo, caíram de mais de 1,4 milhão de veículos para 435 mil entre 2020 e 2024. Para sobreviver, essas empresas estatais estão ampliando as vendas em mercados de exportação que antes eram dominados por suas parceiras estrangeiras. As exportações da SAIC saltaram de quase 400 mil unidades em 2020 para mais de 1 milhão no ano passado.
Pragmatismo estratégico nos mercados emergentes
As montadoras chinesas demonstram notável pragmatismo em suas estratégias de exportação: adaptam suas ofertas à realidade específica de cada mercado, em vez de insistir em uma solução elétrica única para todos. Nos mercados emergentes e de segundo nível, onde a infraestrutura de recarga para veículos elétricos ainda é escassa, os carros a gasolina são simplesmente mais fáceis de vender. Essa abordagem abriu novas frentes na disputa por participação de mercado com rivais estrangeiros.
Felipe Munoz, analista automotivo da JATO Dynamics, observou que as montadoras tradicionais foram pegas de surpresa. Enquanto as gigantes globais concentravam sua engenharia e seu marketing nos mercados mais ricos, as fabricantes chinesas lançaram uma ofensiva de veículos acessíveis nos países em desenvolvimento. Esses modelos muitas vezes oferecem recursos de segurança e software melhores do que os dos modelos mais antigos de concorrentes estabelecidas. Munoz afirmou que a verdadeira disputa não está ocorrendo na Europa ou nos Estados Unidos, mas nos mercados emergentes.
No Leste Europeu, na América Latina e na África, as marcas chinesas estão avançando rapidamente. Na Polônia, por exemplo, 33 marcas chinesas iniciaram vendas desde 2023. Na África do Sul, as montadoras chinesas controlaram quase 16% do mercado de automóveis no primeiro semestre do ano, ante 10% um ano antes. Elas venderam quase 30 mil veículos a gasolina, contra apenas 11 elétricos. No Chile, de forma semelhante, as montadoras chinesas conquistaram quase um terço do mercado, sobretudo com a venda de veículos a combustão.
Líderes do setor reconhecem a necessidade dessa estratégia. Nic Thomas, diretor de marketing da Changan na Europa, explicou que a empresa ajusta sua oferta a cada mercado. Jelte Vernooij, gerente da Dongfeng para a Europa Central, concordou e observou que, se a empresa quiser ser como a Toyota, não pode deixar nenhum detalhe de lado. As exportações da Dongfeng, de quase 250 mil veículos no ano passado, foram essenciais quando as vendas de suas parcerias na China com Honda e Nissan entraram em queda livre.
Disputas regionais e tensões comerciais
A expansão das montadoras chinesas não ocorreu sem atritos e provocou o aumento das tensões comerciais e das manobras geopolíticas. O México se tornou o maior destino das exportações chinesas, um avanço que causa desconforto nos Estados Unidos. Com as barreiras comerciais americanas efetivamente proibindo veículos de marcas chinesas, o México se tornou uma possível "porta dos fundos". As montadoras chinesas devem encerrar o ano com vendas superiores a 200 mil veículos e uma participação de 14% no mercado mexicano, avançando às custas de marcas como Fiat, Ford e Chevrolet.
Em resposta à entrada desses veículos, o México elevou em setembro as tarifas sobre carros chineses de 20% para 50%, numa medida destinada a proteger empregos e a tranquilizar Washington. A Rússia também dobrou as tarifas sobre importações chinesas, para US$ 7.500, depois que as marcas chinesas ampliaram sua participação de mercado de 21% em 2022 para 64% em 2024. A África do Sul também incentivou as montadoras chinesas a construir fábricas, ao mesmo tempo que ameaçou impor tarifas para restringir as importações baratas e proteger sua própria base industrial.
A Europa continua sendo um campo de disputa complexo. Apesar de a União Europeia ter imposto tarifas adicionais de importação sobre veículos elétricos fabricados na China, as fabricantes chinesas se adaptaram ao aumentar a participação dos híbridos plug-in nas exportações, que não estão sujeitos às mesmas tarifas. As vendas de veículos chineses na Europa devem chegar a cerca de 2,3 milhões de unidades neste ano. Essa capacidade de adaptação demonstra a flexibilidade das montadoras chinesas para contornar obstáculos regulatórios e manter sua trajetória de crescimento.
A reação da concorrência e as perspectivas para o futuro
As montadoras globais reconhecem amplamente que a ascensão das concorrentes chinesas representa uma séria ameaça competitiva, mas suas respostas variam. Algumas empresas tradicionais demonstram confiança. Alexander Seitz, chefe da Volkswagen na América do Sul, afirmou que não teme as chinesas e que as respeita como concorrentes bem-vindas à disputa. A Volkswagen também estuda exportar para mais mercados no exterior os carros fabricados na China, para aproveitar as vantagens de custo encontradas no país.
Outras estão formando alianças para conter o avanço chinês. Diante do acirramento da concorrência, General Motors e Hyundai anunciaram em agosto que desenvolveriam juntas carros para a América do Sul a fim de reduzir custos. Antonio Filosa, CEO da Stellantis, indicou que a empresa se concentraria em carros fabricados localmente e adaptados às preferências dos consumidores de mercados como Oriente Médio e África, para defender sua participação.
Olhando adiante, o impulso parece favorecer as fabricantes chinesas. A consultoria AlixPartners prevê que as vendas anuais dessas montadoras fora da China crescerão em 4 milhões de veículos até 2030. Elas devem conquistar grandes fatias de mercado na América do Sul, no Oriente Médio, na África e no Sudeste Asiático. Incluindo o crescimento esperado na China, as montadoras chinesas devem controlar 30% da indústria automotiva global em cinco anos. Stephen Dyer, da AlixPartners, observou que esse avanço ocorrerá às custas de todos os demais.
As implicações vão além do volume de vendas. À medida que a China consolida sua posição, a atenção dos investidores provavelmente se voltará para os elos da cadeia de suprimentos com maior demanda e poder de negociação de preços, como baterias, materiais e eletrônica de potência. A indústria está deixando para trás uma hierarquia que mudava lentamente e entrando numa corrida por escala, dados e velocidade de fabricação. A próxima grande disputa será definir padrões para baterias, recarga e software automotivo.
Em resumo
- As montadoras chinesas devem vender cerca de 27 milhões de veículos no mundo em 2025, superando as japonesas.
- O Japão ocupa a liderança das vendas globais há mais de 20 anos, mas deve cair para o segundo lugar.
- O mercado interno representa cerca de 70% das vendas chinesas, impulsionado por uma participação de 60% dos veículos de novas energias.
- Veículos a combustíveis fósseis representam 76% das exportações automotivas da China desde 2020, que devem superar 6,5 milhões de unidades neste ano.
- Gigantes estatais como SAIC e Dongfeng lideram a expansão das exportações para compensar a queda nas vendas domésticas de joint ventures.
- Mercados emergentes da América Latina, da África e do Leste Europeu são os principais alvos das exportações de veículos a gasolina acessíveis.
- O aumento das tensões comerciais levou a altas de tarifas no México, na Rússia e na África do Sul para proteger as indústrias locais.
- As montadoras chinesas devem controlar 30% da indústria automotiva global até 2030.