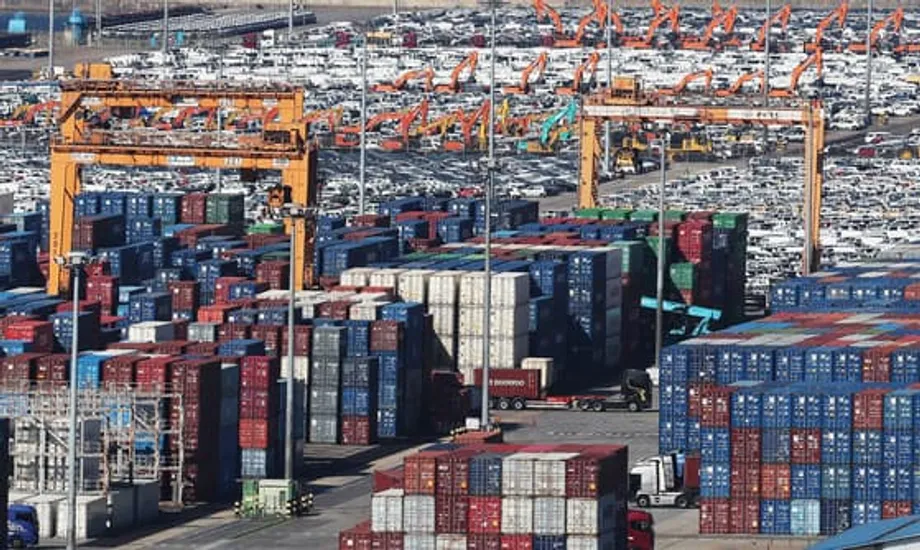
Semicondutores impulsionam exportações recordes enquanto outros setores desaceleram
A Coreia do Sul está prestes a alcançar um marco histórico nas exportações. Os embarques chegaram a 640.2 bilhões de dólares de janeiro a novembro, alta de 2.9 por cento em relação ao mesmo período do ano anterior e o maior nível já registrado para esses meses. Um resultado em dezembro semelhante ao do ano passado elevaria o total do ano acima de 700 bilhões de dólares pela primeira vez. O ritmo se intensificou no fim do ano: as exportações de novembro somaram 61.04 bilhões de dólares, recorde para o mês. A média diária das exportações avançou 13.3 por cento em novembro, apesar de um dia útil a menos, e o superávit comercial aumentou para 9.73 bilhões de dólares, enquanto as importações cresceram 1.2 por cento, para 51.3 bilhões de dólares.
Conteúdo
- Semicondutores impulsionam exportações recordes enquanto outros setores desaceleram
- O que está por trás da disparada dos chips
- IA e centros de dados ditam o ritmo
- Mix de produtos, preços e capacidade
- Política comercial e geopolítica remodelam os mercados
- Ganhos e perdas além dos semicondutores
- Qual é a exposição da Coreia a uma queda dos chips
- O que acompanhar em 2026
- Principais pontos
Por trás do número principal está uma realidade contundente: a disparada se concentra nos semicondutores. As exportações de chips subiram para 17.26 bilhões de dólares em novembro, alta anual de 38.6 por cento, e responderam por 28.3 por cento do total exportado, a maior participação neste ano. Nos primeiros onze meses, as exportações excluindo semicondutores caíram 1.5 por cento em relação ao ano anterior, para 487.6 bilhões de dólares, refletindo a fraqueza em uma ampla parcela da indústria. Alguns segmentos avançaram neste ano, entre eles automóveis, navios, produtos biofarmacêuticos e computadores. Muitos outros recuaram, incluindo máquinas, derivados de petróleo, petroquímicos, aço, autopeças, telas, eletrodomésticos e baterias secundárias.
Essa concentração levanta questões estratégicas, mas autoridades ressaltam que a base exportadora mais ampla demonstrou resiliência diante do cenário global de tensões comerciais e demanda mais fraca por bens cíclicos. Kang Kam-chan, vice-ministro do Comércio e Investimentos, afirmou que a pequena queda nas exportações fora do setor de semicondutores indica estabilidade subjacente e que a demanda por chips deve permanecer firme à medida que a inteligência artificial e os centros de dados ampliam sua capacidade.
"Embora as exportações dependam fortemente dos semicondutores, o fato de as exportações excluindo esse setor terem caído apenas 1.5 por cento é um resultado bastante sólido. A expectativa é que a forte demanda por semicondutores continue no próximo ano, com o crescimento contínuo da IA e dos centros de dados", disse Kang.
O que está por trás da disparada dos chips
A alta dos chips se baseia em mudanças tecnológicas, dinâmica de preços e movimentos estratégicos de estoques. Operadores de centros de dados estão comprando memórias de alto valor para executar modelos de IA maiores e acelerar serviços de nuvem. Fabricantes de dispositivos estão renovando ciclos de produtos em torno de padrões de próxima geração. Grandes compradores também formaram estoques de segurança para se proteger de choques regulatórios e restrições de oferta.
IA e centros de dados ditam o ritmo
As exportações de memórias voltadas aos mercados de IA e servidores lideraram a retomada. Memórias de alta largura de banda, usadas em conjunto com GPUs avançadas, e DRAM DDR5 para servidores estão em forte demanda. Um salto nos embarques no meio do ano mostrou como essas tendências se traduzem nos números das exportações, com compradores em importantes polos de fabricação de chips ampliando pedidos de memória para servidores e de componentes lógicos que complementam a expansão da infraestrutura de IA. A combinação de maiores volumes e preços unitários mais altos elevou o crescimento em valor nos últimos meses.
Dados do setor apontam para mais um ano forte para os semicondutores. As vendas globais de chips chegaram a cerca de 627 bilhões de dólares em 2024 e devem se aproximar de 697 bilhões de dólares em 2025, impulsionadas por aceleradores de IA, memórias para servidores e pela adoção crescente de recursos de IA em computadores e smartphones. As vendas de chips para IA generativa podem superar 150 bilhões de dólares no próximo ano. A capacidade, porém, não cresceu de maneira uniforme. Os embarques de wafers ficaram para trás durante a retomada de 2024, e o empacotamento avançado continua sendo um gargalo, o que ajuda a explicar o poder de precificação observado em memórias e aceleradores de ponta.
Mix de produtos, preços e capacidade
O ciclo atual é diferente das retomadas anteriores das memórias. HBM e DDR5 para servidores têm preços médios de venda mais altos e exigem etapas sofisticadas de empacotamento que poucas instalações conseguem realizar em grande escala. Isso ampliou o impacto na receita de cada unidade embarcada. Há novos aumentos de oferta previstos, mas eles se concentram em nós avançados e no empacotamento, e levam tempo para ganhar escala. Qualquer atraso na entrada de nova capacidade pode manter os preços elevados. Por outro lado, uma expansão rápida ou uma pausa nos pedidos de provedores de nuvem esfriaria os preços. Essa sensibilidade a pequenas mudanças na oferta e na demanda é característica dos ciclos de memória e influenciará os resultados mensais das exportações.
Política comercial e geopolítica remodelam os mercados
Os padrões de exportação em 2025 refletem um cenário regulatório em rápida mudança. O ano começou com tarifas mais altas sobre vários produtos destinados aos Estados Unidos, que atingiram automóveis e aço. Um acordo firmado no fim de novembro restabeleceu as tarifas sobre automóveis e peças em 15 por cento, aliviando a pressão sobre fabricantes importantes. Os dados mensais mais recentes mostram um quadro misto entre os destinos: os embarques para a China cresceram 6.9 por cento em novembro, as exportações para os Estados Unidos ficaram praticamente estáveis e houve avanços na ASEAN e no Oriente Médio.
A política industrial global está remodelando onde e como as empresas sul-coreanas investem. As companhias estão ampliando fábricas e parcerias nos Estados Unidos para se qualificar a subsídios e créditos fiscais em setores estratégicos. No país, a Lei K Chips oferece incentivos fiscais para investimentos de capital e pesquisa em semicondutores e outras tecnologias essenciais. Os controles de exportação de equipamentos avançados e tecnologias sensíveis protegeram algumas fabricantes sul-coreanas de chips de concorrentes de menor custo, mas também limitam a modernização de instalações antigas na China. Restrições à aquisição de minerais críticos elevaram os custos de partes da cadeia de suprimentos de veículos elétricos, incentivando a diversificação para novos fornecedores na Ásia e em outras regiões. O governo também está avançando com um plano para zerar até 2026 as tarifas sobre materiais importados essenciais à produção de wafers, a fim de preservar a vantagem de custo na fabricação de chips.
Autoridades comerciais afirmam que a redução da incerteza pode destravar investimentos e pedidos. Kim Jeongkwan, ministro do Comércio, Indústria e Energia, comemorou o alívio tarifário para automóveis e sinalizou a continuidade do apoio governamental enquanto os exportadores buscam alcançar a marca de 700 bilhões de dólares.
"As reduções tarifárias para empresas de automóveis e peças aliviaram as incertezas para as companhias sul-coreanas que exportam para os Estados Unidos. O governo fortalecerá o apoio à política comercial para garantir a continuidade do ritmo de crescimento das exportações e assegurar que elas desempenhem um papel fundamental na recuperação e no crescimento econômico", disse Kim.
Ganhos e perdas além dos semicondutores
O relatório de novembro evidencia a divisão entre setores ligados à IA e aos transportes e aqueles expostos aos ciclos das commodities e à indústria pesada. As exportações de automóveis subiram 13.7 por cento, para 6.41 bilhões de dólares em novembro, sustentadas pelas fortes vendas de modelos a combustão e híbridos e pela normalização gradual das cadeias de suprimentos. Os pedidos de navios também contribuíram para o avanço nos últimos meses, com um salto nas vendas no início do outono impulsionado por embarcações especializadas.
Em contrapartida, segmentos ligados à energia e a matérias-primas básicas enfrentaram dificuldades durante boa parte do ano. Nos primeiros onze meses, as exportações de máquinas caíram 8.9 por cento, as de derivados de petróleo recuaram 11.1 por cento, as de produtos petroquímicos diminuíram 11.7 por cento e os embarques de aço caíram 8.8 por cento. Autopeças, telas e eletrodomésticos também tiveram desempenho fraco, com quedas de 6.3 por cento, 10.3 por cento e 9.4 por cento, respectivamente. As exportações de baterias secundárias caíram 11.8 por cento no mesmo período, refletindo o ajuste de estoques nos setores de eletrônicos e transportes, além da demanda irregular por veículos elétricos em mercados importantes. Em novembro, houve alguns sinais de estabilização: dispositivos sem fio e baterias registraram avanços mensais modestos, mas a tendência geral fora do setor de chips continua fraca.
A divisão regional mostra como as tendências setoriais interagem com a política comercial. As exportações para a China, ainda o maior mercado individual para os chips sul-coreanos, melhoraram com o aumento dos pedidos de semicondutores e produtos refinados. As vendas para a ASEAN se recuperaram junto com os embarques de chips. As exportações para os Estados Unidos foram limitadas pelas tarifas anteriores sobre automóveis e aço, embora o acordo firmado no fim do ano, que reduziu as alíquotas, deva ajudar. A Europa apresentou resultados mistos, com a demanda por aço e navios em baixa. Os custos de importação de energia caíram, contribuindo para o saldo comercial geral apesar do aumento das importações de produtos não energéticos ligados a bens de capital e componentes.
Qual é a exposição da Coreia a uma queda dos chips
A participação dos chips nas exportações saltou de cerca de 10 por cento no período de 2002 a 2010 para 28.3 por cento em novembro de 2025. Essa concentração traz ganhos extraordinários quando o ciclo está aquecido e pode mascarar a fraqueza de outros setores. Estatísticas oficiais mostram que a base industrial mais ampla está sob pressão. O número de empresas manufatureiras atingiu o pico de 586,000 em 2022 e caiu para 504,000 em 2024. O emprego na indústria recuou cerca de 4 por cento entre 2022 e setembro de 2025, com a maior parte da queda concentrada em pequenas e médias empresas. A produção das grandes empresas cresceu na última década, enquanto a das menores diminuiu. A dependência de insumos importados na indústria subiu de aproximadamente um quarto em 2020 para cerca de 30 por cento em meados de 2025, com uma parcela maior vindo da China à medida que os fabricantes chineses de componentes avançaram na cadeia de valor.
A concentração geográfica também aumentou. A participação conjunta dos Estados Unidos e da China nas exportações sul-coreanas subiu para cerca de 36 por cento nos primeiros nove meses de 2025, ante aproximadamente 26 por cento em 2020. Essa concentração tanto em setores quanto em destinos deixa os exportadores mais expostos a mudanças na política ou na demanda em um pequeno número de mercados. Alguns analistas alertam que uma queda cíclica nas memórias por volta de 2027 pode expor esses desequilíbrios. Se isso acontecer, empresas mais frágeis poderão ter dificuldade para financiar suas operações, e poderá aumentar ainda mais o número de companhias incapazes de cobrir os custos de juros com os lucros operacionais.
Políticas públicas podem reduzir essa exposição. Instituições internacionais recomendaram que a Coreia diversifique destinos de exportação e cadeias de suprimentos, amplie o comércio de serviços e mantenha medidas de apoio tão neutras quanto possível entre os setores. Entre as recomendações estão o fortalecimento da política de concorrência, a redução de entraves regulatórios e reformas no mercado de trabalho que ampliem a mobilidade e a capacitação. A ampliação e a modernização dos acordos comerciais podem expandir o acesso a mercados. Para a indústria, novos motores de exportação podem incluir software e serviços de nuvem ligados à manufatura, equipamentos de defesa e processamento avançado de alimentos. Essas medidas não diminuiriam a importância dos chips. Ajudariam a garantir que os ganhos dos semicondutores impulsionem um conjunto mais amplo de setores.
O que acompanhar em 2026
Os indicadores de curto prazo apontam para a continuidade da força dos chips. A expansão da infraestrutura de IA continua sendo prioridade para provedores de nuvem. HBM e memórias para servidores estão com oferta apertada. Novas capacidades estão entrando em operação, mas levarão tempo para atingir volumes significativos. A trajetória dos preços das memórias dependerá do ritmo dos pedidos dos centros de dados e do calendário de entrada das novas linhas. Os planos de investimento de grandes compradores de tecnologia no início do próximo ano serão um sinal importante. Se os pedidos de aceleradores e memórias para servidores continuarem altos, é provável que as exportações de chips permaneçam elevadas no primeiro trimestre.
O risco regulatório continua sendo a principal incógnita. Qualquer retomada de medidas tarifárias que afetem automóveis, aço ou eletrônicos repercutiria no conjunto das exportações. Mudanças potenciais nas tarifas sobre chips ou nos controles de exportação seriam especialmente importantes diante da concentração atual. Os esforços para aprofundar a diversificação das cadeias de suprimentos, incluindo medidas para garantir minerais e produtos químicos críticos, e o plano de zerar até 2026 as tarifas sobre materiais importados para wafers serão importantes para a competitividade de custos. No mercado interno, vale acompanhar o avanço dos incentivos fiscais e das autorizações previstos na Lei K Chips, bem como os sinais de estabilização dos setores não ligados a chips. Os dados diários regulares de exportação e a trajetória das exportações excluindo semicondutores mostrarão se a recuperação está se ampliando.
Principais pontos
- As exportações de janeiro a novembro chegaram a 640.2 bilhões de dólares, alta de 2.9 por cento, deixando ao alcance a marca de 700 bilhões de dólares no ano.
- Os semicondutores impulsionaram os ganhos: as exportações de chips em novembro somaram 17.26 bilhões de dólares e responderam por 28.3 por cento do total exportado.
- As exportações excluindo semicondutores caíram 1.5 por cento em relação ao ano anterior, para 487.6 bilhões de dólares nos primeiros onze meses.
- Automóveis, navios, produtos biofarmacêuticos e computadores avançaram, enquanto máquinas, petroquímicos, derivados de petróleo, aço, autopeças, telas, eletrodomésticos e baterias secundárias recuaram.
- Um acordo firmado no fim do ano restabeleceu em 15 por cento as tarifas dos Estados Unidos sobre automóveis e peças, aliviando a pressão anterior sobre as montadoras.
- As vendas globais de chips devem se aproximar de 697 bilhões de dólares em 2025, impulsionadas por hardware de IA e memórias HBM e DDR5.
- A dependência da indústria em relação aos chips aumentou, com a alta da participação de insumos importados e a redução do número de fabricantes menores e de empregos desde 2022.
- As prioridades de política incluem diversificar mercados e cadeias de suprimentos, promover exportações de serviços e oferecer apoio neutro entre setores para ampliar o crescimento além dos chips.