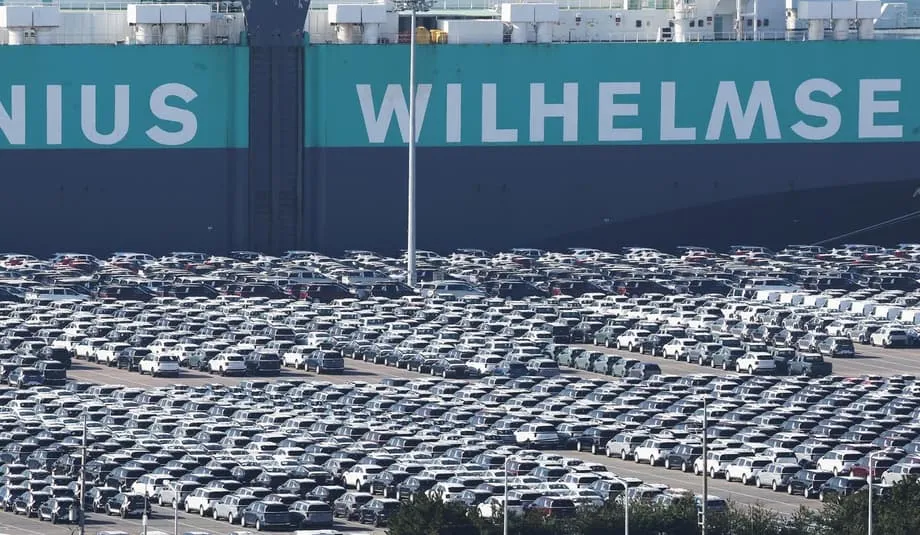
Diferença em mínima histórica reflete mudança no equilíbrio comercial
A Coreia do Sul quase alcançou o Japão em exportações em 2025, preparando uma disputa acirrada no fim do ano, com implicações históricas. Dados oficiais da alfândega indicam que, de janeiro a outubro, a Coreia do Sul exportou 579,1 bilhões de dólares, enquanto o Japão embarcou 606,1 bilhões de dólares. A diferença de 27 bilhões de dólares é a menor registrada nesse período do ano e vem após um intervalo em que ela aumentou acentuadamente em 2024, quando a volatilidade global afetou as vendas. Com dois meses de dados ainda por divulgar, a disputa pelo primeiro lugar no fechamento do ano continua em aberto.
Conteúdo
- Diferença em mínima histórica reflete mudança no equilíbrio comercial
- O que impulsiona o avanço
- Semicondutores lideram o avanço
- Automóveis seguem em alta velocidade
- Desempenho das exportações japonesas e os limites de um iene fraco
- Tarifas e geopolítica podem mudar o resultado
- Como a IA e a automação estão transformando o comércio asiático
- O que pode frear o ritmo em 2025
- O que você precisa saber
A tendência mais ampla é evidente. A diferença nas exportações anuais caiu de 128,8 bilhões de dólares em 2020 para 85,1 bilhões de dólares em 2023. A Coreia do Sul ocupa o sexto lugar entre os exportadores globais até agora neste ano, logo atrás do Japão, em quinto, segundo agências de promoção comercial e alfândega. As taxas de câmbio podem complicar as comparações de um mês para outro, mas a trajetória é clara.
Representantes do setor que analisaram dados da Associação Coreana de Comércio Internacional (KITA), da Associação Japonesa de Tarifas e do Fundo Monetário Internacional (FMI) disseram que os números de meados do outono mostram como a diferença diminuiu rapidamente.
Um representante do setor afirmou: "O número provisório é especialmente significativo: uma mínima histórica, com dois meses restantes para acompanhar os próximos desdobramentos."
Outro representante ressaltou a importância da reta final do ano, quando as carteiras de pedidos se fecham e os preços em categorias importantes se firmam.
Outro representante do setor afirmou: "Nessas circunstâncias, a Coreia pode alcançar esse marco pela primeira vez e até superar o Japão; uma arrancada final até o fim do ano será crucial."
O que impulsiona o avanço
Os semicondutores estão no centro do avanço da Coreia do Sul. Um ciclo intenso de inteligência artificial elevou tanto os volumes quanto os preços dos chips de memória, a maior categoria de exportação do país. Data centers e fabricantes de dispositivos correm para ampliar a capacidade de processamento destinada a grandes modelos de linguagem e aplicações generativas. Essa mudança exige processadores gráficos avançados combinados com pilhas de memória de alta largura de banda, além de grandes quantidades de DRAM convencional e armazenamento rápido. Em novembro, as exportações de semicondutores saltaram 38,6% em relação ao ano anterior, chegando ao recorde de 17,26 bilhões de dólares e superando a máxima anterior, registrada em setembro. Esse desempenho reflete tanto preços médios de venda mais altos quanto a oferta restrita de memórias premium.
Essa alta se estendeu ao ecossistema eletrônico mais amplo, da fabricação de wafers ao empacotamento avançado. As principais empresas sul-coreanas de memória reconfiguraram linhas de produção para HBM e DRAM para servidores, enquanto fundições e fornecedores de equipamentos relatam carteiras de pedidos mais cheias para as ferramentas necessárias à fabricação e montagem de chips para servidores de IA. Os efeitos se espalham pela logística, pelos testes e pelos materiais, ajudando a elevar a receita das exportações, mesmo com a oscilação de algumas categorias de eletrônicos de consumo.
Semicondutores lideram o avanço
A demanda por HBM é agora um dos principais motores do valor exportado. O treinamento e a execução de modelos de IA são limitados pela largura de banda e pela capacidade da memória, por isso os compradores priorizam chips que transferem dados rapidamente entre aceleradores e pilhas de memória. Essas especificações têm preço premium, e a fila de novas instalações de servidores de IA indica que a demanda elevada deve persistir. Ao mesmo tempo, os embarques de DRAM convencional e NAND se beneficiaram da normalização dos estoques após a forte retração de 2023. A recuperação dos preços nesses segmentos sustentou o aumento da receita sem uma expansão proporcional das unidades, ampliando o impulso sobre o total das exportações.
Automóveis seguem em alta velocidade
As exportações de automóveis acrescentaram um segundo motor ao desempenho deste ano. Em novembro, os embarques de veículos a combustão e híbridos aumentaram 13,7%, para 6,41 bilhões de dólares. A composição dos produtos foi favorável, com demanda estável por SUVs e sistemas de propulsão eletrificados na Europa e no Oriente Médio, além da continuidade do bom desempenho de peças. A melhora na percepção das marcas em relação à segurança e ao design também ajudou, assim como os lançamentos de novos modelos em segmentos importantes. O setor enfrenta desafios na América do Norte devido à incerteza sobre tarifas, mas as vendas para outras regiões compensaram alguns pontos de fraqueza.
Computadores, cosméticos e produtos farmacêuticos também contribuíram para reduzir a diferença, segundo a KITA. Essas categorias se beneficiaram da recuperação da demanda dos consumidores em mercados importantes e da expansão contínua das marcas sul-coreanas no Sudeste Asiático.
Desempenho das exportações japonesas e os limites de um iene fraco
O Japão continua sendo uma potência exportadora, mas algumas mudanças estruturais reduziram o impulso proporcionado por um iene mais fraco. Quando fabricantes japoneses transferem a produção para o Sudeste Asiático, a América do Norte ou a Europa, uma parcela crescente dos embarques é registrada como exportação desses locais, e não como mercadorias fabricadas no Japão. Isso reduz o impulso direto da desvalorização da moeda nos dados oficiais de exportação. Ao mesmo tempo, a concorrência da China e da Coreia do Sul em automóveis, navios e bens intermediários se intensificou.
As mesmas forças podem ter efeitos opostos para a Coreia do Sul. Fabricantes coreanos estão investindo em fábricas nos Estados Unidos, na China, na Europa e na ASEAN para controlar os riscos tarifários, cumprir regras de conteúdo local e administrar custos trabalhistas. Essa estratégia protege o acesso aos mercados e as margens, mas também significa que uma parcela maior dos veículos e eletrônicos é contabilizada como produção no exterior, e não como exportação coreana. Um won mais fraco pode favorecer a competitividade dos preços, mas também eleva o custo dos insumos importados, pressionando os fornecedores até que os preços finais de venda sejam reajustados.
Tarifas e geopolítica podem mudar o resultado
Os Estados Unidos são fundamentais para os cálculos de exportação dos dois países, e as políticas continuam em aberto. As negociações entre Seul e Washington sobre as condições tarifárias avançaram, mas as principais alíquotas para carros e chips ainda não foram formalizadas por escrito. Enquanto isso, veículos japoneses que entram nos Estados Unidos se beneficiam de uma tarifa reduzida de 15%. Os veículos coreanos continuam sujeitos a uma alíquota de 25% enquanto os textos legais são concluídos, o que reduziu a margem para ajustes de preços das montadoras coreanas no país neste ano. Os embarques de carros coreanos para os Estados Unidos caíram em relação ao ano anterior por vários meses, pressionando os lucros e os estoques. As montadoras responderam diversificando as vendas para outras regiões e acelerando os planos de produção local.
Especialistas do setor afirmam que a rapidez na transferência das linhas de produção será importante caso o alívio tarifário demore. Lee Ho geun, professor de engenharia automotiva da Universidade Daeduk, disse que as montadoras coreanas deveriam aproveitar o momento para fabricar mais veículos nos Estados Unidos.
Lee Ho geun afirmou: "Uma das contramedidas mais realistas para o Hyundai Motor Group é aumentar o número de modelos produzidos localmente nos Estados Unidos."
O apoio governamental também está em pauta. Kim Pil soo, professor de tecnologia automotiva da Faculdade Daelim, argumentou que um alívio temporário poderia ajudar a compensar o impacto enquanto as empresas ajustam sua presença industrial e suas estratégias de produto.
Kim Pil soo afirmou: "Não é desejável que o governo deixe as montadoras expostas por muito tempo aos choques das tarifas, já que o setor automotivo é um pilar fundamental das exportações da Coreia."
Autoridades em Seul reconheceram que as conversas com Washington foram complicadas pela sobreposição de agendas que incluem fundos de investimento, acesso ao mercado agrícola e divisão dos custos de defesa. Os atrasos aumentam a incerteza para os planejadores dos setores de automóveis, chips e produtos farmacêuticos. Se um teto de 15% para automóveis e semicondutores for formalizado, uma variável importante será eliminada dos orçamentos de 2026. Até lá, as empresas estão trabalhando com vários cenários de preços, composição de produtos e conteúdo local para proteger sua participação no mercado americano.
Como a IA e a automação estão transformando o comércio asiático
A robótica e a inteligência artificial estão redefinindo o mapa da produção na Ásia. China, Japão e Coreia do Sul lideram a região na adoção de robôs industriais, e a Coreia do Sul está entre os países com maior densidade de robôs do mundo. O uso de IA pelas empresas cresce rapidamente em toda a região da Ásia-Pacífico, e os investimentos privados em hardware e software de IA continuam concentrados nos maiores mercados. Essa expansão tecnológica muda o que os países produzem internamente e o que importam dos vizinhos.
A automação pode reduzir a demanda por importações em setores nos quais a capacidade doméstica cresce, mas também pode elevar a demanda por insumos intermediários e bens de capital que cruzam fronteiras. Evidências de curto prazo mostram que a automação incentiva a transferência da produção para outros países, em vez de trazê-la de volta, porque as empresas continuam buscando vantagens de custo e proximidade com os clientes. A perspectiva de longo prazo é menos definida. Investimentos muito elevados em automação podem favorecer o retorno da produção aos mercados centrais se a tecnologia reduzir suficientemente as diferenças nos custos trabalhistas. Isso prejudicaria os exportadores de baixa renda, a menos que avancem na cadeia de valor adotando a automação em suas próprias fábricas ou migrem para serviços que as máquinas não conseguem replicar facilmente.
Novos modelos de serviço estão reduzindo as barreiras à manufatura avançada. A Robótica como Serviço permite que pequenas e médias empresas contratem automação por assinatura em vez de comprá-la, reduzindo os custos iniciais. Essa tendência oferece aos fornecedores de países que não lideram o setor uma forma de ampliar suas capacidades e vender para cadeias globais de suprimentos. O New Deal Digital da Coreia do Sul concentra-se na infraestrutura digital e no desenvolvimento de IA, com o objetivo de elevar a produtividade e ampliar a liderança do país em hardware tecnológico. Para a Coreia do Sul, essa onda fortalece o motor de exportação de chips e, ao mesmo tempo, transforma quais componentes e ferramentas são obtidos no mercado interno e quais são importados de parceiros.
O que pode frear o ritmo em 2025
Grupos comerciais alertam que 2025 pode trazer uma desaceleração, mesmo que a Coreia do Sul continue perto do Japão. A KITA projeta crescimento das exportações de cerca de 1% a 3% no próximo ano. Vários fatores explicam essa perspectiva moderada. As exportações de carros podem recuar após um período muito forte em 2024 e 2025, sobretudo à medida que mais veículos saem das linhas de montagem no exterior. Os preços dos produtos petroquímicos estão sob pressão, reduzindo a receita mesmo que os volumes se mantenham estáveis. Alguns levantamentos já apontaram uma desaceleração do crescimento das exportações no fim do outono, com o enfraquecimento dos embarques para os Estados Unidos e a China, um lembrete de que a demanda externa pode cair rapidamente.
A política tarifária dos Estados Unidos é outra incógnita. A nova rodada de acordos comerciais reduziu as diferenças entre os países, mas os fabricantes ainda enfrentam tarifas mais altas e regras complexas de conteúdo local. Empresas coreanas responderam ampliando as fábricas locais na América do Norte e elaborando planos de contingência para a Europa e o Sudeste Asiático. Essas medidas preservam o acesso aos compradores e aos incentivos, embora transfiram parte das vendas para fora das estatísticas de exportação da Coreia.
As restrições internas também merecem atenção. A população da Coreia do Sul envelhece mais rápido do que a de países pares, e a taxa de fecundidade é a menor do mundo. Essa dinâmica pressiona a força de trabalho industrial e os planos de investimento no médio prazo. As oscilações cambiais aumentam os riscos de planejamento. O won esteve fraco neste ano, o que favorece as exportações em dólares, mas eleva os custos de energia e peças importadas. Previsões do setor privado indicam que o banco central provavelmente manterá a taxa básica perto de 2,5% até 2026 e que qualquer valorização do won será gradual à medida que as taxas globais se estabilizem. A política fiscal deve apoiar a produtividade e o investimento privado, o que ajudará a amortecer a economia mesmo se o comércio desacelerar por alguns trimestres.
Por enquanto, a disputa acirrada com o Japão reflete uma mudança estrutural. A Coreia do Sul avançou na produção de bens que os compradores globais desejam, especialmente chips e veículos de alta qualidade. A possibilidade de superar o Japão pela primeira vez dependerá dos pedidos nos dois últimos meses, das variações de preços em produtos importantes e do ritmo das decisões sobre tarifas nos Estados Unidos. A tendência de longo prazo aponta para uma disputa mais acirrada entre os dois vizinhos nos setores em que inovação, agilidade e flexibilidade da cadeia de suprimentos são mais importantes.
O que você precisa saber
- Até outubro de 2025, a Coreia do Sul exportou 579,1 bilhões de dólares e o Japão embarcou 606,1 bilhões de dólares, deixando uma diferença de 27 bilhões de dólares, a menor já registrada nesse período do ano.
- As exportações de semicondutores atingiram o recorde mensal de 17,26 bilhões de dólares em novembro, alta de 38,6% em relação ao ano anterior.
- As exportações de automóveis cresceram 13,7% em novembro, chegando a 6,41 bilhões de dólares, impulsionadas pela forte demanda por híbridos e SUVs.
- A Coreia do Sul ocupa o sexto lugar entre os exportadores globais até agora neste ano, logo atrás do Japão, em quinto.
- O iene fraco não impulsionou plenamente as exportações japonesas porque muitas fábricas transferiram a produção para o exterior, e a concorrência em automóveis e bens intermediários se intensificou.
- A incerteza sobre as tarifas nos Estados Unidos pressiona as montadoras coreanas: os veículos japoneses enfrentam uma alíquota de 15%, enquanto os coreanos continuam sujeitos a 25% durante a finalização dos detalhes legais.
- Empresas coreanas estão ampliando a produção na América do Norte, na Europa e no Sudeste Asiático para administrar riscos tarifários e da cadeia de suprimentos, o que pode reduzir as exportações registradas pela Coreia.
- Grupos comerciais esperam que as exportações da Coreia do Sul cresçam cerca de 1% a 3% em 2025, com possível enfraquecimento nos setores de automóveis e petroquímicos compensado pela força de tecnologia da informação e chips.
- A IA e a automação estão transformando o comércio asiático, sustentando as exportações de chips da Coreia do Sul e, ao mesmo tempo, mudando onde os produtos são fabricados e como as cadeias de suprimentos se organizam.