Uma nova ofensiva externa do aço chinês
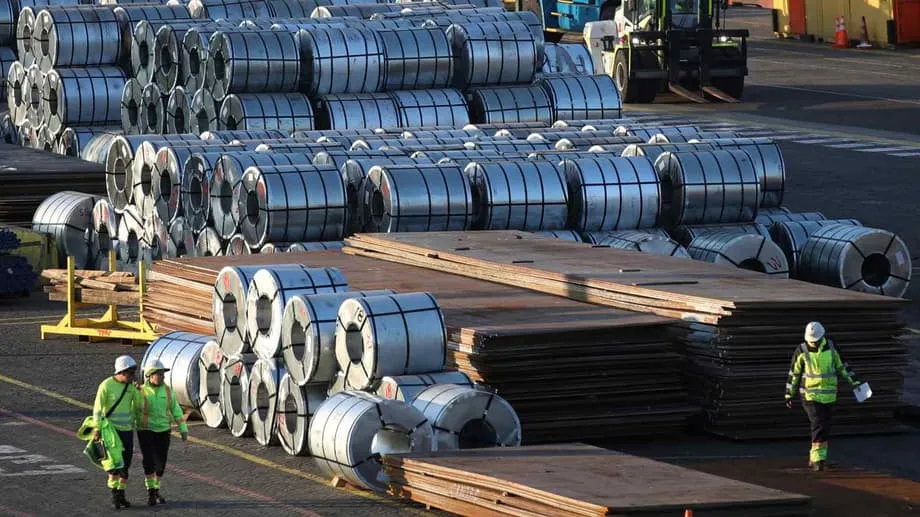
O que abalou o setor siderúrgico chinês este ano não foi um corte modesto na produção. Foi a velocidade da queda da demanda interna. A desaceleração da construção imobiliária, os orçamentos mais apertados dos governos locais para infraestrutura e um ciclo industrial mais lento deixaram as usinas com capacidade excedente e margens cada vez menores. As exportações dispararam, os preços ficaram sob pressão e os produtores começaram a acelerar uma estratégia que muitos já haviam testado na década passada: construir e comprar ativos no exterior para encontrar oportunidades de crescimento e reduzir a exposição a barreiras comerciais.
Conteúdo
- Uma nova ofensiva externa do aço chinês
- Por que a demanda interna está encolhendo
- Recuo do mercado imobiliário e da construção
- Emissões e contexto regulatório
- Barreiras comerciais e a busca por acesso a mercados
- Onde as siderúrgicas chinesas estão construindo e por quê
- Vantagens energéticas e de minério no Oriente Médio
- Proximidade dos mercados no Sudeste Asiático e na África
- A aposta no aço verde
- Riscos, custos e política
- O que acompanhar a seguir
- Principais pontos
Essa expansão externa agora é mais ampla e sofisticada. As empresas estão alinhando projetos que combinam novas tecnologias com acesso a energia mais barata ou matérias-primas de melhor qualidade. O Oriente Médio e o Sudeste Asiático se destacam, assim como alguns projetos na África e no Leste Europeu. Essa mudança ocorre em meio à formação de um novo excedente global. O Comitê do Aço da OCDE alertou que a capacidade siderúrgica pode chegar a cerca de 2,55 bilhões de toneladas até o fim de 2025, com capacidade excedente superior a 680 milhões de toneladas. As exportações da China superaram 118 milhões de toneladas em 2024 e voltaram a crescer este ano, sinal do desequilíbrio entre oferta e demanda internas.
As políticas públicas também impulsionam essa mudança. A China manteve controles rigorosos sobre a construção de novas capacidades no país e estabeleceu limites de produção para administrar as emissões. Seu mercado nacional de carbono foi ampliado para incluir o setor siderúrgico neste ano, trazendo custos de conformidade para as usinas que dependem de altos-fornos a carvão. Ao mesmo tempo, as regras comerciais estão ficando mais rigorosas nos principais mercados de destino. O Mecanismo de Ajuste de Carbono na Fronteira (CBAM, na sigla em inglês) da União Europeia entra na fase de cobrança em 2026, e várias economias ampliaram medidas antidumping e de salvaguarda. Para muitas siderúrgicas chinesas, a resposta é direcionar capital a locais onde a energia, a qualidade do minério ou o acesso ao mercado possam viabilizar a produção de aço mais limpo e lucrativo.
Por que a demanda interna está encolhendo
O consumo de aço na China é dominado pela construção, seguido por máquinas, automóveis e eletrodomésticos. A prolongada crise imobiliária continua reduzindo os pedidos de vigas, vergalhões e aço plano usados em estruturas e revestimentos de edifícios. Os investimentos em infraestrutura não compensaram a diferença. As exportações líquidas voltaram a superar 100 milhões de toneladas no ano passado, mas isso reflete mais a fraqueza da demanda interna do que um aumento estrutural do consumo global. Muitas usinas reduziram os preços para manter alta a utilização da capacidade, o que comprimiu os lucros e levou as equipes de gestão a buscar alívio no exterior.
Recuo do mercado imobiliário e da construção
O número de novos projetos habitacionais iniciados continua muito abaixo dos níveis do fim da década de 2010, e as incorporadoras têm enfrentado dificuldades para concluir as obras. As finanças dos governos locais estão pressionadas, limitando o espaço para grandes projetos novos além de prioridades específicas, como energia e transportes. Isso deixa fábricas, fabricantes de máquinas e fornecedores do setor automotivo com a tarefa de compensar parte da queda, mas não o suficiente para equilibrar as contas de grandes usinas voltadas à construção. O crescimento das exportações ajudou a redirecionar a composição dos produtos para chapas de maior valor agregado destinadas a automóveis e eletrodomésticos, mas a concorrência é intensa e a diferença de preços em relação aos rivais diminuiu.
Emissões e contexto regulatório
As emissões de dióxido de carbono da China ficaram estáveis ou caíram durante boa parte dos últimos 18 meses, favorecidas por acréscimos recordes de energia solar e eólica e pela redução da produção de cimento e metais. O aço ainda representa uma parcela significativa das emissões industriais nacionais, cerca de 15% segundo várias estimativas, por isso os reguladores estão apertando o cerco às tecnologias mais antigas. A ampliação do sistema nacional de comércio de emissões para incluir o aço obriga as usinas a medir e informar suas emissões e a comprar créditos se ultrapassarem os parâmetros de referência. Isso eleva os custos operacionais da rota do alto-forno e fortalece o argumento a favor dos fornos elétricos a arco, que reciclam sucata, ou do ferro de redução direta (DRI, na sigla em inglês) combinado com fornos elétricos a arco, especialmente se os produtores puderem reduzir o teor de carbono da eletricidade ou do hidrogênio que utilizam.
Barreiras comerciais e a busca por acesso a mercados
O aço chinês enfrenta há anos várias camadas de medidas de defesa comercial. Os Estados Unidos mantêm medidas tarifárias sobre muitos produtos siderúrgicos. A União Europeia e diversas economias asiáticas aplicam tarifas antidumping e compensatórias para proteger as usinas locais. Cada vez mais, essas medidas também se aplicam a produtos derivados, como estruturas e componentes de aço. Os produtores reagiram mudando o que vendem. Os embarques de aço semielaborado, como tarugos, cresceram rapidamente no início de 2025, pois esses produtos costumam estar sujeitos a menos medidas de defesa comercial do que produtos planos revestidos ou laminados a frio. Alguns fornecedores migraram para exportações indiretas de aço, vendendo máquinas e equipamentos que incorporam aço.
A outra resposta é transferir o local de produção. Empresas chinesas reativaram e modernizaram antigas usinas no exterior ou construíram novas fábricas em locais onde as tarifas pesam menos e os custos de energia favorecem métodos modernos. Uma usina sérvia, por exemplo, foi resgatada na década passada por novos proprietários chineses, mostrando como instalações no exterior podem conquistar apoio político local e facilitar o acesso a mercados próximos. A próxima onda vai além. Ela prioriza regiões onde os produtos possam atender às futuras regras de carbono, em vez de apenas contornar tarifas de importação. O CBAM cobrará com base nas emissões incorporadas ao aço, independentemente de quem seja o proprietário da usina. Esse é um dos motivos pelos quais tantos projetos novos se concentram nas rotas de DRI e forno elétrico a arco fora da China.
Onde as siderúrgicas chinesas estão construindo e por quê
Duas regiões estão atraindo a maior parte do capital. O Oriente Médio oferece gás natural relativamente barato, demanda industrial crescente e investimentos cada vez maiores no processamento de minério. O Sudeste Asiático oferece proximidade dos consumidores finais, custos logísticos menores e apoio governamental a parques industriais. Na África, há oportunidades pontuais, muitas vezes ligadas a usinas existentes ou ao acesso a mercados específicos. O elemento comum é a mudança dos altos-fornos a carvão para processos que podem funcionar com gás, eletricidade e, futuramente, hidrogênio.
Vantagens energéticas e de minério no Oriente Médio
O Jinnan Iron and Steel Group está investindo em uma usina de concentração de minério de ferro em Sohar, Omã, em parceria com a Vale. O plano prevê compromissos totais superiores a 600 milhões de dólares, com a Jinnan construindo, sendo proprietária e operando a nova instalação, enquanto a Vale moderniza as conexões com sua unidade existente. Quando entrar em operação, a usina deverá produzir cerca de 12,6 milhões de toneladas por ano de concentrado de alto teor, que pode ser transformado em pelotas e ferro briquetado a quente, insumos essenciais para a produção de DRI e aço em fornos elétricos a arco. O início das operações está previsto para meados de 2027. A Vale também está desenvolvendo grandes polos de briquetes em Omã, na Arábia Saudita e nos Emirados Árabes Unidos. A combinação de minério de alto teor e uma matriz energética rica em gás é adequada a produtores que buscam reduzir as emissões na etapa de produção do ferro.
A China Baowu vem desenvolvendo tecnologia de DRI com uso de hidrogênio no país e apoia um projeto de DRI combinado com forno elétrico a arco na Arábia Saudita, que poderá usar gás local no início e mais hidrogênio posteriormente. A Shougang, que ganhou experiência na construção de fornos elétricos a arco na Argélia, agora está avançando com uma usina de DRI e forno elétrico a arco no Cazaquistão para aproveitar o minério de alto teor. Esses projetos buscam uma vantagem estrutural. Eles localizam a produção de ferro onde o minério e a energia são favoráveis e, depois, abastecem usinas regionais ou exportam ferro semielaborado para fabricantes de chapas próximos dos consumidores finais.
Proximidade dos mercados no Sudeste Asiático e na África
No Sudeste Asiático, grupos chineses passaram anos ampliando a capacidade para atender ao crescimento local e reduzir o impacto das tarifas nos mercados de destino. Um grande exemplo é a Dexin Steel, na Indonésia, que se tornou uma importante fornecedora regional. Os embarques para mercados como Malásia e Mianmar cresceram, enquanto a participação do Vietnã nos embarques chineses de aço diminuiu com o aumento das tarifas. Vários países incentivaram a produção local para substituir as importações, favorecendo joint ventures e projetos instalados em parques industriais.
Na África, empresas chinesas usaram os primeiros projetos como laboratórios de aprendizado para fornos elétricos a arco e modernização de produtos, com o objetivo de atender compradores do Norte da África e do Mediterrâneo. Usinas na Argélia e nos Bálcãs ocidentais abastecem a demanda próxima por aço para construção e produtos planos. Com a modernização dessas instalações, seus proprietários buscam qualificá-las para aplicações mais exigentes, incluindo chapas para automóveis, eletrodomésticos e projetos de energia.
A aposta no aço verde
Aproximar a produção das fontes de minério e gás é apenas parte da história. Muitos dos projetos foram concebidos para produzir ferro e aço mais limpos para compradores interessados na descarbonização. Usinas chinesas começaram a vender aço de menor emissão a clientes europeus, incluindo empresas dos setores automotivo e de máquinas. Um produtor sediado em Hebei informou ter enviado aço processado com hidrogênio a um comprador italiano em julho, sinal de que os primeiros testes estão encontrando clientes. A escala ainda é pequena em comparação com o vasto parque chinês movido a carvão, e a participação do aço produzido em fornos elétricos a arco na China não cresceu tão rapidamente quanto os planejadores esperavam. Ainda assim, as usinas no exterior estão dando às empresas chinesas uma plataforma para dominar processos mais verdes e aprender a certificar e vender produtos de baixo carbono de acordo com as regras do CBAM.
O HBIS Group, uma das maiores siderúrgicas da China, oferece um exemplo dessa mudança. A empresa construiu em Hebei uma cadeia de produção metalúrgica com hidrogênio que conecta um forno de cuba para produção de ferro de redução direta a um forno elétrico a arco e a uma linha de lingotamento contínuo para chapas destinadas a automóveis. Dirigentes da empresa apresentaram a rota do hidrogênio como uma forma de reduzir a dependência do carbono fóssil na produção de ferro.
Yu Yong, presidente do HBIS, afirmou que a energia do hidrogênio é a fonte de energia definitiva do século 21 e que o uso de hidrogênio em vez de carbono na produção de aço pode eliminar a necessidade de combustíveis fósseis.
Do ponto de vista técnico, o processo é direto. O DRI remove o oxigênio do minério de ferro sem fundi-lo, produzindo ferro sólido, que depois é derretido em um forno elétrico a arco e transformado em placas ou tarugos. As principais variáveis são o preço e a intensidade de carbono do gás redutor ou do hidrogênio, além do custo da eletricidade. Quando esses insumos são limpos e acessíveis, a rota de DRI combinado com forno elétrico a arco pode reduzir drasticamente as emissões em comparação com um alto-forno. No entanto, o fornecimento de hidrogênio em grande escala continua limitado e caro, e a eletricidade da rede nem sempre é verde nos países anfitriões. Por isso, os responsáveis pelos projetos enfatizam a importância de projetos flexíveis, que possam começar usando gás natural e incorporar mais hidrogênio ao longo do tempo.
O governo chinês tem incentivado investimentos mais verdes no exterior e o alinhamento das práticas corporativas aos padrões climáticos globais. Montadoras e fabricantes de eletrodomésticos começam a assinar acordos de fornecimento para aço verde certificado. O HBIS, por exemplo, tem acordos de cooperação com montadoras internacionais para testar e adquirir chapas de menor emissão. Esses acordos ainda estão em fase inicial, e os benefícios comerciais continuam dependendo dos preços mais altos que os compradores estejam dispostos a pagar. Se o CBAM encarecer as importações com altas emissões, os materiais produzidos com DRI mais limpo poderão competir em preço quando a logística e a certificação estiverem estabelecidas.
Riscos, custos e política
O excesso global de oferta é o principal risco. A OCDE alerta que o aumento da capacidade, sustentado por subsídios e outras práticas não mercadológicas em várias regiões, está derrubando os preços e corroendo os retornos. Autoridades observam que um quinto dos projetos planejados de aço de baixa emissão até 2027 está suspenso porque as margens diminuíram. Se chegar oferta nova demais de uma só vez, isso poderá desacelerar os próprios investimentos em tecnologia verde que o setor e os governos dizem querer. Usinas no exterior reduzem a pressão direta sobre o mercado interno chinês, mas continuam ampliando a capacidade mundial.
As tensões comerciais são outro risco. O CBAM cobrará com base nas emissões incorporadas no local de produção, portanto transferir um alto-forno para outra jurisdição não evitará a cobrança. Os Estados Unidos mantêm medidas sobre o aço que podem ser endurecidas. Alguns membros da ASEAN estão elevando as barreiras a categorias específicas de aço para proteger novas usinas locais. Os governos anfitriões podem alterar subsídios à energia ou regras tributárias, mudando a viabilidade econômica dos projetos. Picos nos preços do gás ou restrições hídricas podem complicar os planos de DRI e hidrogênio no Oriente Médio. Muitos mercados de destino também enfrentam oferta limitada de sucata, insumo essencial para os fornos elétricos a arco, o que pode elevar os custos.
O financiamento e o capital de giro estão em foco enquanto os exportadores mudam de estratégia. Novos modelos de comércio, incluindo operações de compra e exportação por meio de centros portuários, criam riscos de liquidez e de contraparte caso os preços oscilem. O aumento dos custos de conformidade com a comunicação de emissões e a certificação de produtos exige novos sistemas e competências em usinas que historicamente competiram apenas em escala e custo.
Algumas empresas estão se protegendo ao migrar para materiais metálicos de maior valor agregado. A China Oriental Group, por exemplo, lançou joint ventures com a ArcelorMittal para produzir aço elétrico de grão não orientado, usado em veículos elétricos e equipamentos de energia. Governos locais apoiaram esses projetos com terrenos e conexões de energia. A aposta é que produtos especializados ofereçam margens mais estáveis e uma base de clientes menos sensível às oscilações dos preços de commodities do que o aço para construção.
O que acompanhar a seguir
Vários marcos mostrarão se a expansão no exterior dará resultados. Em Omã, Jinnan e Vale planejam iniciar a operação da nova usina de concentração até meados de 2027. Os polos de briquetes de ferro da Vale espalhados pelo Golfo podem dar sustentação a um ecossistema regional de ferro de baixa emissão, com exportações para fabricantes de chapas em todo o mundo. Na Arábia Saudita e no Cazaquistão, projetos de DRI combinado com forno elétrico a arco apoiados por grupos chineses testarão a viabilidade de começar com gás e depois usar hidrogênio à medida que a oferta crescer. Acompanhe o prêmio das pelotas para DRI e o índice dos finos de alto teor, já que a qualidade do minério continuará sendo decisiva para os custos.
Na frente regulatória, o CBAM inicia sua fase de cobrança em 2026 e será ampliado ao longo da década. Espera-se que o mercado de carbono da China amplie sua cobertura e torne os parâmetros de referência mais rigorosos, aumentando o valor das rotas mais limpas no país. As medidas comerciais continuarão mudando, especialmente para produtos semielaborados e estruturas de aço fabricadas. A principal variável do setor dentro da China é a participação do aço produzido em fornos elétricos a arco, que dependerá da disponibilidade de sucata, do preço da energia e do ritmo da eletrificação industrial. No exterior, os insumos essenciais são energia de baixo carbono, fornecimento confiável de minério e contratos de compra de longo prazo com montadoras e construtoras. Se esses fatores se alinharem, as siderúrgicas chinesas poderão transformar os projetos no exterior em um complemento duradouro para um mercado interno em desaceleração.
Principais pontos
- A demanda interna na China caiu mais rapidamente do que a produção, levando as usinas a buscar crescimento no exterior.
- A OCDE alerta que o excesso global de capacidade pode ultrapassar 680 milhões de toneladas até o fim de 2025.
- As exportações da China superaram 118 milhões de toneladas em 2024 e voltaram a crescer em 2025.
- O mercado de carbono da China agora inclui o aço, elevando os custos de conformidade para altos-fornos a carvão.
- O CBAM da União Europeia cobrará pelas emissões incorporadas a partir de 2026, elevando as exigências para os exportadores.
- Grupos chineses estão construindo projetos de DRI e fornos elétricos a arco na Arábia Saudita, no Cazaquistão e em todo o Golfo.
- Jinnan e Vale estão investindo em uma usina de concentração de minério de ferro em Omã, com início previsto para meados de 2027 e produção anual de 12,6 milhões de toneladas.
- O Sudeste Asiático continua sendo um foco, com aumento da capacidade na Indonésia e dos embarques para Malásia e Mianmar.
- O HBIS desenvolveu uma cadeia metalúrgica com hidrogênio para chapas automotivas e começou a vender aço de menor emissão a clientes europeus.
- Excesso de capacidade, tensões comerciais, oscilações nos preços da energia e oferta limitada de sucata continuam sendo riscos importantes.