Por dentro da ascensão de uma potência em baterias
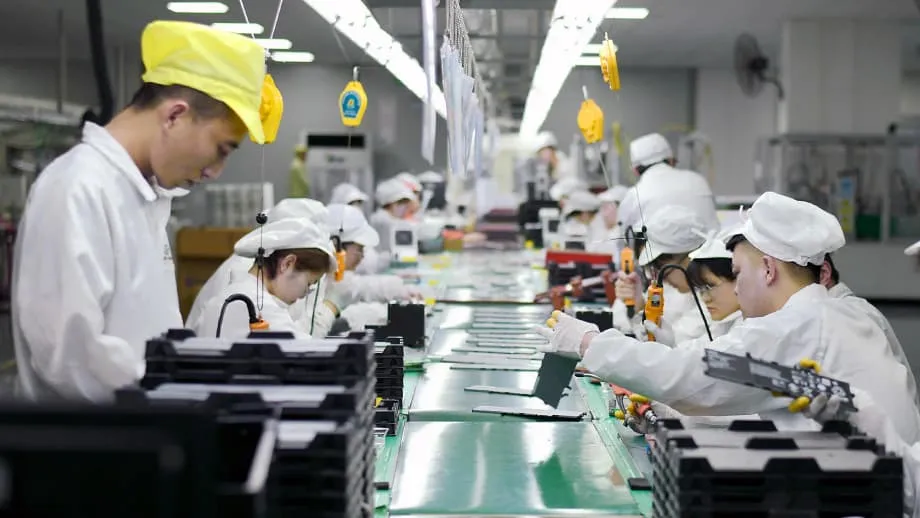
Em 2005, a China tinha dois fabricantes para fornecer baterias para veículos elétricos. Hoje, produz mais de três quartos das células de íons de lítio usadas no mundo. A arrancada do quase zero à liderança não aconteceu por acaso. Foi resultado de uma campanha de longo prazo que combinou investimento público desde cedo, incentivos ao consumidor e uma disputa acirrada entre dezenas de empresas privadas e ligadas ao Estado. Um momento emblemático ocorreu nos Jogos Olímpicos de Pequim, em 2008, quando ônibus urbanos circularam com baterias de íons de lítio e sinalizaram a aposta nacional na mobilidade elétrica. O restante do mundo havia inventado a tecnologia e liderado os primeiros mercados. A China decidiu ampliá-la mais rápido e a um custo menor.
Conteúdo
- Por dentro da ascensão de uma potência em baterias
- O que colocou a China nesse caminho
- Da política às fábricas, à formação de profissionais e à redução de custos
- As escolhas tecnológicas que mudaram o mercado
- LFP, NMC e a bateria Blade da BYD
- Uma corrida pela recarga rápida
- Escala e controle da cadeia de suprimentos
- Repercussões globais e a nova geopolítica das baterias
- Os concorrentes conseguem alcançar a China nas atuais tecnologias de íons de lítio?
- O lugar das baterias de próxima geração
- O que isso significa para montadoras e consumidores
- Principais pontos
Hoje, dois nomes definem o setor: Contemporary Amperex Technology Limited (CATL) e BYD. Em 2017, a CATL chegou ao topo do ranking mundial de fornecedores, enquanto a BYD integrou a fabricação de baterias e veículos sob o mesmo teto. As duas empresas aperfeiçoaram técnicas de produção, estreitaram laços com fornecedores de materiais e equipamentos e aprenderam a transformar rapidamente conceitos de laboratório em produção em massa. O resultado é um sistema capaz de ampliar a capacidade em pouco tempo, manter a qualidade consistente e reduzir custos ano após ano.
O que colocou a China nesse caminho
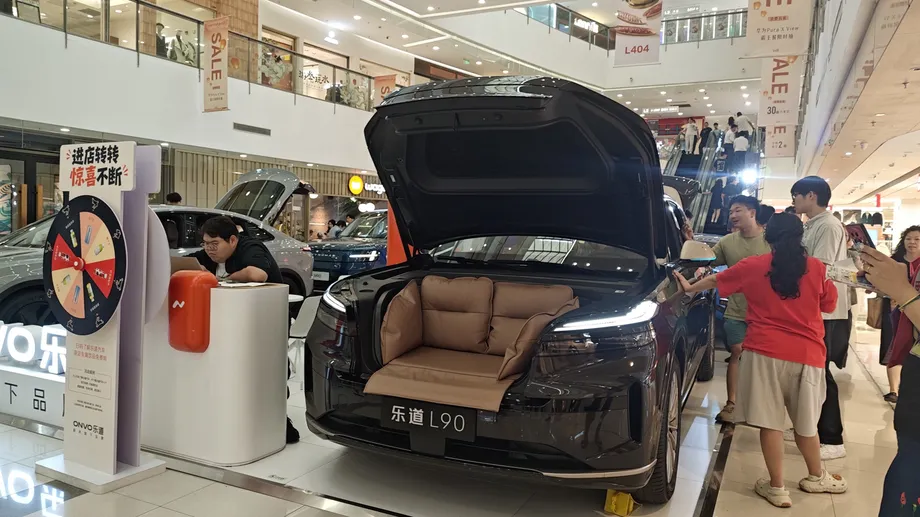
Já em 2001, formuladores de políticas concluíram que seria mais inteligente dar um salto direto para os carros elétricos a bateria do que tentar alcançar os motores a combustão. Eles incluíram veículos de nova energia e baterias recarregáveis nos planos nacionais. Após a crise financeira global, recursos de estímulo e projetos municipais aceleraram os testes em transporte público e táxis. O programa Dez Cidades, Mil Veículos estimulou a demanda em importantes centros urbanos. Grandes cidades facilitaram a obtenção de placas para compradores de carros elétricos, reduzindo longas esperas que ainda desestimulam quem compra veículos a gasolina.
Subsídios em dinheiro para consumidores e benefícios fiscais começaram em 2009 e duraram mais de uma década. Recursos públicos também financiaram redes de recarga. Governos locais fizeram parcerias com empresas como a BYD para eletrificar ônibus e frotas de trabalho. Essas medidas criaram encomendas constantes, permitindo que as fábricas ganhassem experiência. Mais tarde, a Tesla escolheu Xangai para sua primeira fábrica fora dos Estados Unidos. O local se tornou um enorme polo de exportação e um centro de treinamento para fornecedores, incluindo fabricantes de baterias e de componentes.
De forma crucial, Pequim moldou o mercado para favorecer fornecedores nacionais. Iniciadas em 2015 e reforçadas em 2016, as regras nacionais de subsídios excluíam carros que usassem baterias de marcas estrangeiras não aprovadas. Para receber incentivos, as montadoras tinham de comprar células de fornecedores incluídos em uma lista nacional. Isso direcionou negócios a um pequeno grupo de campeões locais e forçou uma rápida expansão. A política acabou sendo flexibilizada, mas, a essa altura, os produtores chineses já tinham vasta experiência e vantagens de custo globais.
Da política às fábricas, à formação de profissionais e à redução de custos
Na fabricação de baterias, a prática reduz os custos tanto quanto a tecnologia. Dados de vários mercados mostram que, cada vez que um fornecedor dobra sua produção acumulada, o custo unitário cai cerca de 9%. Ao longo de anos de rápida expansão, o aprendizado na prática respondeu por cerca de 40% da queda nos preços das baterias, superando os ganhos decorrentes dos avanços gerais do setor ou de simples economias de escala. Subsídios ao consumidor e compras para frotas ampliaram esse efeito, pois volumes de vendas maiores geraram mais experiência de produção, que, por sua vez, contribuiu para reduzir custos e aumentar a demanda.
A China também investiu em profissionais. Universidades criaram cursos especializados em eletroquímica e ciência dos materiais. Hoje, o país forma grandes contingentes de engenheiros e técnicos de baterias todos os anos. As empresas conseguem contratar rapidamente equipes para fábricas gigantes e operar vários turnos com trabalhadores experientes. Uma extensa rede de fornecedores cresceu junto com os fabricantes de células, abrangendo desde separadores e eletrólitos até fabricantes de equipamentos. Esse ecossistema encurtou os ciclos de desenvolvimento e melhorou os índices de aproveitamento.
Os recursos investidos foram enormes. Na última década, o apoio público a veículos elétricos e baterias ultrapassou 200 bilhões de dólares. Os subsídios vinham acompanhados de exigências técnicas relacionadas à autonomia, à densidade energética e à segurança, o que acelerou os avanços. Regras obrigavam as montadoras a fabricar e vender modelos elétricos para obter créditos. Durante o período decisivo de expansão, exigências de conteúdo local mantiveram a maior parte dos benefícios dentro do país. Em conjunto, essas medidas transformaram um mercado interno protegido em trampolim para a liderança global.
As escolhas tecnológicas que mudaram o mercado
A estratégia tecnológica foi tão importante quanto a escala. Os produtores chineses se concentraram na química de fosfato de ferro-lítio (LFP) para carros e ônibus de grande volume. As células LFP usam ferro e fosfato, materiais baratos, dispensam cobalto e grande parte do níquel, cuja oferta está concentrada no exterior, e têm um forte desempenho em segurança. As primeiras versões tinham menor densidade energética, o que limitava a autonomia. O aperfeiçoamento contínuo dos materiais, da embalagem e da produção elevou o desempenho sem eliminar as vantagens de custo, o que tornou a tecnologia adequada a veículos com preços voltados ao grande público.
LFP, NMC e a bateria Blade da BYD
Células de níquel, manganês e cobalto (NMC) ainda equipam muitos veículos de luxo e de longa autonomia, e Japão e Coreia do Sul desenvolveram um portfólio sólido nessa química. Para fabricantes que buscam grandes volumes, a LFP se tornou a opção padrão. A BYD lançou uma célula em formato de lâmina, que permite acomodar células grandes de forma compacta na bateria, economizando espaço e peso. Os fabricantes também passaram de baterias baseadas em módulos para projetos em que as células são integradas diretamente à bateria e até à estrutura do veículo. Essas soluções eliminaram peças, simplificaram a montagem e reduziram custos.
Uma corrida pela recarga rápida
As empresas também disputam quem consegue acelerar a recarga sem comprometer a vida útil da bateria. A geração mais recente da Shenxing, da CATL, promete acrescentar centenas de quilômetros de autonomia em poucos minutos em um carregador de alta potência, e concorrentes relatam avanços semelhantes. Melhorias nos materiais do ânodo, na composição do eletrólito e no controle térmico estão tornando a LFP mais versátil, inclusive em climas frios. A diferença tecnológica em relação aos concorrentes ocidentais aumentou nos métodos de fabricação e na velocidade de implantação.
Escala e controle da cadeia de suprimentos
Além da química, a China passou a controlar insumos essenciais. O país processa uma grande parcela do lítio que acaba nas baterias, cerca de sete décimos segundo muitas estimativas, e domina o processamento de grafite para ânodos, com mais de nove décimos da capacidade. Também concentra uma parcela esmagadora da capacidade de produção de LFP. A fabricação de células está igualmente concentrada na China, que responde por mais de quatro quintos do total global. Embora boa parte da mineração de minerais brutos ocorra no exterior, empresas chinesas financiam e operam elos que vão da extração ao refino, à fabricação de componentes e à montagem final das baterias.
Esse alcance se traduz em rapidez e rigor no controle de custos. Fábricas de ponta conseguem produzir uma célula em cerca de um segundo e montar uma bateria em minutos. A alta utilização dilui os custos fixos em uma produção enorme. A BYD integra minas, materiais, células e veículos em um mesmo grupo, enquanto a CATL fornece tanto para marcas nacionais quanto para montadoras internacionais. A integração vertical reduz os custos de transporte e os atrasos. Também dá flexibilidade para que o planejamento transfira a produção entre veículos e sistemas estacionários de armazenamento quando a demanda oscila.
Repercussões globais e a nova geopolítica das baterias
A transformação do setor é global. Fabricantes chineses de baterias agora fornecem ou fazem parcerias com grandes montadoras do mundo todo. Baterias da CATL equipam modelos da Tesla, BMW, Mercedes-Benz, Volkswagen e de muitas marcas chinesas. A BYD se concentrou em seus próprios veículos, ao mesmo tempo que expandiu os negócios de fornecimento de baterias a terceiros. As exportações chinesas de carros elétricos dispararam à medida que a concorrência interna pressiona os preços, e a Europa absorve uma parcela crescente. O Reino Unido se tornou uma importante porta de entrada, já que seu mercado continua relativamente aberto.
A política comercial está remodelando essa expansão. Os Estados Unidos elevaram tarifas sobre baterias, materiais e alguns veículos, além de estabelecer regras para limitar o uso de conteúdo chinês na concessão de créditos fiscais. A União Europeia iniciou medidas comerciais por causa dos subsídios e incentivou empresas chinesas a construir fábricas locais para abastecer a região. Empresas chinesas estão investindo em fábricas em vários países europeus para administrar riscos, se adequar às regras locais e ficar mais perto dos clientes. Ao mesmo tempo, montadoras de fora da China trabalham para diversificar a origem dos materiais e reciclar mais metais.
Pequim reforçou o controle sobre tecnologias essenciais. Em meados de 2025, novas regras de licenciamento de exportações passaram a abranger várias tecnologias fundamentais para a fabricação de baterias LFP e o refino de lítio. A transferência dessas tecnologias para o exterior agora depende de aprovação do governo. A medida vem na esteira de ações anteriores sobre ímãs de terras raras. As exigências de licenciamento aumentam a incerteza para projetos estrangeiros que planejavam usar equipamentos ou processos chineses. A fábrica da Ford em Michigan, projetada para produzir baterias LFP usando tecnologia chinesa, é um exemplo de destaque que agora enfrenta novas dúvidas.
Os concorrentes conseguem alcançar a China nas atuais tecnologias de íons de lítio?
É difícil competir de igual para igual nas tecnologias atuais de íons de lítio. A estrutura de custos da China, as redes estreitas de fornecedores e a vasta experiência dão ao país uma vantagem que seria cara de reproduzir. Tentar igualá-la com subsídios exigiria gastos muito elevados e sustentados. Estados Unidos, Europa, Japão e Coreia do Sul estão investindo para ampliar a capacidade local, mas boa parte da produção no curto prazo ainda depende de equipamentos, materiais e profissionais de engenharia da Ásia.
Alguns concorrentes estão recalibrando suas estratégias. Campeãs sul-coreanas que se concentravam em células com alto teor de níquel para carros premium estão acrescentando produção de LFP para modelos de grande volume, mas os índices de aproveitamento, a escala e os custos dos materiais ainda favorecem as fábricas chinesas. Unidades fora da China enfrentaram dificuldades com baixa utilização durante períodos de desaceleração das vendas de carros elétricos. Muitas montadoras ocidentais estão formando joint ventures com especialistas em baterias, instalando linhas de montagem perto das fábricas de carros e assinando contratos de longo prazo para lítio e níquel. Essas medidas reduzem as diferenças, mas a vantagem acumulada na curva de aprendizado continua grande.
O lugar das baterias de próxima geração
Químicas inovadoras podem abrir uma nova disputa. Projetos de estado sólido com ânodos de lítio metálico prometem mais energia por quilograma, maior segurança e recarga rápida. Células de íons de sódio são atraentes para armazenamento de menor custo e menor dependência de minerais escassos. Empresas chinesas, americanas, europeias e japonesas já têm protótipos funcionais e pequenas linhas de produção. O desafio é ampliar a escala. Novas químicas costumam exigir materiais diferentes, novos equipamentos de fabricação e protocolos de segurança atualizados. Isso eleva os custos e torna mais longa a trajetória até a produção em massa com altos índices de aproveitamento.
As escolhas de política pública podem inclinar a disputa. Apoio direto à pesquisa, financiamento de fábricas-piloto e de demonstração e incentivos direcionados às primeiras linhas comerciais podem ajudar a transformar o sucesso em laboratório em fábricas competitivas. Compras estratégicas de órgãos públicos para armazenamento na rede elétrica, ônibus ou sistemas de defesa podem criar demanda inicial. Muitos analistas argumentam que essas medidas são um uso mais eficiente dos recursos do que tentar superar a China na construção de capacidade nas químicas de íons de lítio já consolidadas. A China também competirá nessas novas áreas, por isso a rapidez para passar da ideia à fábrica será tão importante quanto os avanços científicos.
O que isso significa para montadoras e consumidores
Compradores de todo o mundo já sentem os efeitos. Os preços das baterias caíram e os carros elétricos estão mais acessíveis em muitos mercados, sobretudo os modelos que usam LFP. A segurança melhorou. A recarga rápida fica cada vez mais veloz. Projetos de baterias que eliminam módulos e integram as células ao assoalho do veículo liberam espaço interno. A lista de marcas equipadas com baterias chinesas aumentou, e novos concorrentes pressionam montadoras tradicionais a reduzir custos e acelerar o ritmo.
As montadoras estão se adaptando. Muitas projetam plataformas de modelos com arquiteturas que integram as células à bateria ou à carroceria. Também estreitam relações com fornecedores de materiais e recicladores para reduzir os impactos de oscilações de preços. Algumas compram ou investem em empresas de baterias para garantir o abastecimento e proteger a propriedade intelectual. Regras comerciais e controles de exportação influenciarão as parcerias. Para os motoristas, a mudança significa mais opções a preços menores, embora a disponibilidade varie por região à medida que políticas públicas e estratégias industriais entram em choque.
Principais pontos
- A China produz cerca de três quartos das baterias de íons de lítio do mundo e concentra mais de quatro quintos da capacidade global de fabricação de células.
- Políticas precoces e contínuas, de subsídios ao consumidor a exigências de produção e uma lista temporária de fornecedores nacionais aprovados, criaram um vasto mercado interno e uma ampla base de fornecedores.
- O aprendizado na prática reduziu os custos de forma acentuada: cada duplicação da produção diminuiu os custos unitários em cerca de 9%, e a experiência respondeu por uma parcela considerável da queda dos preços.
- O fosfato de ferro-lítio se tornou a química de grande volume, impulsionado por inovações como a célula Blade da BYD e por projetos de baterias que integram as células diretamente à estrutura do veículo.
- A China controla etapas essenciais da cadeia produtiva, incluindo a maior parte do processamento de lítio e grafite e a grande maioria da capacidade de LFP, o que favorece custos baixos e rápida expansão.
- Empresas chinesas fornecem baterias a muitas montadoras globais e estão expandindo sua presença na Europa, enquanto Estados Unidos e União Europeia endurecem regras comerciais e incentivos.
- O licenciamento de exportações imposto por Pequim em 2025 para tecnologias essenciais de baterias e processamento de lítio cria novos obstáculos para projetos no exterior que planejavam usar tecnologia chinesa.
- É muito caro para os concorrentes igualar a liderança atual em íons de lítio; por isso, muitos estão investindo em químicas de próxima geração e recorrendo a compras públicas e pesquisa e desenvolvimento para acelerar a comercialização.