Por que a Indonésia busca novos termos para a dívida do Whoosh
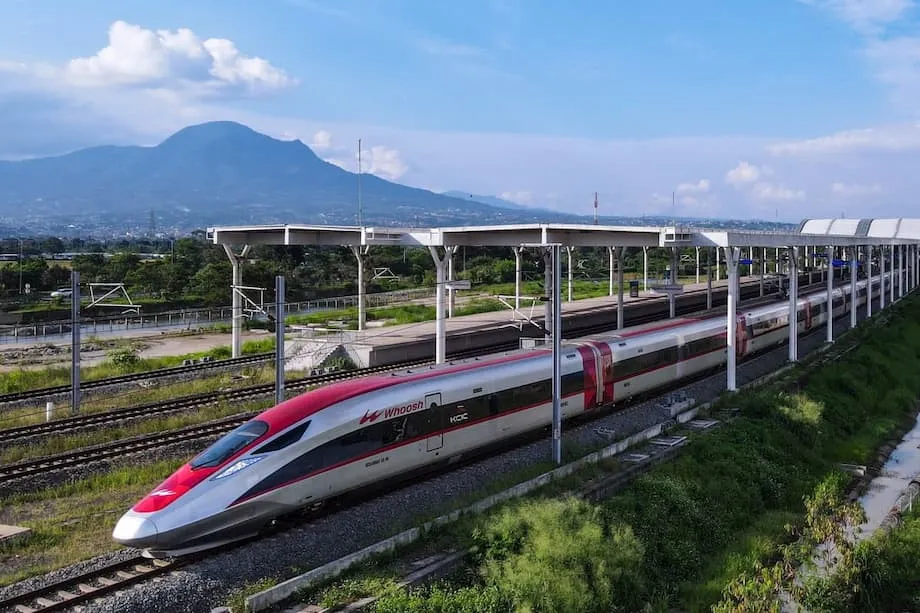
A Indonésia está se preparando para reabrir as negociações sobre a dívida que financia a ferrovia de alta velocidade entre Jacarta e Bandung, um projeto emblemático que reduziu o tempo de viagem, mas agora pressiona as finanças. O trem, batizado de Whoosh, reduz para cerca de 45 minutos o trajeto entre a capital e Java Ocidental. A receita com passagens, porém, tem se mostrado insuficiente para cobrir os custos operacionais e pagar os empréstimos que financiaram a linha. Autoridades pediram ao novo fundo soberano do país, Danantara, que coordene um plano para aliviar o peso dos pagamentos e estabilizar o fluxo de caixa da operadora.
Conteúdo
- Por que a Indonésia busca novos termos para a dívida do Whoosh
- O que a Indonésia quer mudar
- Como o projeto é financiado e quem assume os riscos
- O estouro de custos e a parcela mais cara do empréstimo
- Demanda, tarifas e a lacuna de ocupação
- Resposta política e institucional
- O que uma reestruturação da dívida com a China poderia incluir
- A posição de Pequim e os precedentes regionais
- O Whoosh pode funcionar como serviço público?
- Captura de valor no entorno das estações
- Riscos para as empresas estatais e os contribuintes
- Extensão até Surabaya em análise
- O que acompanhar nos próximos meses
- Em resumo
A linha de 142 quilômetros custou cerca de 7,27 bilhões de dólares e foi aberta ao público em outubro de 2023, após anos de atrasos e um grande estouro de custos. Em 2015, Jacarta escolheu uma parceria com empresas chinesas e financiamento por meio de um banco de política pública, em vez de uma proposta concorrente do Japão. Na época, a promessa de uma construção mais rápida e sem garantia soberana foi atraente. Uma década depois, o projeto ainda tem peso estratégico nas relações com Pequim, mas as contas ficaram mais difíceis, com o número de passageiros abaixo das previsões e o aumento dos pagamentos de juros.
Os sinais de pressão vieram a público quando o presidente da PT Kereta Api Indonesia, operadora ferroviária nacional e uma das principais acionistas do projeto, informou parlamentares sobre os riscos. Ao apresentar o tema em uma audiência parlamentar, o executivo usou palavras contundentes para enfatizar a urgência de uma solução para a dívida.
Antes da audiência, Bobby Rasyidin, diretor-presidente da PT Kereta Api Indonesia, foi apresentado como o executivo que agora lidera os esforços para estabilizar as finanças da ferrovia. Ele disse aos parlamentares que a operadora precisa trabalhar com o fundo soberano e outras partes interessadas para reduzir o risco.
Também estamos investigando a questão do Whoosh; é, de fato, uma bomba-relógio. Vamos coordenar com a Danantara para resolver essa questão e, em seguida, melhorar e reestruturar as carteiras existentes.
As declarações, feitas em 20 de agosto, abriram caminho para uma iniciativa de renegociação dos termos dos empréstimos com credores chineses e de reformulação da estrutura de capital do projeto, para que as operações do dia a dia não sejam sufocadas pelo serviço da dívida.
O que a Indonésia quer mudar
As autoridades estão avaliando várias medidas. A prioridade é reduzir o custo dos empréstimos na parcela usada para cobrir o estouro de custos, ampliar o prazo para diminuir os pagamentos anuais e, possivelmente, obter um período de carência maior antes da aceleração do pagamento do principal. Outra frente de trabalho é uma reestruturação mais ampla do balanço patrimonial da operadora, que poderia incluir novo aporte de capital, transferência de parte dos passivos para a Danantara ou refinanciamento de parte da dívida em moeda local, caso os termos sejam competitivos. O objetivo é ganhar tempo para que o número de passageiros e as receitas auxiliares cresçam sem impor um peso excessivo ao orçamento público.
Como o projeto é financiado e quem assume os riscos
O pacote original de construção dependia de um grande empréstimo do Banco de Desenvolvimento da China, que cobriu cerca de 75% do custo inicial, aproximadamente 4,5 bilhões de dólares. O restante veio de aportes de capital de uma joint venture chamada PT Kereta Cepat Indonesia China, ou KCIC. Os parceiros indonésios, reunidos sob a Pilar Sinergi BUMN Indonesia, detêm 60% da KCIC. Empresas estatais chinesas detêm 40%. Dentro do consórcio indonésio, a PT Kereta Api Indonesia tem a maior participação, ao lado da construtora Wijaya Karya, da operadora de rodovias com pedágio Jasa Marga e de uma empresa de plantações.
Atrasos ligados à aquisição de terrenos e à pandemia elevaram o custo em cerca de 1,2 bilhão de dólares. Para cobrir essa diferença, a operadora contratou um empréstimo adicional com juros mais altos. A combinação de um principal maior e juros mais caros deixou a KCIC com um cronograma de pagamentos mais pesado enquanto o serviço ainda está amadurecendo. Demonstrativos financeiros e depoimentos ao Parlamento mostram grandes prejuízos desde o início das operações. A KCIC registrou um prejuízo de cerca de 4,2 trilhões de rúpias em 2024 e de aproximadamente 1,6 trilhão de rúpias no primeiro semestre de 2025. A PT Kereta Api Indonesia absorveu uma grande parcela dessas perdas, que começaram a pressionar seu negócio principal, até então estável.
O estouro de custos e a parcela mais cara do empréstimo
O estouro final de custos foi calculado em cerca de 18 trilhões de rúpias, quase 1,2 bilhão de dólares. O empréstimo original tinha juros próximos de 2%, em linha com o financiamento de bancos de política pública para infraestrutura estratégica. A dívida adicional que cobriu o estouro tem juros próximos de 3,4%. Essa diferença importa. Mesmo uma pequena redução na taxa da parcela adicional poderia gerar uma economia significativa de caixa a cada ano. O alongamento dos vencimentos também suavizaria o caminho para a solvência, alinhando os pagamentos ao aumento da demanda que costuma ocorrer nos primeiros anos de novas linhas ferroviárias.
Demanda, tarifas e a lacuna de ocupação
O Whoosh transportou cerca de 2,9 milhões de passageiros no primeiro semestre de 2025, um aumento de dois dígitos em relação ao mesmo período do ano anterior. O crescimento é real, mas a base ainda está abaixo das projeções iniciais. Cenários preliminares de planejamento previam de 50 mil a 76 mil passageiros por dia, dependendo das tarifas e das conexões alimentadoras. O tráfego atual está bem abaixo desses números. Essa discrepância é central nas discussões sobre a dívida, pois as vendas de passagens ainda não alcançam o nível necessário para cobrir os custos operacionais e financeiros.
Há vários motivos. O corredor é relativamente curto para um serviço de altíssima velocidade. Nem todas as estações ficam nos centros históricos de Jacarta e Bandung, então muitas viagens exigem um trecho de conexão para completar o percurso. As opções concorrentes, incluindo trens intermunicipais, ônibus e carros particulares, continuam atraentes para viajantes sensíveis ao preço, especialmente famílias que viajam em grupo. O primeiro e o último trecho da viagem podem fazer a diferença entre optar facilmente pelo trem e continuar usando o carro.
Há medidas de política pública disponíveis. Uma integração mais profunda com o MRT e o LRT de Jacarta e com os trens suburbanos regionais pode reduzir o tempo das baldeações. Trens e ônibus alimentadores com horários coordenados até o centro de Bandung, passagens combinadas e promoções fora dos horários de pico podem elevar a taxa de ocupação. Uma estratégia tarifária mais flexível, com preços ajustados para lotar os trens nos períodos mais tranquilos, é outra opção. Melhorar a sinalização, o estacionamento e as áreas de embarque de serviços por aplicativo em Halim, Padalarang e Tegalluar também tornaria o serviço mais conveniente para usuários ocasionais.
Resposta política e institucional
A Comissão VI do Parlamento, responsável por supervisionar empresas estatais e investimentos, pressionou a operadora e o fundo soberano a apresentar um plano claro. Parlamentares discutiram opções que vão da entrada de novos investidores em participação acionária à transferência de parte da dívida para a Danantara, além de uma possível assunção temporária dos passivos pelo Estado, caso isso seja mais barato do que permitir o aumento das perdas. Integrantes da comissão alertaram que, sem uma ação rápida, os custos dos juros podem prejudicar as operações mais amplas da operadora ferroviária nacional em 2026 e nos anos seguintes.
O que uma reestruturação da dívida com a China poderia incluir
As renegociações de dívida podem assumir muitas formas. É provável que a Indonésia busque uma taxa de juros menor para a parcela que cobriu o estouro de custos, prazos mais longos e um período de carência para o principal, a fim de reduzir a saída de caixa no curto prazo. Outra possibilidade é converter parte da dívida em participação acionária detida por entidades públicas, trocando obrigações fixas de juros por uma participação variável nos lucros futuros. Também poderia ser considerado um cronograma vinculado à receita, com pagamentos que aumentariam junto com as receitas de passageiros e das estações. As autoridades também estão avaliando se a Danantara, que tem mais flexibilidade do que uma empresa operacional, pode assumir determinadas obrigações e refinanciá-las em condições melhores.
Para os dois lados, preservar uma parceria estável é tão importante quanto as planilhas. A ferrovia é um símbolo de cooperação e um serviço diário usado por milhões de indonésios. O objetivo é chegar a uma solução negociada que estabilize os fluxos de caixa sem abrir mão do controle dos ativos nem transferir riscos imprevisíveis aos contribuintes. O perfil político do projeto nas duas capitais favorece a possibilidade de algum tipo de acordo.
A posição de Pequim e os precedentes regionais
Autoridades chinesas há muito argumentam que a cooperação no âmbito da Iniciativa Cinturão e Rota segue normas internacionais e que as alegações de armadilhas de dívida são infundadas. Na prática, muitos países tomadores de empréstimos refinanciaram ou reestruturaram grandes projetos para ajustá-los às necessidades internas, como se viu no Sudeste Asiático, onde governos reduziram custos ou estenderam prazos de pagamento para adequá-los aos orçamentos e às condições reais de tráfego. A posição da Indonésia tem sido consistente: manter o controle do ativo e evitar garantias soberanas abrangentes, ao mesmo tempo que busca termos mais justos quando os custos superam o plano original.
A história do projeto Jacarta-Bandung reflete esse equilíbrio. A decisão de não garantir o empréstimo original preservou espaço fiscal. O desafio agora é conciliar uma parcela adicional de dívida mais cara com um perfil de uso que ainda está amadurecendo. É nesse ponto que a redução dos juros, o alongamento dos prazos e as melhorias operacionais podem aproximar as posições.
O Whoosh pode funcionar como serviço público?
Muitos sistemas de transporte bem-sucedidos pelo mundo não se pagam apenas com as tarifas. Eles fazem parte de um mandato de serviço público que valoriza a economia de tempo, viagens mais seguras, menos congestionamento e ar mais limpo. A Indonésia já subsidia o transporte ferroviário de passageiros por meio de recursos orçamentários destinados a rotas de serviço social. Nesse contexto, prejuízos operacionais do Whoosh nos primeiros anos não são incomuns. O debate é sobre a melhor forma de apoiar o serviço e, ao mesmo tempo, manter os incentivos alinhados.
Subsídios diretos às tarifas beneficiariam todos os acionistas, inclusive os parceiros estrangeiros, na proporção de suas participações. Por isso, o governo tem tendido a preferir medidas como aportes de capital, isenções de aluguel de estações ou apoio para material rodante, em vez de reduzir tarifas com dinheiro público. A captura da valorização imobiliária no entorno das estações também pode contribuir, com incorporadoras pagando pelo aumento do valor dos imóveis gerado pela linha. Esses recursos podem ser reinvestidos na rede sem reduzir o sinal de preço que ajuda a administrar a demanda nos horários de pico.
Captura de valor no entorno das estações
Os maiores ganhos financeiros talvez venham de áreas além dos trilhos. Empreendimentos orientados ao transporte público no entorno de Halim, Padalarang e Tegalluar podem viabilizar novas moradias, escritórios e lojas, gerando aluguéis estáveis, taxas e pagamentos pontuais por terrenos. Concessões comerciais nas estações, receitas de estacionamento e publicidade contribuem com fluxos menores, mas constantes. Muitas ferrovias asiáticas recorrem a esse modelo para reduzir a diferença entre a receita das tarifas e a recuperação do capital investido. O sucesso depende do zoneamento, dos direitos sobre os terrenos e da capacidade de avançar rapidamente com planos diretores adequados às necessidades locais.
Riscos para as empresas estatais e os contribuintes
O balanço patrimonial da PT Kereta Api Indonesia dá à empresa alguma margem de manobra, mas não capacidade ilimitada para absorver perdas. Em 2024, a companhia informou ter passivos de cerca de 3,7 bilhões de dólares, ativos de aproximadamente 5,8 bilhões de dólares e patrimônio líquido superior a 2 bilhões de dólares. Perdas recorrentes com o projeto de alta velocidade reduziriam essa reserva. Isolar as obrigações do projeto e usar a Danantara como principal detentora da dívida poderia proteger os serviços essenciais de passageiros e cargas dos quais os indonésios dependem diariamente.
Transferir a dívida para o fundo soberano não eliminaria a obrigação; apenas a redistribuiria dentro do setor público. A vantagem é que uma holding de investimentos pode acessar um conjunto mais amplo de fontes de financiamento, atrair parceiros estratégicos e estruturar os pagamentos com mais flexibilidade do que uma operadora ferroviária. A divulgação cuidadosa de informações e auditorias independentes ajudarão a manter a confiança do mercado caso o Estado escolha esse caminho.
Extensão até Surabaya em análise
Lideranças em Jacarta continuam avaliando uma extensão para o leste, até Surabaya, a segunda maior cidade do país. A ideia é conectar a capital a um corredor muito mais longo, capaz de atrair uma demanda maior e gerar um retorno econômico mais expressivo. Autoridades de alto escalão disseram que o marco legal do plano está sendo preparado. Ao mesmo tempo, reconhecem que os obstáculos regulatórios e o peso da dívida atual precisam ser resolvidos primeiro. A extensão exigirá novos financiamentos e decisões difíceis sobre o traçado, a localização das estações e o ritmo da construção.
Se a primeira fase for estabilizada por meio de uma reestruturação confiável e de uma melhor integração com o transporte local, uma linha mais longa poderá aumentar o número de passageiros ao atrair mais viajantes de ponta a ponta e trabalhadores da logística que migrem para serviços rápidos de transporte de passageiros. Essa visão depende de compras públicas disciplinadas e de salvaguardas que evitem a repetição dos estouros de custos que pesaram sobre a construção inicial.
O que acompanhar nos próximos meses
Vários indicadores mostrarão se os riscos financeiros estão diminuindo. Espera-se que a Danantara apresente um plano de reestruturação e inicie conversas formais com credores e parceiros chineses. Qualquer acordo sobre taxas de juros, períodos de carência ou extensão dos vencimentos será acompanhado de perto pelos mercados e pelo Parlamento. Os picos sazonais de viagens nos feriados testarão se a demanda pode se aproximar dos níveis usados nas previsões anteriores. Ajustes operacionais, de melhores conexões alimentadoras à integração da bilhetagem, podem ajudar. As autoridades também indicarão como o projeto para Surabaya se encaixa em um plano por etapas que priorize a saúde financeira da primeira linha.
Em resumo
- A Indonésia buscará renegociar a dívida da ferrovia de alta velocidade Jacarta-Bandung, já que as vendas de passagens não bastam para cobrir os custos operacionais e financeiros.
- O projeto, de 7,27 bilhões de dólares, foi financiado principalmente por um empréstimo do Banco de Desenvolvimento da China, com uma parcela adicional mais cara para cobrir os estouros de custos.
- O número de passageiros está crescendo, mas ainda fica abaixo das projeções iniciais, deixando a operadora com prejuízos e um cronograma de pagamentos mais pesado.
- A PT Kereta Api Indonesia e o fundo soberano Danantara estão preparando um plano de reestruturação que prevê juros menores, prazos mais longos e mais capital próprio.
- Parlamentares pediram ação rápida e alertaram que os custos dos juros podem prejudicar os demais serviços da operadora ferroviária nacional.
- Autoridades chinesas afirmam que a cooperação da Iniciativa Cinturão e Rota segue normas internacionais, e muitos grandes projetos da região foram refinanciados ou reformulados.
- O transporte público muitas vezes exige apoio além das tarifas, o que torna a captura da valorização imobiliária e as receitas das estações importantes para reduzir a lacuna de financiamento.
- Transferir parte das obrigações para a Danantara poderia proteger as operações essenciais e manter o projeto no setor público.
- Uma extensão até Surabaya continua em pauta, mas as decisões dependerão da estabilização da primeira linha e da obtenção de financiamento sustentável.
- Entre os principais marcos a acompanhar estão os termos de eventuais ajustes nos empréstimos, as tendências de passageiros nos períodos de pico e o avanço da integração com as redes de transporte local.