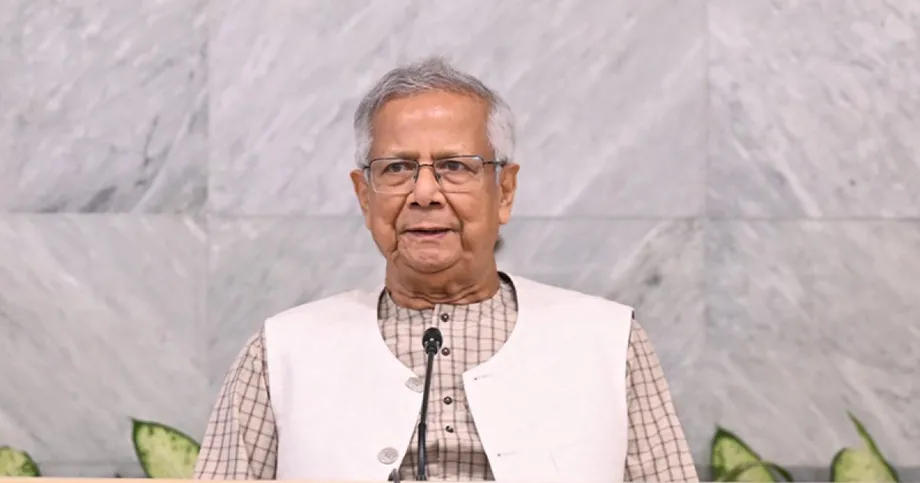
Cobrança de impostos suspensa antes de audiência em dezembro
A Suprema Corte de Bangladesh suspendeu uma ordem para cobrar Tk6,669,152,370 em impostos de renda contestados da Grameen Kalyan, organização beneficente fundada pelo Nobel Muhammad Yunus. O plenário da Divisão de Apelação deve analisar em 13 de dezembro de 2026 as duas petições da organização que pedem autorização para recorrer.
Conteúdo
- Cobrança de impostos suspensa antes de audiência em dezembro
- O que muda com a ordem do juiz de câmara
- Por que a Alta Corte manteve a cobrança
- Como o acordo de investimento deu origem à disputa
- Duas interpretações para o mesmo dinheiro
- Qual é o valor cobrado em cada ano?
- Por que a revisão fiscal pôde ser contestada
- Um caso enviado repetidamente para nova análise
- Como seria feita a cobrança
- Principais pontos
O juiz de câmara Justice Md Rezaul Haque emitiu a ordem em 18 de outubro, após analisar a contestação da Grameen Kalyan a uma decisão da Alta Corte relativa a cinco anos fiscais, de 2012-13 a 2016-17. O valor é geralmente descrito como Tk666 crore, embora a cifra exata seja de cerca de Tk666,92 crore. Um crore equivale a 10 milhões de takas.
O efeito imediato é que o Conselho Nacional da Receita (NBR, na sigla em inglês) não pode cobrar o valor enquanto a suspensão estiver em vigor, disse o procurador-geral adjunto Md Mehedi Hasan. A ordem suspende a determinação da Alta Corte para que a cobrança fosse feita rapidamente; a decisão de que a cobrança de impostos era legal continua valendo enquanto o processo de recurso prossegue.
A controvérsia gira em torno de uma questão prática: quando a Grameen Kalyan recebeu dinheiro por meio de um acordo de investimento com a Grameen Telecom, esse valor era um dividendo ou outro tipo de renda sujeito à tributação comum? Uma segunda questão está diretamente ligada à primeira: impostos pagos em nome de outra organização poderiam ser contabilizados na dívida da Grameen Kalyan?
A Grameen Kalyan afirma que os impostos já haviam sido retidos dos dividendos originais. As autoridades fiscais e a Alta Corte consideraram as organizações contribuintes distintas, tornando centrais no caso a identidade de quem recebeu o dinheiro e os documentos que comprovam o pagamento.
O que muda com a ordem do juiz de câmara
A Grameen Kalyan apresentou sua contestação à Divisão de Apelação em 18 de outubro. O advogado sênior Abdullah Al Mamun representou a organização perante o juiz de câmara, responsável por analisar pedidos que precisam de atenção antes de serem examinados por um plenário maior.
A organização apresentou duas petições de autorização para recorrer. Elas pedem à Divisão de Apelação permissão para contestar as decisões da Alta Corte. A audiência de dezembro é, portanto, a próxima etapa de um processo judicial iniciado com duas petições constitucionais em 2017.
O procurador-geral adjunto Mehedi Hasan disse que a suspensão vai até 13 de dezembro. Mamun afirmou que a proteção continuará até a conclusão do recurso. Ambos disseram que, por enquanto, o NBR não pode cobrar o valor contestado; a audiência de 13 de dezembro é a próxima data prevista no tribunal.
Para a Grameen Kalyan, a mudança imediata é a suspensão das medidas de cobrança determinadas pela Alta Corte. A Divisão de Apelação agora decidirá quanto a organização deverá pagar em impostos.
Por que a Alta Corte manteve a cobrança
Os juízes Md Mozibur Rahman Miah e Rezaul Karim rejeitaram as duas petições constitucionais da Grameen Kalyan em 10 de setembro de 2026, mantendo a revisão fiscal. Uma cronologia processual indica 11 de setembro como a data em que o novo colegiado rejeitou os pedidos; os relatos sobre a decisão em si apontam 10 de setembro.
As decisões por escrito do colegiado tinham 15 e 32 páginas. Foram assinadas em 12 de outubro. As datas de publicação são indicadas como 12, 13 e 15 de outubro; relatos sobre a publicação no site da Suprema Corte apontam 12 de outubro.
A Alta Corte determinou que o presidente do NBR e outros funcionários cobrem os impostos não pagos conforme a lei. Em uma das decisões, o colegiado apresentou a seguinte determinação:
Os réus devem tomar as providências necessárias para cobrar do requerente os impostos não pagos, emitindo imediatamente a notificação de cobrança pertinente. Uma cópia desta decisão e ordem deve ser comunicada aos réus sem demora.
O tribunal também suspendeu uma decisão anterior que impedia a cobrança. A determinação tornou a decisão imediatamente relevante para a organização e levou ao pedido que resultou na suspensão de 18 de outubro.
Como o acordo de investimento deu origem à disputa
A Grameen Kalyan foi fundada em 1996 e registrada nos termos da Lei das Sociedades em novembro daquele ano. Registrou-se no Departamento de Assuntos de ONGs em julho de 2002. A organização foi criada para apoiar atividades beneficentes, incluindo hospitais e clínicas que atendem pessoas em situação de vulnerabilidade.
A ligação de Yunus com a organização é de fundador e ex-presidente do conselho. O advogado Khaja Tanvir Ahmed disse que Yunus não está associado às organizações Grameen desde 2024. A cobrança de impostos em questão é contra a Grameen Kalyan.
O acordo financeiro envolveu três organizações: a Grameen Kalyan forneceu recursos à Grameen Telecom, que investiu em ações da Grameenphone em seu próprio nome. Em seguida, a Grameen Telecom concordou em repassar à Grameen Kalyan uma parte dos lucros obtidos com os dividendos.
A Alta Corte analisou um acordo de participação acionária datado de 13 de abril de 2011, segundo o qual cabia à Grameen Kalyan 42,65% dos lucros pertinentes. Uma descrição de um acordo anterior, de 2004, indica uma participação de 42,50% e um aporte de Tk532,562,941.
A disputa inclui Tk285,58 crore recebidos da Grameen Telecom e declarados como renda de dividendos. A Grameen Kalyan informou uma renda total de dividendos de Tk285,83 crore no ano fiscal em questão, o que significa que o pagamento da Grameen Telecom correspondeu a quase toda a renda declarada.
Um dividendo é um pagamento feito por uma empresa a seus acionistas com base nos lucros. A questão jurídica era se o direito contratual da Grameen Kalyan a uma parte dos valores recebidos pela Grameen Telecom fazia com que o dinheiro recebido pela organização tivesse o mesmo tratamento fiscal de um dividendo pago diretamente a um acionista.
Duas interpretações para o mesmo dinheiro
A posição do NBR era de que o pagamento à Grameen Kalyan era um retorno sobre o investimento, equivalente a juros ou renda de outras fontes, e não renda de dividendos. A revisão aplicou uma alíquota de 35% à renda apurada.
A Grameen Kalyan argumentou que a Grameenphone já havia retido impostos ao pagar os dividendos que financiaram o acordo. Mamun disse que a retenção foi de 15% e que cobrar mais impostos significaria tributar a mesma renda duas vezes.
Ao explicar a objeção da Grameen Kalyan ao tratamento tributário, Mamun disse:
Por que deveria ser cobrado um imposto adicional depois que o imposto já foi pago? Essa é a questão que nos levou ao tribunal. Ainda assim, o caso foi divulgado como sonegação fiscal,
A Alta Corte se concentrou em quem era dono das ações e em nome de quem os impostos haviam sido pagos. Concluiu que, segundo o acordo, a Grameen Kalyan não era acionista da Grameenphone e não tinha direito à propriedade dessas ações. Por isso, aceitou que o pagamento da Grameen Telecom fosse tratado como renda de outras fontes.
O tribunal também afirmou não ter encontrado provas de retenção de impostos em nome da Grameen Kalyan nem documentos válidos de pagamento ao Tesouro que comprovassem o recolhimento em nome da organização. Segundo a decisão, documentos em nome da Grameen Telecom não poderiam ser considerados pagamento de impostos da própria Grameen Kalyan.
Qual é o valor cobrado em cada ano?
O procurador-geral adjunto Abdus Samad Azad apresentou a discriminação da cobrança do NBR para os cinco anos fiscais. Os valores totalizam Tk6,669,152,370:
- 2012-13: Tk1,892,525,466, aproximadamente Tk189,25 crore.
- 2013-14: Tk1,327,746,012, aproximadamente Tk132,77 crore.
- 2014-15: Tk1,140,282,574, aproximadamente Tk114,03 crore.
- 2015-16: Tk1,152,296,625, aproximadamente Tk115,23 crore.
- 2016-17: Tk1,156,301,693, aproximadamente Tk115,63 crore.
A cobrança do primeiro ano é a maior e representa cerca de 28,4% do total. Ela é aproximadamente Tk75,22 crore superior à menor cobrança anual, referente a 2014-15.
O pagamento de Tk285,58 crore discutido na disputa sobre o investimento e a cobrança de Tk666,92 crore referem-se a valores distintos. O primeiro é uma receita analisada no caso; o segundo é a cobrança total das autoridades fiscais para cinco anos fiscais.
Por que a revisão fiscal pôde ser contestada
A Unidade Central de Inteligência do NBR reabriu os arquivos fiscais da Grameen Kalyan em 2017. Uma decisão de 26 de setembro de 2017 classificou os valores contestados como renda de outras fontes no processo de revisão fiscal.
O artigo 120(1) da Portaria do Imposto de Renda de 1984 era relevante para o poder da autoridade supervisora de revisar uma decisão tomada por uma autoridade fiscal subordinada. A Grameen Kalyan contestou a legalidade das decisões por meio de duas petições constitucionais e também pediu uma reconsideração ao comissário de impostos.
A Alta Corte afirmou que o pedido de reconsideração não prosperou porque a Grameen Kalyan não havia pago o valor do imposto reconhecido como devido, como exigia o artigo 121A(4)(b). Também mencionou os artigos 74 e 75(2)(d)(iii) ao explicar a obrigação de pagar os impostos relacionados às declarações.
O artigo 173 foi mencionado na análise do tribunal sobre a correção de erros. O colegiado afirmou que o comissário corrigiu um erro em até 13 dias após uma decisão anterior, depois de notificar a organização e lhe dar a oportunidade de se manifestar.
A decisão também levou em conta o tratamento dado pela Grameen Kalyan a rendas semelhantes em anos fiscais posteriores ao avaliar sua posição na disputa atual. A organização continua contestando a cobrança por meio de seus pedidos à Divisão de Apelação.
Um caso enviado repetidamente para nova análise
Inicialmente, a Grameen Kalyan obteve uma decisão da Alta Corte que lhe permitia recorrer em matéria fiscal sob determinadas condições. O NBR contestou esse resultado, o que levou a novas audiências e a uma decisão posteriormente anulada devido à participação anterior de um dos juízes no processo.
As principais etapas do processo foram:
- 2017: A Grameen Kalyan apresentou duas petições constitucionais para contestar as cobranças fiscais revisadas.
- 17 de outubro de 2023: A Alta Corte anulou a decisão do comissário e concedeu uma oportunidade condicional para recorrer no prazo de 60 dias.
- 11 de março de 2024: A Divisão de Apelação anulou esse resultado e determinou que a Alta Corte realizasse novas audiências sobre o mérito da disputa.
- 4 de agosto de 2024: Um colegiado da Alta Corte rejeitou as petições constitucionais.
- 2024: A decisão foi anulada e os casos foram encaminhados para distribuição a outro colegiado.
- 10 de setembro de 2026: O novo colegiado da Alta Corte rejeitou as petições.
- 14 de setembro de 2026: A juíza de câmara Justice Farah Mahbub decidiu não intervir antes da publicação das decisões completas.
- 18 de outubro de 2026: Justice Rezaul Haque suspendeu a ordem de cobrança e marcou a audiência no plenário para 13 de dezembro.
Nas cronologias processuais detalhadas, a data da anulação em 2024 é indicada como 29 de agosto; em outros relatos, como 4 de outubro. A justificativa apresentada foi que um juiz do colegiado anterior havia representado o governo no mesmo processo, como procurador-geral adjunto.
Como seria feita a cobrança
Antes da suspensão de outubro, o procurador-geral adjunto Azad disse que o vice-comissário de impostos da Zona Fiscal 14 emitiria uma notificação de cobrança com base nos artigos 214 ou 221 da Lei do Imposto de Renda de 2023. Segundo ele, a notificação daria à Grameen Kalyan 30 dias para pagar, com juros simples calculados desde 2017.
Outra descrição da decisão menciona um prazo de pagamento de três anos fiscais. As determinações de cobrança citadas pedem ação rápida, enquanto Azad falou em uma notificação com prazo de 30 dias. A ordem de 18 de outubro suspendeu a cobrança antes da audiência de dezembro.
Azad disse que a falta de pagamento poderia levar a medidas contra contas bancárias e outros bens, conforme o artigo 221. Para uma organização beneficente que presta serviços de saúde, o acesso aos recursos é uma preocupação concreta, embora não tenham sido especificados impactos operacionais para seus hospitais ou clínicas.
A próxima tarefa da Divisão de Apelação é analisar as duas petições que pedem autorização para recorrer. A Grameen Kalyan defenderá seu argumento de que os impostos já foram retidos, enquanto a fundamentação da Alta Corte se concentra na separação entre pessoas jurídicas, na propriedade das ações e na comprovação do pagamento.
Principais pontos
- Em 18 de outubro de 2026, a Suprema Corte suspendeu a cobrança imediata de Tk6,669,152,370 da Grameen Kalyan.
- A decisão da Alta Corte que manteve a cobrança continua em vigor enquanto a contestação prossegue.
- A cobrança abrange cinco anos fiscais, de 2012-13 a 2016-17.
- A Grameen Kalyan afirma que os impostos já foram retidos dos dividendos originais; a Alta Corte concluiu que o pagamento feito por outra organização não poderia ser considerado pagamento da própria Grameen Kalyan.
- O plenário da Divisão de Apelação deve analisar as duas petições de autorização para recorrer em 13 de dezembro de 2026.