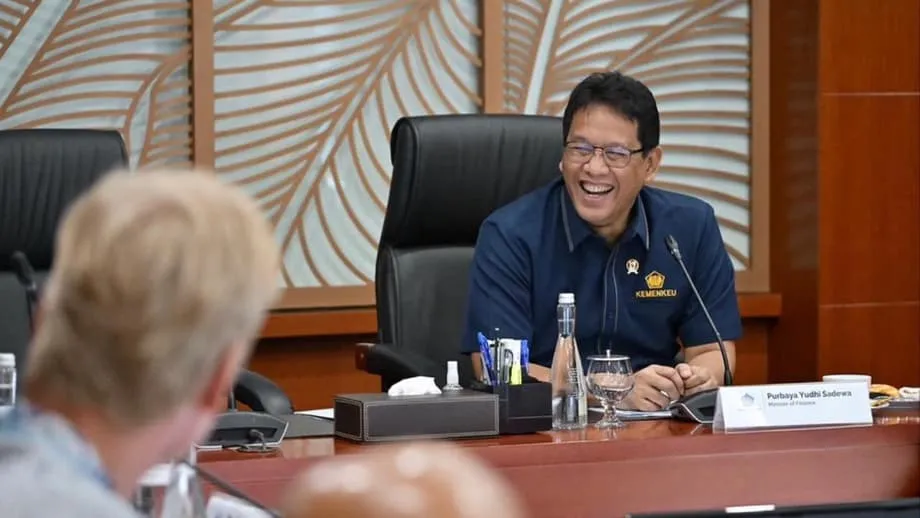
A posição desafiadora de Jacarta em Washington
O ministro das Finanças, Purbaya Yudhi Sadewa, transmitiu uma mensagem contundente às potências financeiras globais durante as recentes Reuniões de Primavera do FMI e do Banco Mundial, em Washington, ao recusar ofertas de empréstimos de dezenas de bilhões de dólares que forneceriam uma reserva substancial de liquidez diante dos crescentes riscos geopolíticos. O Fundo Monetário Internacional ofereceu uma linha de crédito entre US$ 25 bilhões e US$ 35 bilhões, enquanto o Grupo Banco Mundial apresentou uma proposta de financiamento separada, cujo valor específico não foi divulgado. Em vez de aceitar esses recursos preventivos, destinados a proteger as economias da volatilidade global, Purbaya optou por recorrer às próprias reservas fiscais de Jacarta.
Conteúdo
A recusa representa uma afirmação contundente de soberania econômica em um momento em que muitos mercados emergentes buscam apoio externo. Com a escalada do conflito no Oriente Médio e a turbulência nos mercados de energia, instituições multilaterais se posicionaram como credoras de última instância para países sujeitos a possíveis pressões no balanço de pagamentos. A decisão da Indonésia de não recorrer a essas redes de proteção sugere que o governo acredita que suas reservas internas são suficientes para enfrentar turbulências que já começaram a desorganizar os fluxos do comércio global e os preços das commodities.
Em uma explicação franca, dada ao retornar a Jacarta, Purbaya enfatizou que a decisão foi motivada pela solidez fiscal, e não por gestos diplomáticos. Ele revelou que a Indonésia dispõe atualmente de um Saldo Orçamentário Superavitário (SAL) de aproximadamente US$ 27 bilhões, acumulado com dotações não utilizadas em exercícios fiscais anteriores. Essa reserva, equivalente a cerca de 420 trilhões a 460 trilhões de rupias, dependendo das oscilações cambiais, dá ao governo liquidez interna comparável à linha de crédito oferecida pelo FMI.
A lógica da autossuficiência
O Saldo Orçamentário Superavitário é um componente fundamental da estrutura fiscal da Indonésia: funciona como uma reserva de emergência, e não como uma verba operacional do orçamento. Esses recursos vêm de dotações não utilizadas que foram transferidas de anos anteriores, criando uma reserva de caixa capaz de absorver choques externos sem exigir novos empréstimos soberanos. Ao recorrer a esses recursos em vez de aceitar linhas de crédito do FMI, Jacarta evita as condicionalidades, os mecanismos de supervisão e os encargos de juros que normalmente acompanham o financiamento multilateral.
Purbaya expressou essa preferência estratégica com sua franqueza habitual, afirmando que os recursos existentes são os instrumentos ideais para administrar os desafios atuais. O cálculo do ministro reflete a prioridade dada à flexibilidade de políticas públicas em relação à segurança oferecida pelo financiamento externo. Quando um país aceita apoio do FMI, mesmo na forma de acordos preventivos, normalmente fica sujeito a um escrutínio maior de suas políticas fiscais e reformas estruturais. A recusa da Indonésia indica confiança de que sua trajetória atual não precisa de validação nem orientação externas.
O momento dessa decisão é especialmente significativo diante da deterioração das perspectivas globais. O Orçamento do Estado para 2026 foi elaborado com base na premissa de que o preço médio global do petróleo seria de US$ 70 por barril, valor que os movimentos recentes do mercado tornaram otimista, com o petróleo bruto se aproximando de US$ 100. Essas altas ameaçam elevar significativamente os custos dos subsídios na Indonésia, sobretudo para combustíveis e serviços de energia. Apesar dessa pressão, Purbaya sustenta que o SAL oferece proteção adequada, permitindo ao governo administrar a volatilidade e manter seu compromisso com a disciplina fiscal.
Tensões com as instituições de Bretton Woods
A recusa dos empréstimos parece ter gerado atritos visíveis entre autoridades indonésias e as instituições que fizeram as ofertas. Purbaya observou que representantes do FMI demonstraram claro descontentamento com a recusa da linha de crédito, sugerindo que a decisão privou a instituição da receita de juros que esperava obter. A observação, feita em tom que indica irritação institucional, e não decepção diplomática, aponta para a realidade comercial por trás dos empréstimos multilaterais. O FMI e o Banco Mundial atuam como intermediários financeiros que geram receita por meio da concessão de empréstimos e da cobrança de tarifas de serviço; a recusa de uma linha de crédito de US$ 35 bilhões representa uma perda potencial substancial.
Além das implicações financeiras imediatas, a recusa ocorre em um contexto de deterioração das relações analíticas entre Jacarta e o Banco Mundial. No início de abril, a instituição publicou uma perspectiva econômica que projetava crescimento de 4,7% para a Indonésia em 2026, um índice que representaria forte desaceleração em relação à meta do governo, de 5,4% a 6%. Purbaya contestou publicamente essa avaliação, afirmando que o Banco Mundial havia calculado fundamentalmente mal a trajetória econômica do país. Durante as reuniões em Washington, autoridades da instituição teriam pedido desculpas pela projeção baixa, embora Purbaya tenha esclarecido que não solicitou uma revisão; em vez disso, pretende provar que a previsão está errada por meio dos resultados concretos.
Essa divergência analítica toca no cerne da insatisfação de Jacarta com as avaliações externas. A projeção do Banco Mundial sugeria uma trajetória recessiva que, segundo Purbaya, não tem relação com o dinamismo econômico subjacente. Com o crescimento no primeiro trimestre de 2026 estimado entre 5,5% e 5,6% e o consumo das famílias permanecendo robusto apesar dos ventos contrários globais, o ministro argumenta que observadores internacionais estão subestimando a resiliência da Indonésia. A recusa das ofertas de financiamento pode representar uma afirmação mais ampla de que Jacarta não precisa do capital dessas instituições nem confia em seus modelos econômicos.
Como manter o teto de 3%
O compromisso legal de manter o déficit do orçamento nacional abaixo de 3% do Produto Interno Bruto continua sendo central para a estratégia fiscal da Indonésia. Esse limite, estabelecido para evitar o acúmulo de dívida que marcou décadas anteriores, é uma âncora fundamental para a confiança dos investidores. Purbaya reiterou que esse limite não é negociável, mesmo com a deterioração das condições globais e o aumento dos custos dos subsídios. As reservas do SAL permitem ao governo lidar com quedas temporárias na arrecadação ou aumentos de despesas sem ultrapassar esse limite por meio de empréstimos emergenciais.
O limite de 3% ganhou ainda mais importância após os recentes acontecimentos geopolíticos. O conflito entre Irã e Israel pressionou para cima os preços globais da energia e, ao mesmo tempo, ameaça interromper os fluxos comerciais pelo Estreito de Ormuz. As agências de classificação de risco acompanharam esses riscos, mas sinalizaram flexibilidade em relação às âncoras fiscais da Indonésia. A Fitch Ratings indicou que uma violação temporária do teto de 3%, diretamente atribuível aos impactos econômicos da guerra, não provocaria rebaixamentos imediatos, dando a Jacarta alguma margem teórica caso a crise se agrave.
No entanto, a equipe de Purbaya parece determinada a não testar essa flexibilidade. Ao utilizar reservas internas em vez de financiamento externo, o governo mantém controle máximo sobre o momento e a dimensão de eventuais ajustes fiscais. Essa abordagem contrasta fortemente com a de países que aceitaram programas do FMI, nos quais as metas de déficit muitas vezes ficam sujeitas a negociações e aprovação externas. A Indonésia mantém autonomia para decidir se a manutenção dos subsídios, os gastos com infraestrutura ou a ampliação de programas sociais justificam desvios temporários das premissas orçamentárias originais.
Dúvidas sobre as reservas disponíveis
Apesar da versão oficial de reservas abundantes e situação fiscal segura, avaliações alternativas apontam para um quadro mais precário. Análises críticas indicam que o Saldo Orçamentário Superavitário encolheu drasticamente nos últimos meses, com retiradas que somaram 300 trilhões de rupias (aproximadamente US$ 17,65 bilhões) ao longo de seis meses. Segundo relatos, o governo transferiu 200 trilhões de rupias e, depois, mais 100 trilhões para o sistema bancário, na tentativa de estimular a liquidez do crédito e a atividade econômica.
Essas transferências reduziram o SAL a cerca de 120 trilhões de rupias, valor que, segundo críticos, cobre apenas de um a três meses de despesas rotineiras, incluindo salários de servidores públicos, juros da dívida e custos operacionais básicos. Se estiver correto, esse cálculo indica que a margem fiscal da Indonésia é bem menor do que sugere a confiança demonstrada publicamente pelo ministro. O governo também teria atrasado alguns pagamentos da dívida e enfrentado queda na arrecadação de impostos com a desaceleração da atividade econômica, fatores que agravariam ainda mais a situação fiscal.
As versões conflitantes traçam um quadro divergente da real saúde financeira da Indonésia. Enquanto Purbaya apresenta um país com US$ 27 bilhões em reservas confortáveis, os céticos veem um Tesouro pressionado pelo aumento dos custos dos subsídios, pela estagnação da produção industrial e pela queda dos fluxos de investimento. As saídas de capital no primeiro trimestre teriam chegado a US$ 1,7 bilhão, levando o Banco da Indonésia a emitir títulos de curto prazo com juros altos para estabilizar a moeda. Esses indicadores sugerem que a recusa dos recursos do FMI pode refletir bravata política que mascara uma pressão de liquidez subjacente, e não uma verdadeira abundância fiscal.
Rumo à soberania financeira regional
A recusa da Indonésia ao financiamento multilateral ocidental está alinhada a iniciativas estratégicas mais amplas para reduzir a dependência de sistemas denominados em dólares e de instituições financeiras ocidentais. Poucos dias após as reuniões em Washington, o Banco da Indonésia anunciou o lançamento iminente da integração transfronteiriça de pagamentos por QRIS (Padrão Indonésio de Código de Resposta Rápida) com a China, previsto para 30 de abril de 2026. O sistema permitirá que viajantes indonésios façam pagamentos na China usando o QRIS e que visitantes chineses utilizem sistemas de pagamento compatíveis na Indonésia, facilitando o comércio bilateral fora dos mecanismos tradicionais de compensação em dólares.
A iniciativa do QRIS representa um passo concreto rumo à desdolarização, objetivo de política econômica cada vez mais prioritário para mercados emergentes que enfrentam a instrumentalização da infraestrutura financeira e a volatilidade do dólar. Só durante a fase de testes, o sistema de pagamentos transfronteiriços registrou 1,64 milhão de transações, no valor de 556 bilhões de rupias (US$ 32 milhões), indicando forte demanda comercial por alternativas ao sistema bancário correspondente tradicional. Com a participação de 24 instituições indonésias e 19 chinesas, a rede cria uma infraestrutura de pagamentos paralela que reduz a exposição aos sistemas financeiros ocidentais.
Essa guinada rumo à autonomia financeira regional contextualiza a recusa das ofertas do FMI e do Banco Mundial. Ao rejeitar o aumento do endividamento junto às instituições de Bretton Woods e, ao mesmo tempo, construir pontes de pagamento com Pequim, a Indonésia parece diversificar suas relações financeiras. A estratégia prioriza parcerias regionais de liquidez e a mobilização de recursos internos em vez do apoio multilateral tradicional, o que pode proteger Jacarta das condicionalidades de política econômica que historicamente acompanharam a assistência financeira ocidental.
Em resumo
- O ministro das Finanças, Purbaya Yudhi Sadewa, rejeitou linhas de crédito do FMI avaliadas entre US$ 25 bilhões e US$ 35 bilhões durante as Reuniões de Primavera de abril de 2026, em Washington
- O governo alegou que as reservas existentes do Saldo Orçamentário Superavitário, de aproximadamente US$ 27 bilhões (420 trilhões a 460 trilhões de rupias), são suficientes para atender às necessidades fiscais sem empréstimos externos
- Autoridades do Banco Mundial teriam pedido desculpas por projetar crescimento de apenas 4,7% para a Indonésia em 2026, bem abaixo da meta do governo, de 5,4% a 6%
- A Indonésia mantém o compromisso legal de manter o déficit orçamentário abaixo de 3% do PIB, apesar da alta dos preços do petróleo e das pressões decorrentes do conflito no Oriente Médio
- O Banco da Indonésia lançará a integração transfronteiriça de pagamentos por QRIS com a China em 30 de abril de 2026, promovendo os objetivos de desdolarização
- Críticos contestam essa versão e afirmam que as reservas do SAL encolheram 300 trilhões de rupias em seis meses, restando apenas 120 trilhões (o equivalente a um a três meses de despesas rotineiras)