A erosão de US$ 120 bilhões na confiança
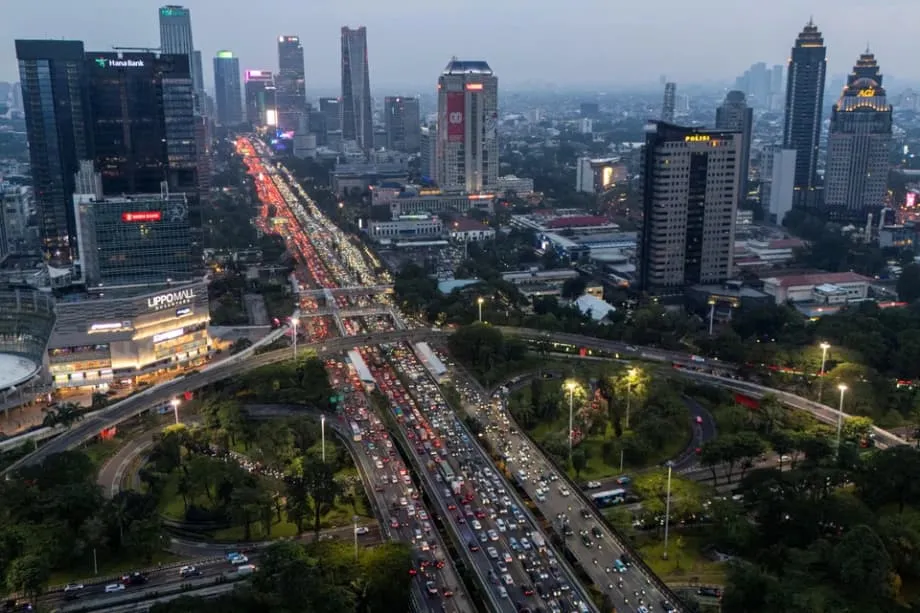
Os mercados financeiros da Indonésia sofreram seu mais grave abalo de credibilidade em décadas, eliminando aproximadamente US$ 120 bilhões em valor de mercado acionário desde o fim de janeiro de 2026. A crise eclodiu quando a MSCI, provedora global de índices, alertou que a maior economia do Sudeste Asiático corria o risco de ser reclassificada como mercado de fronteira, citando preocupações fundamentais com a transparência dos dados e as estruturas de propriedade das ações indonésias. O Índice Composto de Jacarta (JCI) despencou 4,73% somente na primeira semana de fevereiro, eliminando cerca de Rp 705 trilhões (US$ 41,6 bilhões) em valor de mercado e levando à suspensão das negociações, algo que não ocorria desde a Crise Financeira Asiática de 1998.
Conteúdo
- A erosão de US$ 120 bilhões na confiança
- Quando os índices congelam: entendendo a crise técnica
- Independência do Banco Central e previsibilidade das políticas
- Fuga regional de capitais: a alternativa da Malásia
- Fiscalização e reformulação da liderança
- Inovação fiscal em meio a opções limitadas
- O paradoxo da popularidade
- O que saber
A onda de vendas representa mais do que uma correção temporária do mercado. Ela sinaliza uma ruptura da confiança institucional entre investidores globais e reguladores indonésios. As medidas provisórias da MSCI, implementadas imediatamente, congelaram todos os aumentos do fator de inclusão de estrangeiros e suspenderam novas adições de ações ao MSCI Investable Market Index. A FTSE Russell fez o mesmo, adiando seu rebalanceamento de índices de março de 2026 para 22 de maio de 2026, interrompendo, na prática, qualquer trajetória de valorização das ações indonésias em carteiras globais de investimento passivo.
Agravando a crise acionária, a Moody's Ratings revisou para negativa a perspectiva de crédito soberano da Indonésia em 5 de fevereiro de 2026, citando menor previsibilidade na formulação de políticas e preocupações com a governança. A rupia se enfraqueceu até níveis historicamente baixos, perto de 16.825 por dólar, e analistas alertam que ultrapassar a marca de 17.000 representaria um território inexplorado para a moeda. Investidores estrangeiros, que já haviam retirado US$ 1 bilhão das ações indonésias em 2025, aceleraram a saída à medida que a crise se desenrolava. O ministro das Finanças, Purbaya Yudhi Sadewa, tentou caracterizar a volatilidade como um choque temporário de mercado, e não como sinal de fragilidade estrutural, mas suas garantias não conseguiram conter a fuga de capitais.
Quando os índices congelam: entendendo a crise técnica
No centro da turbulência do mercado está um conceito técnico, mas crucial: a transparência do free float. Free float é a porcentagem das ações de uma empresa que está efetivamente disponível para negociação pública, em oposição às ações detidas por investidores estratégicos, governos ou pessoas ligadas à empresa. Provedoras globais de índices, como MSCI e FTSE Russell, dependem de dados precisos sobre o free float para determinar a proporção de uma ação que deve ser incluída em seus índices, o que, por sua vez, define como bilhões de dólares em fundos de investimento passivo alocam seu capital.
A consulta da MSCI a investidores internacionais revelou uma queda na confiança nos dados mantidos pela Central de Depósito de Valores Mobiliários da Indonésia (KSEI) e pela Bolsa de Valores da Indonésia (IDX). Investidores destacaram preocupações persistentes com a categorização de acionistas, em meio a suspeitas de comportamentos coordenados de negociação que poderiam distorcer a formação de preços. As estruturas de propriedade de muitas empresas indonésias continuam opacas, dificultando que investidores estrangeiros determinem a liquidez real do mercado e avaliem o verdadeiro valor dos investimentos.
As possíveis consequências de um rebaixamento para a categoria de mercado de fronteira vão muito além do prestígio. Analistas estimam que a reclassificação poderia desencadear saídas de fundos estrangeiros entre US$ 25 bilhões e US$ 50 bilhões. Atualmente, a Indonésia exige um free float mínimo de 7,5% para empresas listadas, bem abaixo do limite de 25% da Malásia, comparável ao de mercados desenvolvidos como Hong Kong. Essa deficiência estrutural permitiu a persistência da concentração acionária, criando vulnerabilidades que investidores globais já não toleram.
Em resposta, as autoridades indonésias prometeram elevar o requisito mínimo de free float para 15% e reduzir para 1% o limite para divulgação de participações acionárias, medidas cuja implementação completa está prevista para março de 2026. A IDX começou a publicar relatórios mensais de free float e aprimorou as categorias de classificação de investidores para aumentar o detalhamento dos dados. Ainda assim, os mercados continuam céticos quanto a essas reformas representarem uma mudança estrutural duradoura ou apenas uma resposta temporária à crise.
Independência do Banco Central e previsibilidade das políticas
Embora as reformas técnicas do mercado dominem as manchetes, preocupações subjacentes com a governança impulsionaram a perda mais ampla de confiança. O governo do presidente Prabowo Subianto inquietou investidores com uma série de decisões que sugerem uma formulação de políticas improvisada, em vez de uma gestão econômica estruturada. A nomeação de Thomas Djiwandono, sobrinho do presidente, para o cargo de vice-governador do Banco da Indonésia no mês passado cristalizou os temores sobre a independência do banco central e o nepotismo institucional.
A rupia caiu para uma mínima recorde de 16.985 por dólar imediatamente após a indicação de Djiwandono, que defendeu a nomeação como baseada em mérito, apesar do parentesco com o presidente. A nomeação coincidiu com o rebaixamento da Moody's, criando uma crise de confiança simultânea nas instituições monetárias e fiscais. Fauzan Luthsa, consultor da Ormit Kelola Nusantara, em Jacarta, descreveu o ambiente de políticas como cada vez mais difícil de precificar:
Políticas improvisadas não protegem o mercado; tornam impossível precificá-lo. O maior risco é um padrão de políticas reativo e em constante mudança.
A ampla agenda fiscal de Prabowo alarmou ainda mais credores e investidores em ações. O programa de refeições escolares gratuitas de US$ 20 bilhões do governo, embora popular politicamente, corre o risco de comprometer décadas de controle do déficit. As autoridades elevaram o teto do déficit orçamentário para 3% do produto interno bruto, e janeiro de 2026 registrou um raro déficit orçamentário, enquanto o governo acelerava os gastos. Muhammad Rizal Taufikurahman, chefe do Centro de Macroeconomia e Finanças do Instituto de Desenvolvimento da Economia e das Finanças da Indonésia, observou que, acima de tudo, os mercados precisam de previsibilidade:
No curto prazo, os mercados não estão pedindo políticas que promovam o crescimento; precisam de previsibilidade para que os riscos possam ser calculados. Os sinais concretos de recuperação não são declarações de política, mas um histórico: dois a três trimestres sem surpresas regulatórias.
Fuga regional de capitais: a alternativa da Malásia
Enquanto os mercados indonésios enfrentam turbulências, a vizinha Malásia desponta como a principal beneficiária da realocação de capitais na região. A equipe de pesquisa do Hong Leong Investment Bank identifica a Malásia como o "porto seguro" da Asean, citando a estabilidade política, a profundidade do mercado e a transparência regulatória, em forte contraste com a volatilidade atual da Indonésia. A instituição observa que as vantagens estruturais da Malásia a posicionam entre mercados de baixo rendimento e baixo risco, como Singapura, e ambientes de maior risco, como a Indonésia.
A atratividade da Malásia se apoia em indicadores concretos de governança. O país exige um free float mínimo de 25%, comparável ao de mercados desenvolvidos, o que dá aos investidores confiança na liquidez e na formação genuína de preços. Embora os mercados do grupo Asean-4 (Malásia, Indonésia, Tailândia e Filipinas) tenham registrado saídas de US$ 10,3 bilhões em investimentos estrangeiros em ações em 2025, a Malásia respondeu por 50% dessas retiradas, apesar de ter o clima político mais estável da região.
O mercado acionário malaio respondeu à mudança regional com um desempenho robusto. Os volumes médios diários negociados chegaram a RM 3,4 bilhões em janeiro de 2026, superando todos os níveis mensais de 2025, enquanto as entradas de capital estrangeiro em títulos denominados em ringgit alcançaram RM 3 bilhões em dezembro de 2025. Enquanto a Indonésia enfrenta o escrutínio da MSCI, a posição da Malásia como o maior componente da Asean no índice MSCI Emerging Markets oferece aos fundos globais uma alternativa imediata para investir na região sem os riscos de falta de transparência que afetam Jacarta.
Fiscalização e reformulação da liderança
Diante de ameaças existenciais ao status do mercado, as autoridades indonésias lançaram uma resposta agressiva que combina reformas regulatórias com medidas penais incomuns. Cinco altos funcionários da bolsa de valores e da Autoridade de Serviços Financeiros (OJK) renunciaram na mesma tarde após o alerta da MSCI, entre eles o diretor-presidente da IDX, Iman Rachman, que alegou assumir responsabilidade pessoal pelos acontecimentos no mercado. A rapidez das saídas, embora demonstre responsabilização, também levantou preocupações sobre a continuidade institucional durante uma crise.
O ministro-chefe de Assuntos Econômicos, Airlangga Hartarto, prometeu medidas firmes contra a manipulação do mercado, e a polícia prendeu vários executivos de corretoras suspeitos de manipular preços. Essas ações de fiscalização, bem recebidas por alguns investidores, ocorreram junto com multas repentinas aplicadas a supostos manipuladores de ações, alimentando preocupações com mudanças regulatórias abruptas. Os substitutos temporários dos funcionários que deixaram os cargos propuseram reformas nas regras de free float e de divulgação de participações acionárias, mas a forma como vêm sendo implementadas, de modo rápido e reativo, em vez de consultivo, não tranquilizou plenamente os observadores internacionais.
A Danantara, fundo soberano da Indonésia, se posicionou como estabilizadora do mercado. Seu diretor de investimentos, Pandu Sjahrir, anunciou investimentos diários em ações líquidas e com fundamentos sólidos. Atualmente, o fundo realiza operações diárias que movimentam bilhões de dólares, com meta de alcançar um volume negociado de US$ 8 bilhões a US$ 10 bilhões no longo prazo. No entanto, gestores de fundos estrangeiros continuam cautelosos. James Athey, gestor de fundos de renda fixa da Marlborough, descreveu as medidas recentes como preocupantes:
Sinto que cada uma dessas medidas é um pequeno arranhão, um pequeno corte que pode acabar se somando a algo maior. Acho que o que aconteceu recentemente vai me manter afastado por mais algum tempo. É difícil de precificar.
Inovação fiscal em meio a opções limitadas
Com os canais tradicionais de financiamento sob pressão após a perspectiva negativa da Moody's, a Indonésia recorreu a mecanismos alternativos de financiamento. O governo começou a comercializar sua segunda emissão de títulos offshore em yuans em quatro meses em 25 de fevereiro de 2026, com uma oferta de referência dividida em três partes, com vencimentos em três, cinco e dez anos. Essa emissão de títulos dim sum, após uma estreia de 6 bilhões de yuans em outubro de 2025, aproveita as taxas de juros recordemente baixas dos yuans offshore e diversifica as fontes de financiamento para além dos mercados em dólares e em moeda local.
A oferta de títulos em yuans coincide com os esforços para refinanciar papéis que vencem neste ano, no total estimado de US$ 3 bilhões a US$ 4 bilhões. O momento da emissão, porém, revela a pressão fiscal: as autoridades precisam captar recursos em meio à deterioração das condições de crédito e à volatilidade do mercado. Alessia Berardi, chefe de macroeconomia global do Amundi Investment Institute, alertou que, se a liderança sinalizar tolerância a uma inflação mais alta ou a intervenções frequentes do banco central para facilitar as operações fiscais, a percepção dos investidores se tornará mais negativa e os prêmios de risco aumentarão. A reação do mercado de títulos é o principal indicador da estabilidade macroeconômica: os rendimentos dos títulos públicos de dez anos já subiram 34 pontos-base neste ano, chegando a 6,458%.
O paradoxo da popularidade
A crise do mercado revela uma desconexão marcante entre a confiança dos investidores e a opinião pública. Uma pesquisa realizada pela Indikator Politik Indonesia entre 15 e 21 de janeiro de 2026 mostrou que a aprovação do presidente Prabowo subiu para 79,9%, ante 78% em novembro de 2025. Concluída pouco antes de o alerta da MSCI desencadear o colapso do mercado, a pesquisa revelou que Prabowo continua mais popular entre os eleitores da Geração Z e a população rural, com 72,8% demonstrando satisfação com seu programa de refeições gratuitas.
Essa resiliência política, embora fortaleça o mandato interno de Prabowo, pode, na verdade, intensificar as preocupações do mercado. O apoio público sustentado reforça a tendência do presidente a ampliar os gastos sociais e a intervenção estatal, políticas que entram em conflito direto com as exigências dos investidores por disciplina fiscal e transparência regulatória. A rejeição das críticas da Moody's pelo governo e sua decisão de insistir na meta de crescimento de 8% até 2029 sugerem que a popularidade política pode prevalecer sobre os sinais do mercado na formulação de políticas.
A tensão entre legitimidade democrática e credibilidade no mercado cria um ambiente complexo para a formulação de políticas. Enquanto a centralização do poder por Prabowo e a expansão do papel dos militares na administração civil preocupam investidores internacionais, essas mesmas tendências atraem grupos internos que buscam uma liderança forte e alívio econômico imediato. O resultado é um modelo de governança que prioriza entregas políticas de curto prazo em detrimento da previsibilidade institucional de longo prazo exigida pelas finanças globais.
O que saber
- A MSCI alertou que a Indonésia corre o risco de ser rebaixada de mercado emergente para mercado de fronteira até maio de 2026 caso persistam os problemas de transparência, o que poderia provocar saídas de capital entre US$ 25 bilhões e US$ 50 bilhões
- A Moody's revisou para negativa a perspectiva de crédito soberano da Indonésia, citando a imprevisibilidade das políticas e preocupações com a governança, o que aumenta a pressão sobre a rupia, que permanece perto de mínimas históricas, acima de 16.800 por dólar
- A nomeação do sobrinho do presidente Prabowo para o cargo de vice-governador do Banco da Indonésia e o programa de refeições gratuitas de US$ 20 bilhões intensificaram as preocupações dos investidores com a independência do banco central e a disciplina fiscal
- As autoridades indonésias responderam elevando os requisitos de free float de 7,5% para 15%, reduzindo para 1% os limites para divulgação de participações acionárias e prendendo suspeitos de manipulação do mercado, embora os investidores questionem a durabilidade dessas reformas
- A Malásia desponta como a principal beneficiária da fuga de capitais da Indonésia. Seu requisito de free float de 25% e a estabilidade política a posicionam como o "porto seguro" da Asean para investidores estrangeiros
- O Índice Composto de Jacarta registrou, no fim de janeiro de 2026, sua pior queda desde a Crise Financeira Asiática de 1998, e aproximadamente US$ 120 bilhões em valor de mercado foram eliminados desde que a MSCI emitiu seu alerta