Uma Coreia mais lenta após crises sucessivas
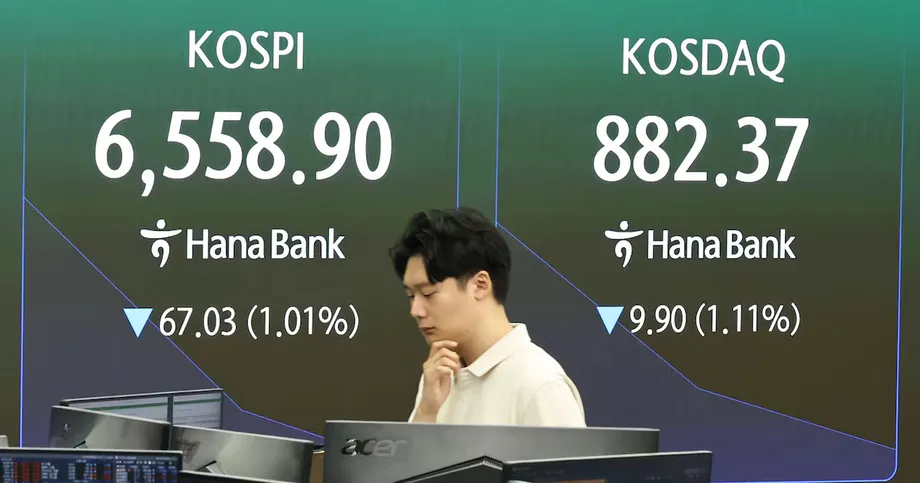
O motor do crescimento de longo prazo da Coreia do Sul perdeu força desde os anos 1990. O Banco da Coreia aponta uma causa central: a sobrevivência prolongada de empresas marginais após crises sucessivas. Companhias que normalmente deixariam o mercado continuaram em atividade, reduzindo o dinamismo empresarial e impedindo a realocação eficiente de capital e mão de obra. O crescimento desacelerou após a crise financeira asiática de 1997, a crise financeira global de 2008 e a pandemia de 2020. Esse padrão contrasta com a recuperação após o choque do petróleo dos anos 1970, quando a produção superou sua tendência anterior.
Conteúdo
- Uma Coreia mais lenta após crises sucessivas
- O que é uma empresa zumbi
- Como isso prejudica a produtividade
- Os dados por trás da desaceleração da Coreia
- Menos entradas, saídas contidas
- Por que as saídas permaneceram contidas
- Tolerância dos bancos e dinheiro fácil
- Lições do Japão e evidências globais
- Inovação, PMEs e um quadro mais complexo
- Onde traçar o limite
- Escolhas de política para recuperar o dinamismo
- O que mudaria para trabalhadores e investidores
- Principais pontos
As saídas de empresas permaneceram excepcionalmente baixas durante esses choques. Linhas de crédito emergenciais, tolerância regulatória e programas públicos prolongaram o apoio a empresas em dificuldades com poucas chances de recuperação. Os formuladores de políticas buscaram evitar falências em massa, perdas de empregos e instabilidade financeira. O impacto de curto prazo foi menor, mas a capacidade da economia de se renovar enfraqueceu.
Os números mostram o impasse. De 2014 a 2019, cerca de 4% das empresas coreanas estavam na categoria de alto risco, mas apenas 2% saíram do mercado, aproximadamente metade da taxa esperada. O banco central estima que substituir empresas frágeis por outras mais saudáveis teria elevado o investimento doméstico em 3,3% e aumentado o PIB em 0,5 ponto percentual. O padrão persistiu após a pandemia. Entre 2022 e 2024, 3,8% das empresas eram de alto risco, mas apenas 0,4% saíram do mercado. O Banco da Coreia calcula que o investimento teria sido cerca de 2,8% maior e o PIB, 0,4 ponto percentual maior se as saídas do mercado tivessem ocorrido normalmente. Isso evidencia uma economia em que capital e trabalhadores qualificados ficam presos em atividades de baixa produtividade, enquanto novas empresas têm dificuldade para crescer.
Coreia e Estados Unidos registraram menos novas empresas durante a crise de 2008 e o choque de 2020. Nos Estados Unidos, as saídas aumentaram, abrindo espaço para novas empresas durante a recuperação. Na Coreia, elas permaneceram contidas e chegaram a cair durante a pandemia.
O que é uma empresa zumbi
Empresas zumbis são companhias que perderam a viabilidade econômica, mas continuam em atividade porque recebem socorro de credores ou do Estado. Um critério comum é uma razão de cobertura de juros abaixo de um por três anos consecutivos, o que significa que os lucros operacionais não cobrem as despesas com juros. Muitas zumbis têm alto endividamento, prejuízos crônicos ou dependem de crédito subsidiado, garantias ou alívio tributário.
Dois mecanismos as mantêm em atividade. Primeiro, bancos com balanços frágeis renovam empréstimos para evitar reconhecer perdas, prática conhecida como tolerância regulatória. Segundo, taxas de juros muito baixas e uma enxurrada de crédito facilitam o refinanciamento, mantendo em operação projetos que deveriam ser encerrados. Pesquisas em países da OCDE associam o congestionamento causado por empresas zumbis a bancos frágeis e a processos de insolvência lentos. Um conjunto de dados global recente também identifica uma proporção maior de empresas zumbis onde as regras macroprudenciais são fracas, os regimes de insolvência são ineficazes e o crédito é barato.
Como isso prejudica a produtividade
Quando empresas zumbis persistem, os sinais do mercado ficam distorcidos. Crédito, talento e tempo de gestão vão para empresas estabelecidas com retornos baixos, em vez de chegar a novos concorrentes. A disseminação de novos métodos desacelera porque empresas frágeis mantêm sua participação de mercado enquanto empresas mais fortes esperam que a capacidade fique disponível. O investimento de empresas saudáveis cai e o ritmo de criação de empregos diminui. Com o tempo, o crescimento potencial recua porque o processo que os economistas chamam de destruição criativa é interrompido.
Os dados por trás da desaceleração da Coreia
O Banco da Coreia analisou cerca de 2.200 empresas sujeitas a auditorias externas para estimar as probabilidades de saída do mercado. Grandes corporações entre as 0,1% maiores, cerca de duas dúzias de empresas, continuaram investindo durante a crise financeira global. A maioria das demais estagnou ou recuou. O banco central conclui que a desaceleração do investimento é mais bem explicada pela baixa lucratividade do que pela falta de crédito. Muitas vezes, a liquidez foi complementada por programas públicos e apoio de credores.
O grupo de alto risco apresentou indicadores de lucratividade e endividamento piores do que os das empresas que efetivamente saíram do mercado, mas tinha mais liquidez. Isso é compatível com bancos concedendo crédito para manter os tomadores de empréstimos à tona e com políticas abrangentes que priorizaram a sobrevivência em vez da reestruturação. O preço é um nível menor de investimento e produtividade em todo o setor empresarial.
Menos entradas, saídas contidas
Durante a crise global e a pandemia, a criação de empresas desacelerou tanto na Coreia quanto nos Estados Unidos. Os dois países divergiram quanto às saídas. Muitas empresas inviáveis deixaram o mercado nos Estados Unidos. Na Coreia, as taxas de saída permaneceram baixas e chegaram a cair em 2020. A diferença importa porque novas empresas são uma importante fonte de inovação e crescimento do emprego. Quando as entradas diminuem e as saídas não liberam capacidade, o fluxo de novos concorrentes fica mais estreito.
Por que as saídas permaneceram contidas
As autoridades coreanas frequentemente priorizaram a estabilidade durante os choques, ampliando empréstimos e garantias e oferecendo proteções regulatórias. Essa pode ser uma escolha válida em uma crise. Milhares de falências repentinas podem provocar uma contração do crédito e demissões em massa. A contrapartida aparece mais tarde. Empresas que precisavam se reestruturar ou encerrar as atividades continuam operando, disputando recursos com concorrentes mais jovens e produtivos.
Tolerância dos bancos e dinheiro fácil
Evidências internacionais mostram como as políticas influenciam a transformação de empresas em zumbis. Estudos sobre afrouxamento quantitativo e períodos prolongados de juros baixos descrevem como o refinanciamento fácil incentiva investimentos mal alocados. Às vezes, os bancos refinanciam tomadores de empréstimos frágeis para evitar reconhecer créditos inadimplentes. Pesquisas sobre a China após o estímulo de 2008 mostram que empresas com conexões políticas tinham maior probabilidade de se tornar zumbis quando setores escolhidos recebiam grandes volumes de apoio. Embora as instituições da Coreia sejam diferentes, o mecanismo é claro. Socorros generosos e sem direcionamento podem manter empresas frágeis em atividade e desacelerar a realocação de recursos.
A pandemia acrescentou outra camada. O apoio emergencial em todo o mundo evitou uma onda de falências. Onde os sistemas de insolvência eram lentos e os balanços dos bancos, frágeis, a sobrevivência das empresas se prolongou muito depois do fim da emergência. A taxa de saída de 0,4% entre empresas de alto risco na Coreia após a pandemia sugere que a fase de saneamento ainda não começou por completo.
Lições do Japão e evidências globais
O Banco da Coreia alertou que o país corre o risco de repetir partes da experiência do Japão após o estouro de sua bolha de ativos. A dívida do setor privado na Coreia chegou a cerca de 207% do PIB em 2023, valor próximo ao pico do Japão no início dos anos 1990. A população coreana está envelhecendo mais rápido, e a população em idade ativa diminui desde 2017. Quando a dívida é alta e a demografia é desfavorável, credores e formuladores de políticas podem se sentir tentados a manter o crédito fluindo para preservar a estabilidade. Foi o que fizeram os bancos e reguladores japoneses nos anos 1990, e muitas empresas improdutivas continuaram em atividade durante os anos 2000.
O banco central defende um controle mais rigoroso da alavancagem por meio de regras macroprudenciais, uma reestruturação corporativa mais rápida e um sistema de insolvência mais robusto. Pesquisas globais sustentam essa abordagem. Países com bancos mais saudáveis e reestruturações mais rápidas têm menos empresas zumbis e efeitos menores de congestionamento sobre empresas saudáveis.
A urgência também é cultural e estratégica. O banco central defendeu uma política industrial que proteja o ecossistema, e não empresas individuais. Citou o economista sueco Johan Norberg para resumir a escolha que está por vir.
A ascensão ou a queda de uma nação não é uma questão de destino, mas de escolha.
Inovação, PMEs e um quadro mais complexo
Nem todas as empresas classificadas como zumbis deixam de inovar. Um estudo sobre pequenas e médias empresas coreanas que investem em pesquisa e desenvolvimento constatou que empresas com status de zumbi investiam mais em pesquisa e tinham maior probabilidade de obter patentes do que suas pares. O efeito foi mais forte em setores com uma proporção menor de empresas zumbis, padrão que os autores chamam de congestionamento por zumbis. Essas empresas não apresentaram taxas melhores de comercialização, mas seus esforços de pesquisa e resultados técnicos eram reais. A conclusão é que filtros financeiros, por si só, podem classificar incorretamente algumas empresas inovadoras.
Ao mesmo tempo, a pressão sobre empresas menores está aumentando. As taxas de inadimplência dos empréstimos em bancos voltados a PMEs subiram ao nível mais alto desde 2010. Muitas pequenas exportadoras foram atingidas pela demanda fraca, custos mais altos e prorrogações de tarifas sobre produtos relacionados ao aço. As falências aumentaram, e pesquisas mostram um sentimento muito abaixo do nível neutro. Os ganhos do setor com o ciclo dos semicondutores ainda não chegaram a muitos fornecedores. No ano passado, cerca de 18% das PMEs foram classificadas como zumbis segundo o critério da razão de cobertura de juros.
Onde traçar o limite
As políticas precisam fazer uma triagem que separe empresas com problemas temporários de liquidez daquelas sem um caminho viável de volta à lucratividade. O primeiro grupo pode se beneficiar de financiamento-ponte e ajuda direcionada, vinculada a planos de reestruturação. O segundo deve encerrar as atividades para que pessoas, máquinas e crédito possam ser transferidos a negócios com melhores perspectivas. Os programas de inovação devem avaliar a qualidade dos projetos de pesquisa, além dos indicadores financeiros, sobretudo no caso de empresas em estágio inicial.
Escolhas de política para recuperar o dinamismo
Reformas que acelerem as saídas e a reestruturação são fundamentais. Os processos de insolvência devem resolver os casos mais rapidamente, reduzir o custo pessoal do fracasso empresarial e facilitar a transferência de ativos para proprietários mais fortes. Quando empresas listadas deixam de passar em auditorias ou atingem critérios de prejuízos crônicos e problemas de governança, seu deslistamento e reestruturação devem ocorrer em tempo hábil. A Bolsa da Coreia começou a endurecer as regras de deslistamento, e o Serviço de Supervisão Financeira sinalizou revisões contábeis mais rigorosas. Ainda assim, a proporção de empresas zumbis listadas continua alta, o que sugere que a fiscalização precisa ser mais rápida e consistente.
A saúde dos bancos é outro pilar. Os reguladores podem pressionar os bancos a reconhecer perdas e eliminar créditos inadimplentes, recompondo depois seu capital. Reduzir o viés tributário em favor da dívida e ampliar o financiamento por ações e capital de risco daria às empresas jovens alternativas melhores aos empréstimos bancários. O financiamento baseado no mercado ajuda novos participantes a crescer sem serem sufocados por canais de crédito favoráveis às empresas estabelecidas.
Para impulsionar o crescimento, o Estado pode se concentrar em bens públicos e na eliminação de gargalos, em vez de proteger empresas específicas. A redução de barreiras regulatórias pode ajudar novos setores a surgir, ao mesmo tempo que preserva a vantagem da Coreia em semicondutores e automóveis. Investimentos em infraestrutura digital, portabilidade de dados e rapidez nos testes e na certificação podem reduzir o custo da inovação. Uma política de concorrência que abra os mercados a novos participantes facilitará a conquista de espaço por novos concorrentes em detrimento das empresas estabelecidas.
O que mudaria para trabalhadores e investidores
Um processo de saída mais rápido significa mais rotatividade. O custo social é real se os trabalhadores forem deixados para trás. Políticas ativas de mercado de trabalho, incluindo auxílio na busca por emprego, requalificação voltada a competências em demanda e assistência para realocação, podem reduzir o tempo de desemprego. O seguro salarial e benefícios portáteis podem proteger a renda durante as transições. Essas ferramentas são essenciais para que a economia recicle capital e mão de obra em ritmo mais acelerado.
O comportamento dos investidores também importa. Investidores de varejo migraram para ações estrangeiras à medida que a confiança nas empresas listadas no mercado doméstico diminuiu. Um saneamento confiável de empresas listadas cronicamente frágeis, maior transparência e fiscalização consistente podem ajudar a reconstruir a confiança e reduzir o desconto da Coreia. O presidente do Serviço de Supervisão Financeira, Lee Bok-hyun, afirmou em um fórum aberto sobre a revitalização do mercado de ações que a cultura também precisa mudar.
É preciso uma cultura mais ampla que reconheça e pratique o valor do investimento de longo prazo.
Essa mensagem está alinhada ao apelo do banco central por um ecossistema que recompense a inovação e o capital paciente, em vez da sobrevivência das empresas estabelecidas a qualquer custo.
Principais pontos
- O Banco da Coreia associa o crescimento mais lento do país desde os anos 1990 à sobrevivência prolongada de empresas marginais após grandes crises.
- De 2014 a 2019, cerca de 4% das empresas eram de alto risco, mas apenas 2% saíram do mercado. Após a pandemia, as empresas de alto risco representavam 3,8%, e as saídas, apenas 0,4%.
- O banco central estima que o investimento teria sido 3,3% maior entre 2014 e 2019 e 2,8% maior entre 2022 e 2024 se as saídas tivessem funcionado normalmente.
- O PIB teria sido 0,5 ponto percentual maior antes da pandemia e 0,4 ponto percentual maior depois dela se empresas frágeis tivessem sido substituídas.
- Coreia e Estados Unidos registraram menos novas empresas tanto na crise de 2008 quanto em 2020, mas as saídas aumentaram nos Estados Unidos e permaneceram baixas na Coreia.
- Empresas zumbis persistem onde os bancos são frágeis, o crédito é barato e os regimes de insolvência são lentos, reduzindo o investimento e a produtividade das empresas saudáveis.
- O Banco da Coreia alerta para riscos semelhantes aos do Japão e destaca a elevada dívida do setor privado e o rápido envelhecimento da população como pressões adicionais.
- Evidências sobre PMEs que investem em pesquisa e desenvolvimento revelam um quadro complexo: algumas empresas classificadas como zumbis investem mais em pesquisa e obtêm mais patentes em setores menos congestionados.
- Os reguladores estão endurecendo as regras de deslistamento e as auditorias, mas a proporção de empresas zumbis listadas continua alta, sinalizando a necessidade de uma reestruturação mais rápida.
- As prioridades de política incluem fortalecer os processos de insolvência e o saneamento dos bancos, direcionar o apoio a empresas viáveis, flexibilizar regras para estimular novos setores e oferecer programas robustos de transição para trabalhadores.